Resumo:
Depois de acompanhar aplicações de IA para consumidores durante três anos completos, o conhecido capital de risco a16z acaba de lançar a sétima edição do
"Top 100 AI Consumer Applications"
Lista. O que é triste é que esta lista baseada no tráfego foi completamente solidificada: apenas 11 novos produtos estão na lista desta edição, um valor recorde.
Não é que o modelo de IA mais forte tenha perdido o seu apelo, mas sim que o próprio indicador de “tráfego” se tornou um pouco distorcido. Cada vez mais pessoas estão começando a usar silenciosamente a IA no desktop ou em softwares tradicionais de Internet, e esses comportamentos não entrarão de forma alguma no calibre estatístico do tráfego tradicional da Web.
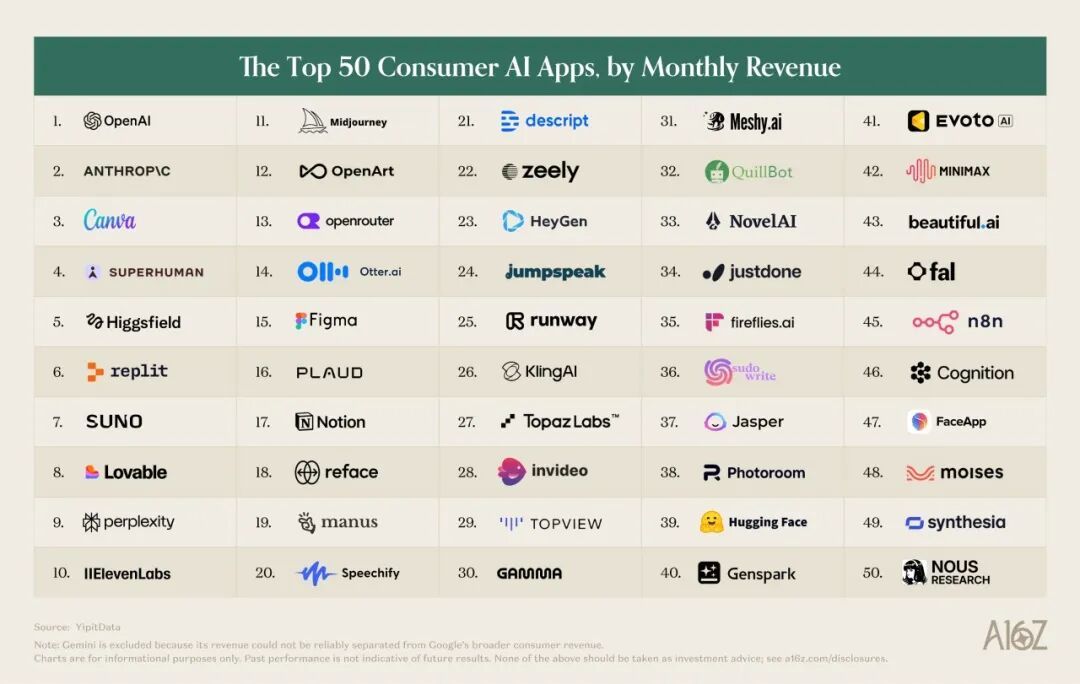
Para ver a verdade com clareza, a16z introduziu pela primeira vez dados de consumo real de cartões de crédito ao consumidor dos EUA com base no YipitData. Esta lista, repleta de dinheiro real, revela uma realidade extremamente contra-intuitiva e até cruel na atual indústria de IA:
A IA atraiu um grande número de usuários, mas apenas alguns estão dispostos a continuar pagando. A receita dos fabricantes está cada vez mais voltada para usuários profissionais que o utilizam para trabalho. Para quebrar este impasse, os fabricantes de IA também começaram a procurar novas fontes de receitas além das assinaturas, e começou uma exploração sobre “quem pagará pela IA”.
Com US$ 903 por mês, quem apoia o império da IA?
A IA é amplamente utilizada, mas surpreendentemente superficial.
Embora quase metade dos americanos afirmem ter usado IA, apenas 25% a utilizam diariamente. O que é ainda mais preocupante é que, em agosto deste ano, apenas 4,5% dos consumidores pagaram para assinar o ChatGPT, Gemini ou Claude.
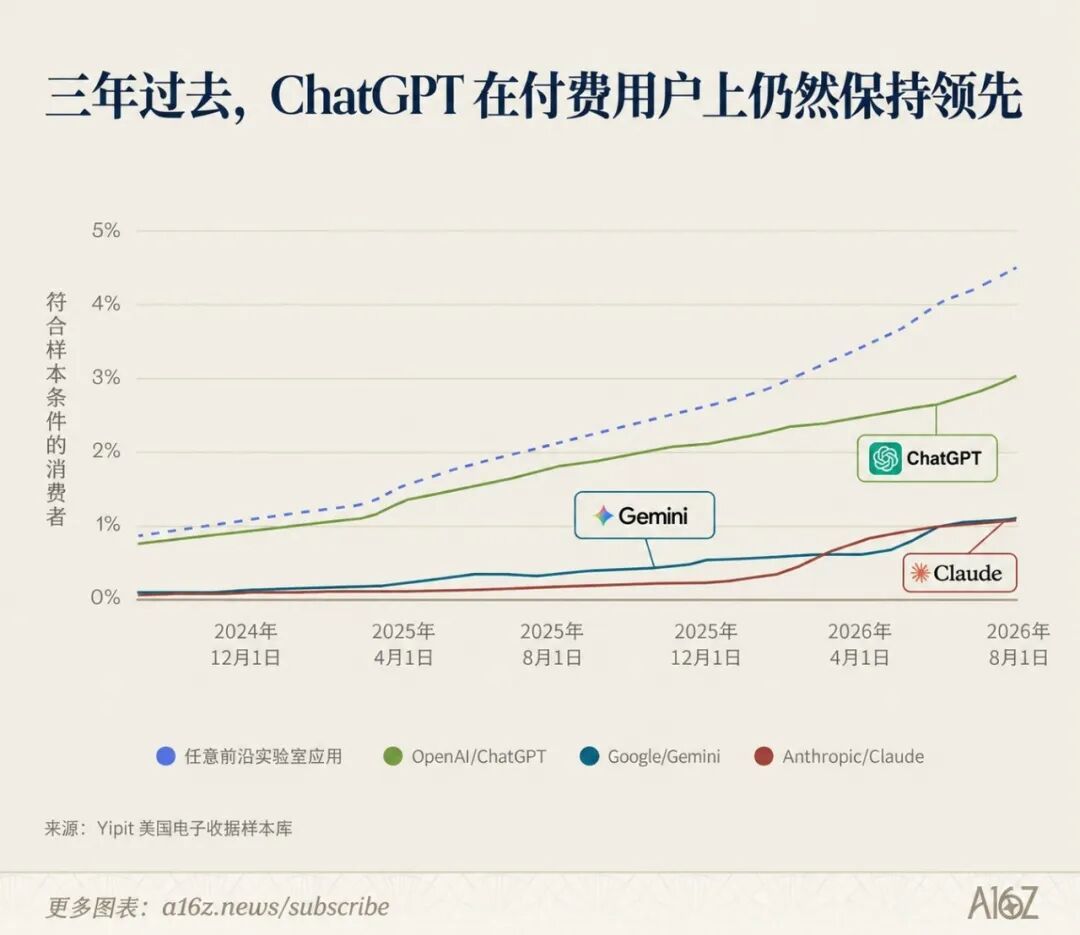
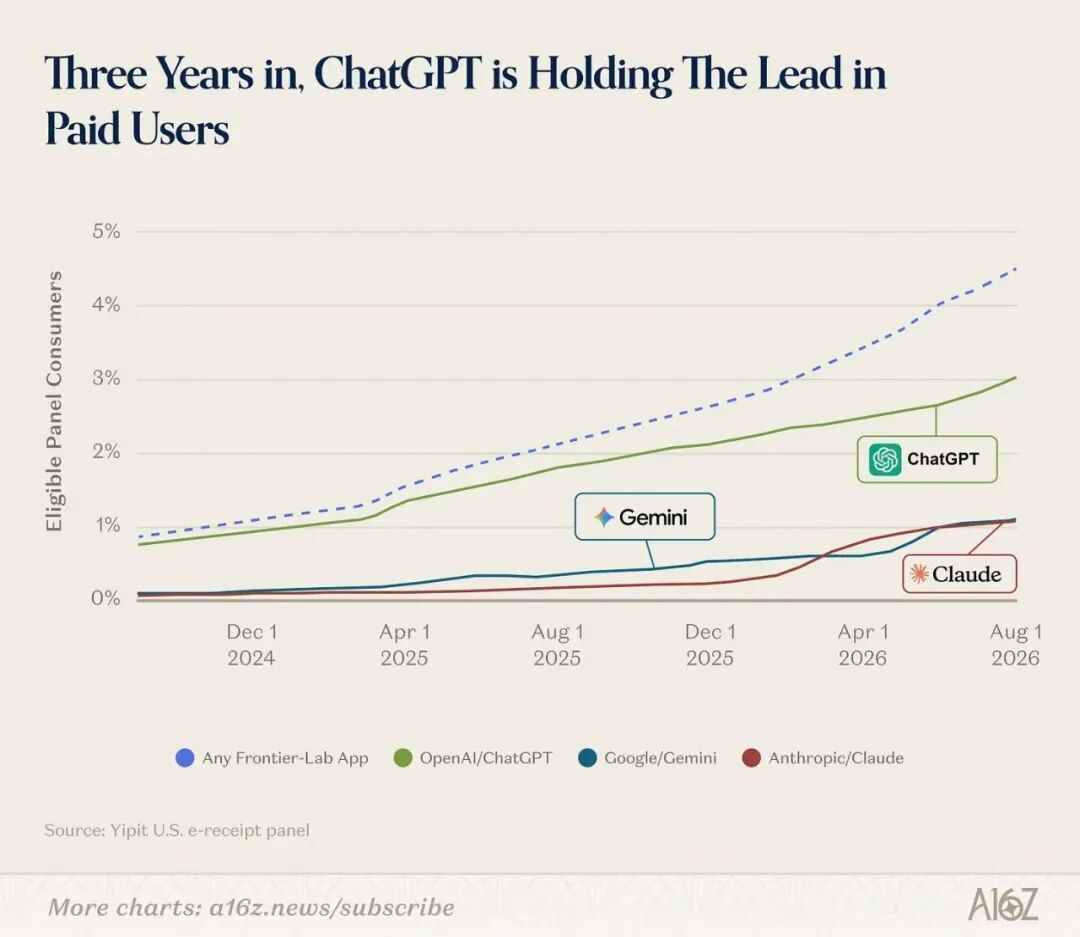
Então, de quem dependem esses unicórnios de IA com avaliações de dezenas de bilhões ou centenas de bilhões de dólares para se sustentarem?
A resposta é 1% dos "jogadores com muito dinheiro" no topo da pirâmide.
Dados do a16z mostram que o mercado de consumo de IA mostra uma distribuição extrema da lei de potência:
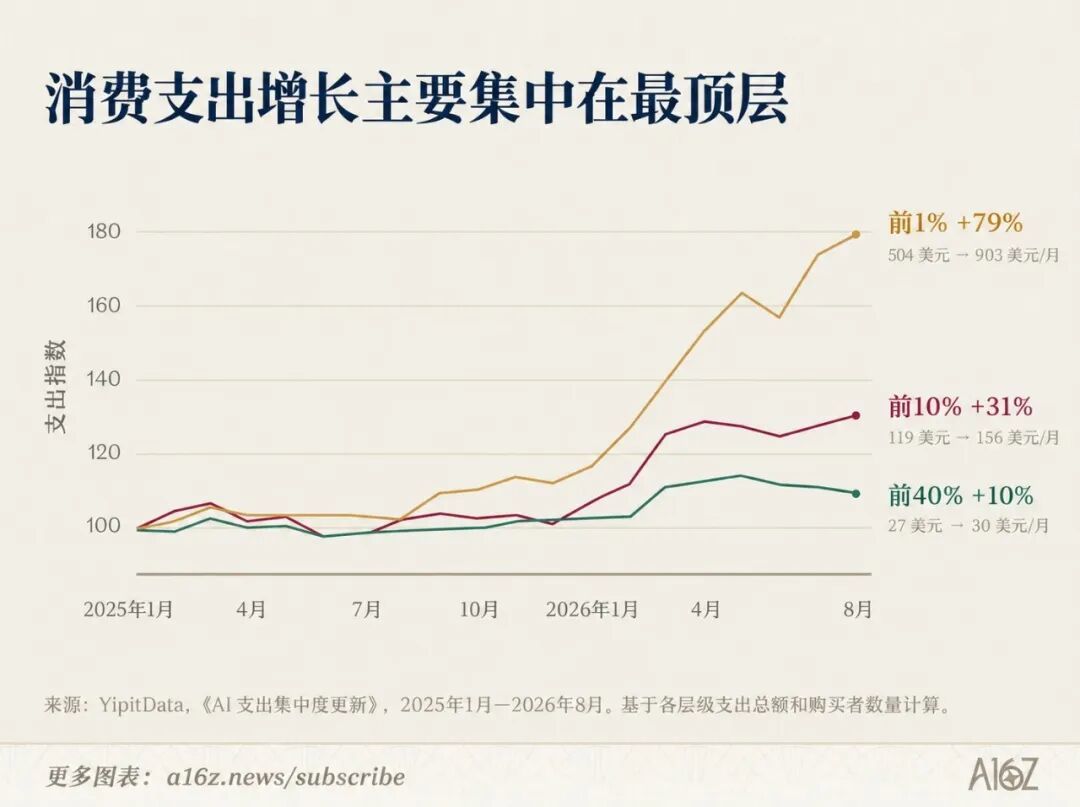
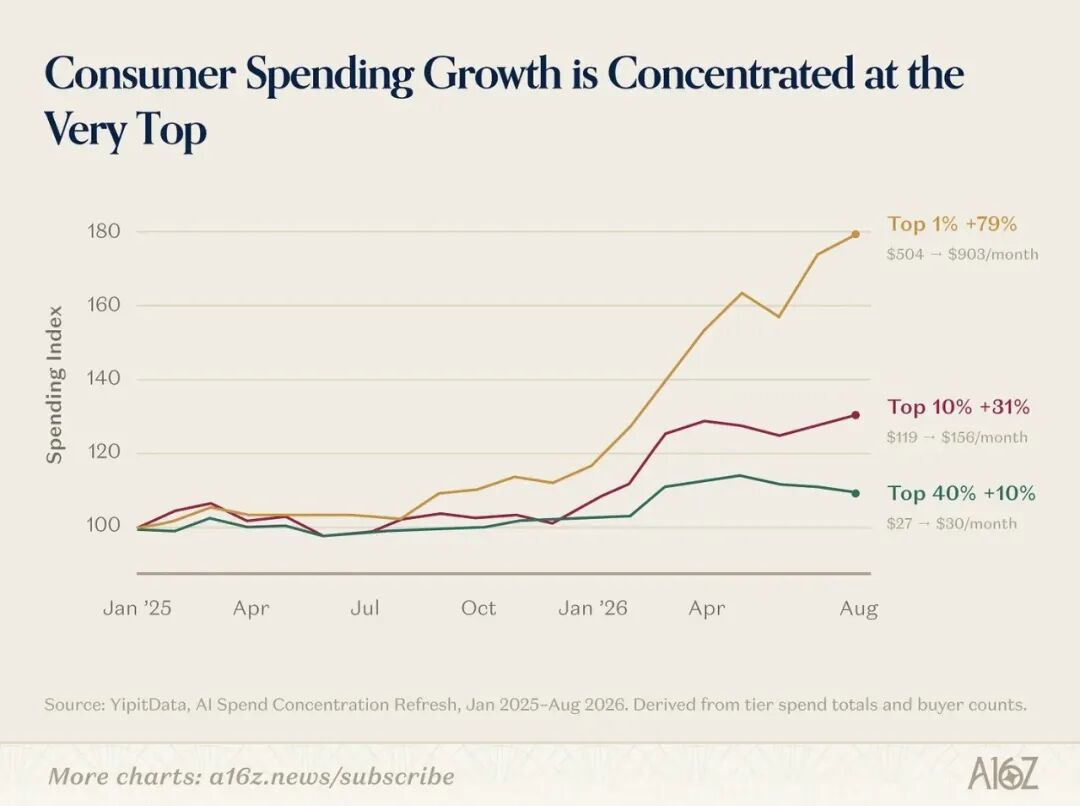
O 1% dos usuários pagantes mais ricos contribui com 19,5% da receita do mercado de consumo de IA, excedendo até mesmo as despesas totais dos 50% dos usuários mais pobres (16,6%)
.Esses usuários pagantes da pirâmide gastam impressionantes US$ 903 (aproximadamente RMB 6.054) em ferramentas de IA todos os meses, e seu consumo aumentou 80% nos últimos 18 meses.
Em comparação, o usuário médio pagante gasta apenas US$ 25 por mês, e seu orçamento quase não cresce.
Embora esses super players estejam comprando freneticamente ferramentas de automação, como n8n e Manus, eles também gastam pesadamente em plataformas de produtividade criativa, como Higgsfield, Figma e HeyGen.
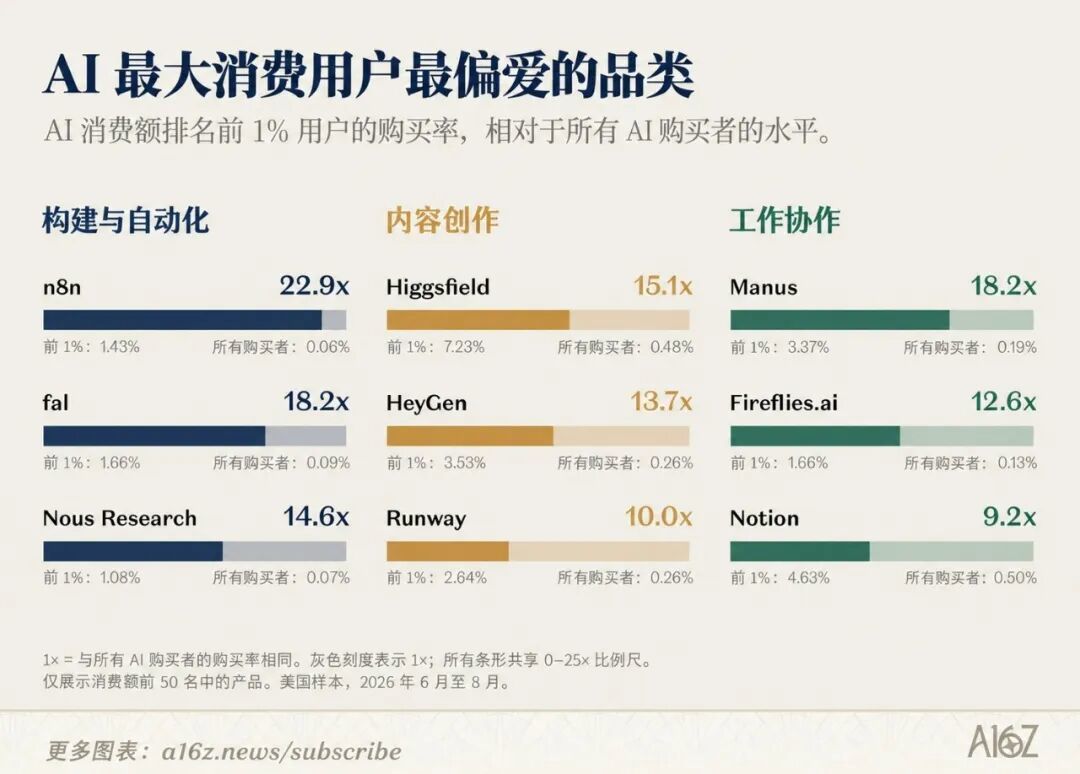
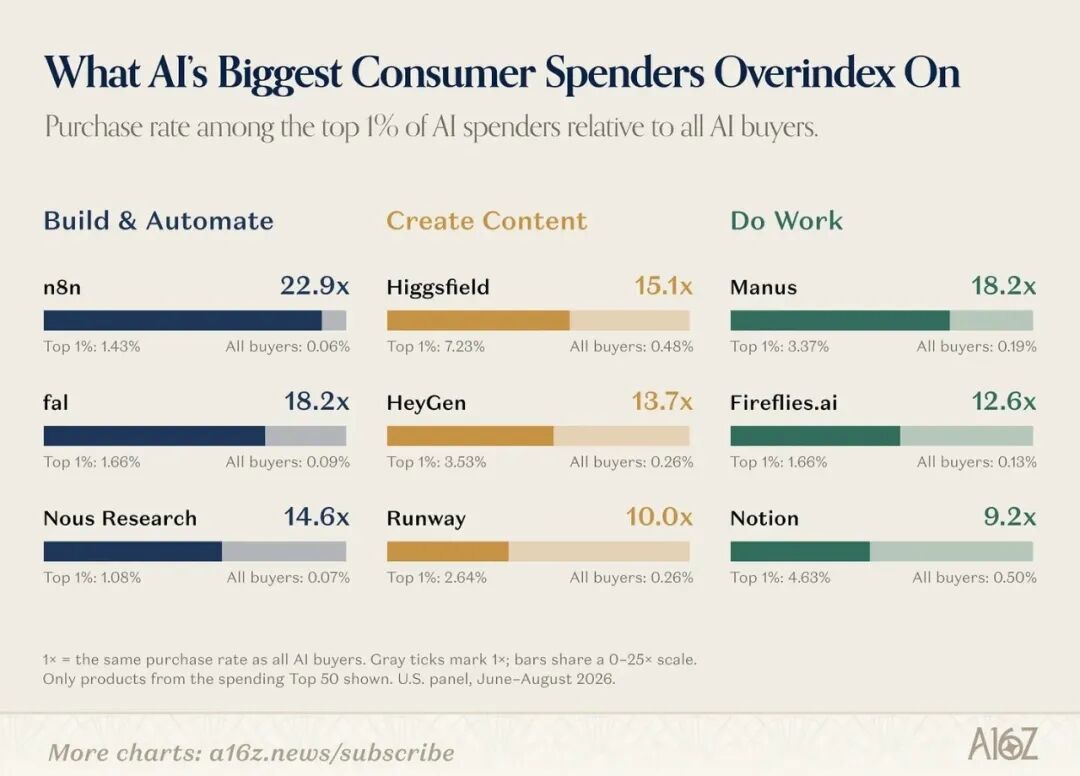
Isso também explica por que existe uma enorme desconexão entre a “lista de tráfego” e a “lista de receitas”: 29 dos 50 principais fornecedores de IA classificados por consumo real não aparecem na lista de tráfego.
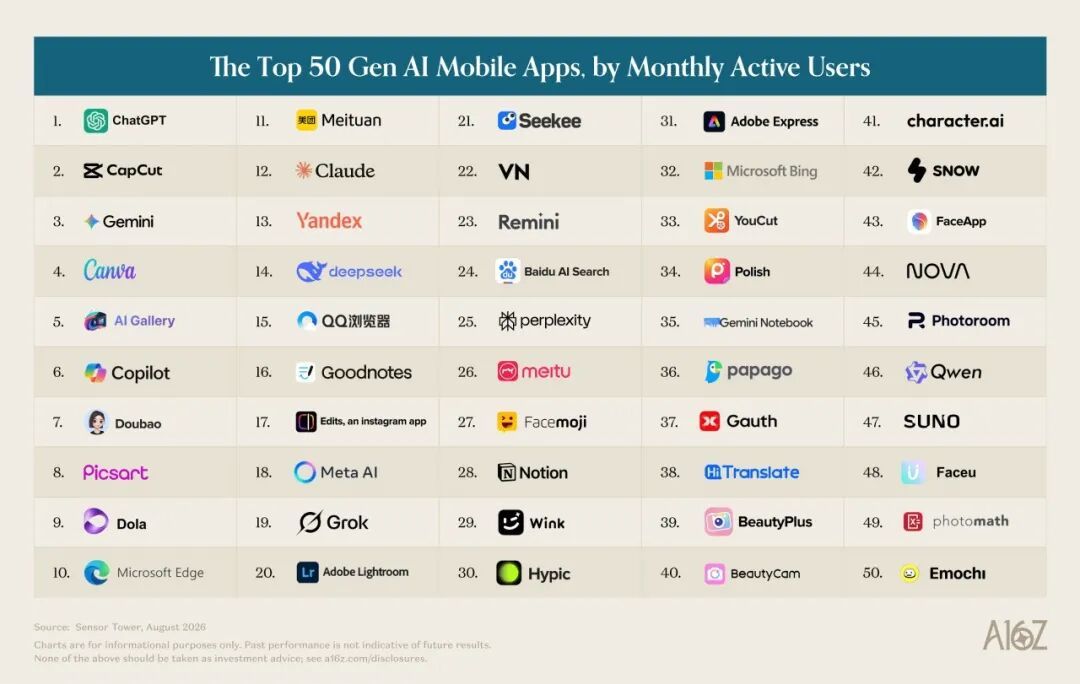
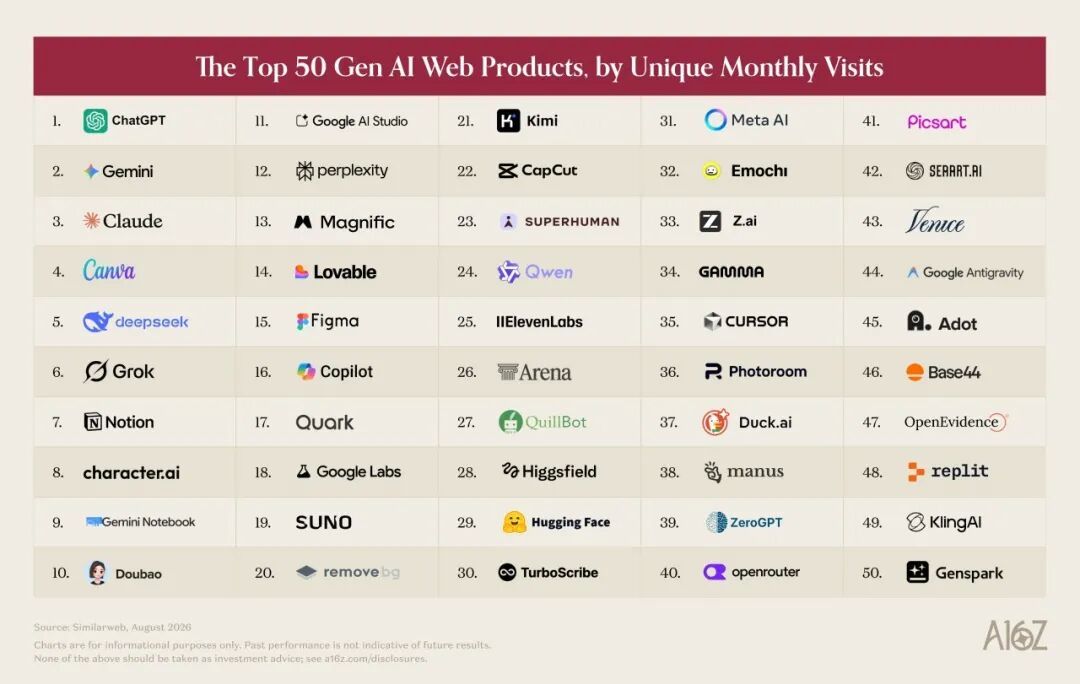
Nas três principais listas de tráfego web, atividade móvel mensal e receita real calculada pelo a16z, apenas 7 empresas podem estar na lista ao mesmo tempo: exceto os dois irmãos mais velhos ChatGPT e Claude, as outras são apenas a empresa de modelos Suno, os aplicativos nativos de IA Perplexity, Photoroom e os antigos gigantes Canva e Notion.
A grande maioria dos produtos estrela que dependem do tráfego gratuito não pode ser incluída na tabela de consumo real.
Depois de lançar 127 produtos em meio ano, Claude contra-atacou com “purificação”
Além dos superusuários, o mercado de massa ainda é o campo Shura das Três Grandes.
Para competir por usuários, a Anthropic, o Google e a OpenAI lançaram freneticamente 127 novos produtos em apenas seis meses.
Não há dúvida de que ChatGPT ainda é o rei absoluto.
Seja na web ou no lado móvel, seu tráfego tem uma vantagem esmagadora sobre Gemini e Claude (a atividade mensal no lado móvel é até 14 vezes maior que a de Claude); em termos de número de assinantes pagos, o ChatGPT é três vezes maior que os dois últimos.
Em julho deste ano, com o lançamento da família GPT-5.6 (Sol, Terra, Luna) e do ChatGPT Work, seu motor de crescimento rugiu novamente.
Mas a variável mais notável é o surgimento repentino de Claude.
Na primeira edição da lista, em setembro de 2023, Claude nem encontrou essa pessoa; agora ele não apenas aumentou muito seu tráfego, mas também ultrapassou brevemente o Gemini, que nasceu com uma colher de prata, em número de usuários pagantes nos Estados Unidos no início deste ano.
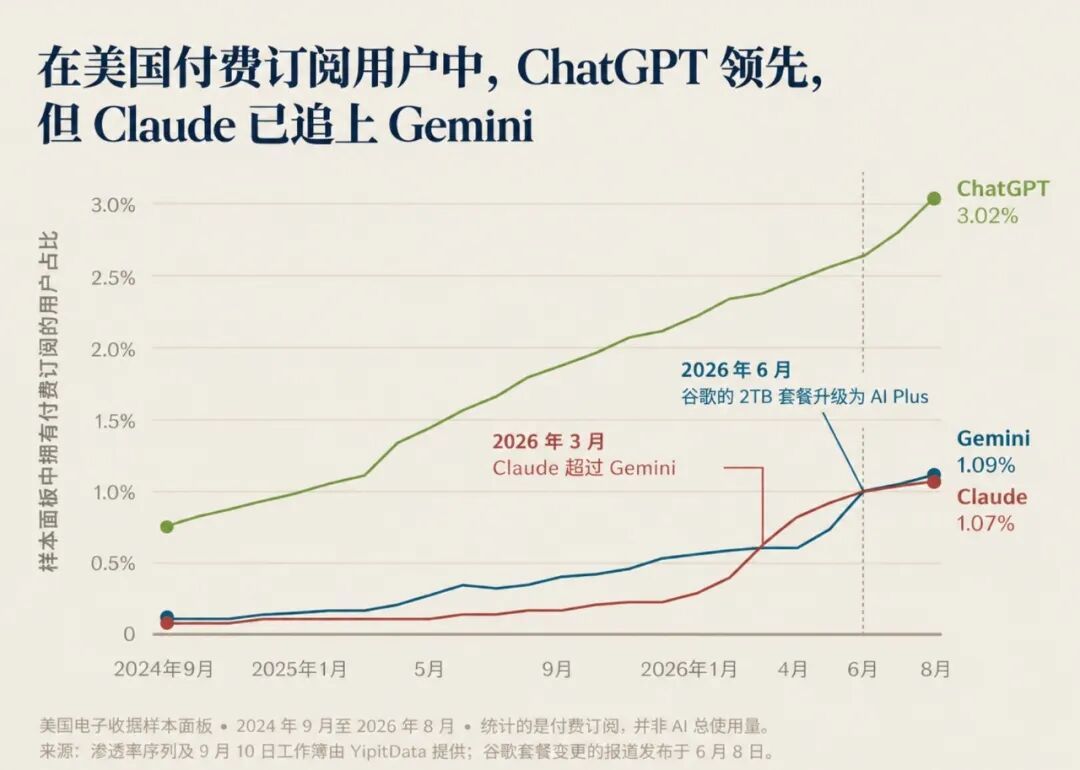
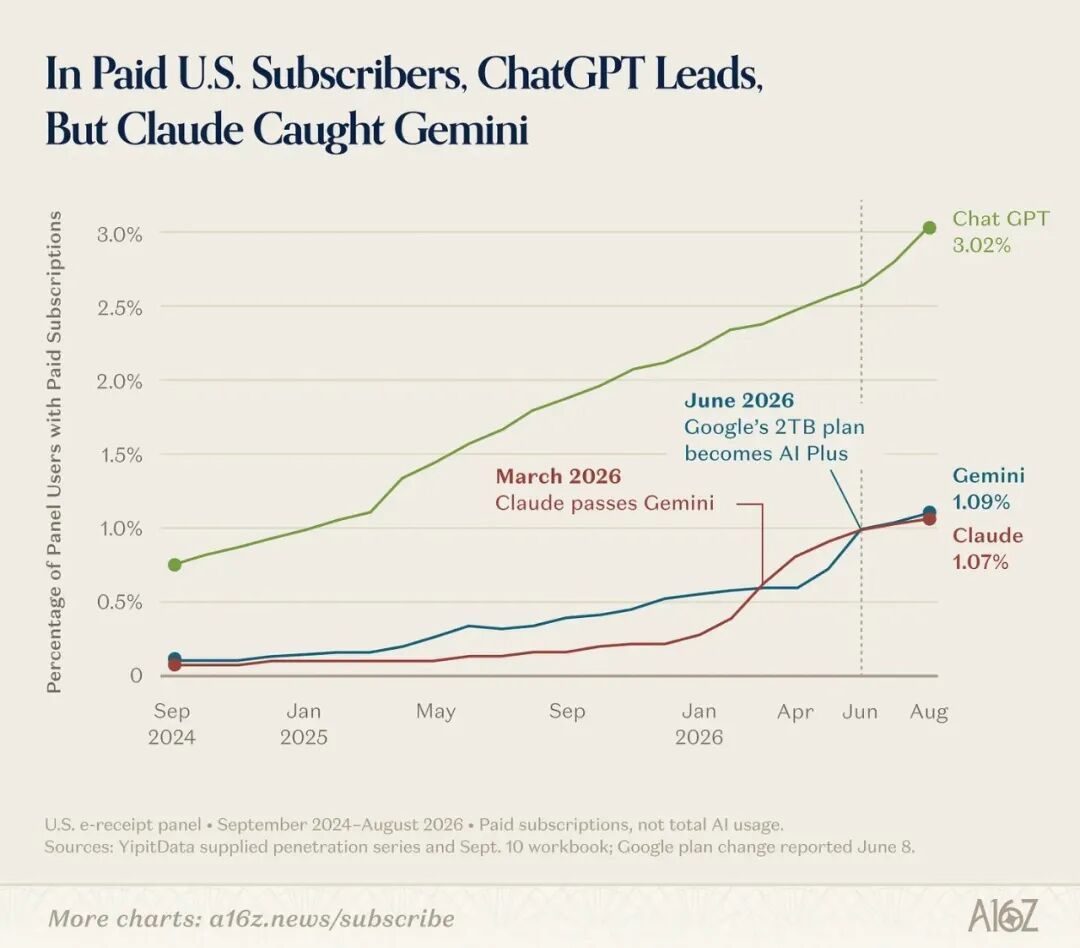
Em última análise, o estilo de jogo do Anthropic gira em torno de um grande milagre.
Enquanto o ChatGPT tentava fazer tudo (lançar ferramentas para finanças pessoais, procura de emprego e até saúde) e o Google atacava modelos criativos (Lyria 3 Pro, Gemini Omni), Claude se concentrava quase inteiramente em prosumers (Claude Design, Code Review).
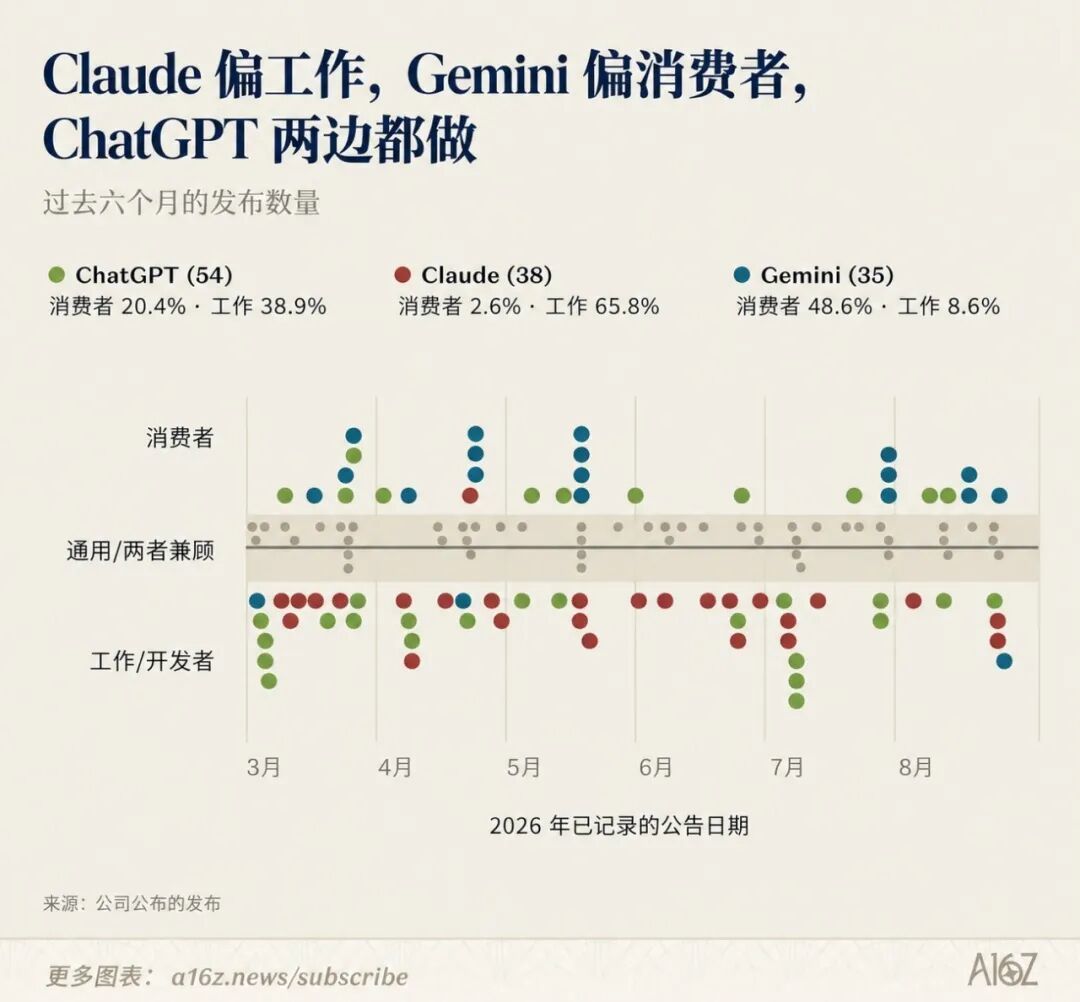
Além disso, a Anthropic deixou claro que nunca tocará em publicidade. Com seu excelente modelo, as assinaturas de usuários finais C estão se tornando uma importante fonte de receita.
No plano de assinatura pessoal mais sofisticado de Claude, de até US$ 100/mês, 7,3% dos usuários pagantes pagaram por ele; para efeito de comparação, as taxas de conversão do Google e ChatGPT nos pacotes com o mesmo preço foram de apenas 1,3% e 1,1%, respectivamente.
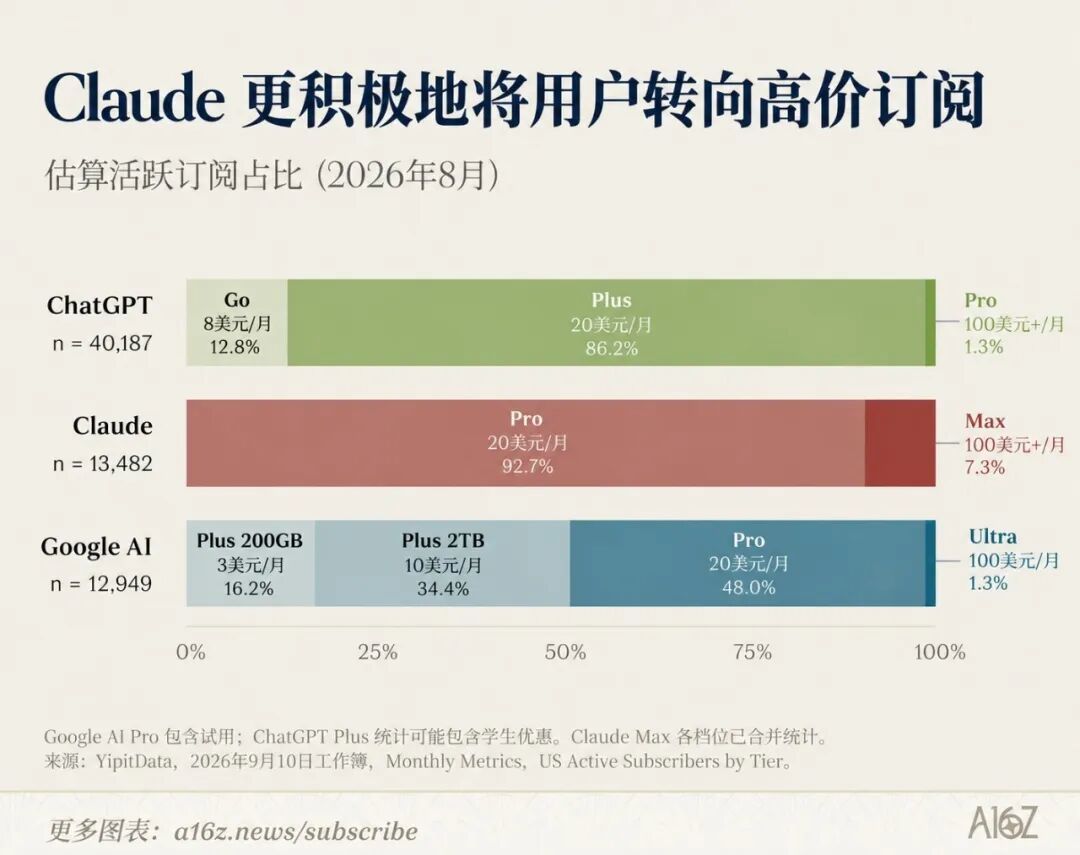
Além disso, os dados mostram que apenas 8% dos assinantes do ChatGPT também assinam o Claude.
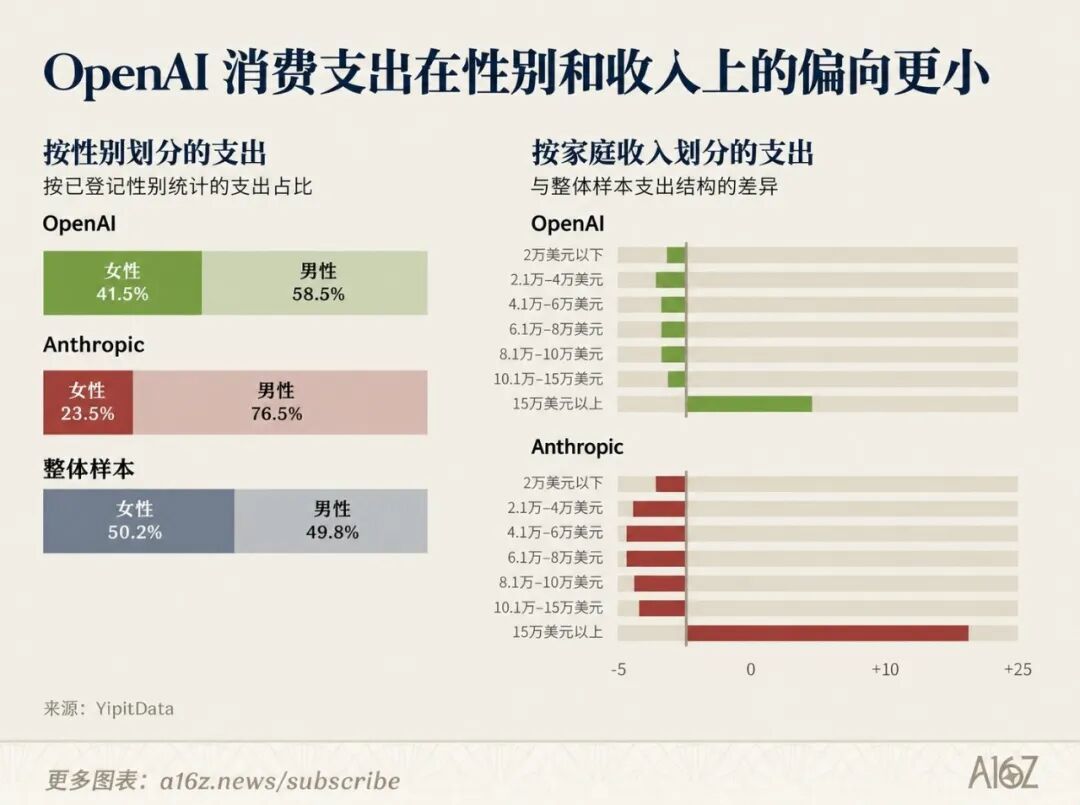
Como as startups podem escapar do moedor de carne das grandes empresas?
Quando o tráfego é sugado pelo ChatGPT e quando gigantes tradicionais de SaaS, como Superhuman e Canva, incorporam perfeitamente a IA nos fluxos de trabalho existentes, o espaço restante para as startups está sendo infinitamente comprimido.
Mas não há como sobreviver à sombra de gigantes. Para tanto, a16z resumiu quatro experiências:
Primeiro, domine o modelo diferenciado exclusivo.
Não importa quão poderoso seja o grande modelo geral, ele não pode alcançar o máximo em um campo vertical específico. Suno (19º em tráfego, 7º em receita) e ElevenLabs são a melhor prova. Para os criadores, vale a pena pagar por um estilo visual único, textura sonora ou dados de treinamento proprietários.
Em segundo lugar, já que você não pode vencê-los, junte-se a todos.
O popular editor de código Cursor (alçou para o número 35) oferece suporte à chamada de modelos de vários laboratórios. Para os usuários, poder mudar livremente para o modelo mais conveniente de acordo com tarefas específicas é muito mais agradável do que estar vinculado ao ecossistema de um determinado grande fabricante.
Além disso, entre nos “cantos escondidos” que os gigantes não querem tocar.
As políticas de conformidade e as preocupações com a privacidade são precisamente o fosso para as startups: o OpenEvidence, que se concentra na privacidade médica, penetrou de 50 a 60% da comunidade médica dos EUA; e os aplicativos de IA NSFW (conteúdo adulto) que foram deliberadamente excluídos desta lista representam, na verdade, mais de 20% da lista de tráfego.
O mercado onde os gigantes não ousam afundar em nome da reputação é um terreno fértil para um crescimento bárbaro.
Finalmente, como a entrada do software é ocupada pelo Google Docs e ChatGPT, vamos aproveitar a entrada física. Por exemplo, o hardware de gravação de IA Plaud ficou em 16º lugar na lista de gastos do consumidor graças ao seu modelo “dispositivo + assinatura”.
Os gigantes também notaram. A Meta colocou o Muse em óculos inteligentes e até desenvolveu animais de estimação eletrônicos com IA; A aquisição da io Products pela OpenAI tem ainda mais ambição de tornar o hardware escrito em sua cara.
No entanto, sejam gigantes ou startups, a IA do consumidor atual enfrenta essencialmente um problema inevitável: o modelo de negócios é muito único.
Por um lado, na era pré-IA, a lógica subjacente à Internet era que “a lã vem das ovelhas”: assistimos a conteúdos gratuitamente à custa de anúncios. Mas na era da IA, o custo do poder de computação dos grandes modelos é surpreendentemente alto, e os fabricantes de IA simplesmente não podem se dar ao luxo de gastar dinheiro em troca de tráfego gratuito.
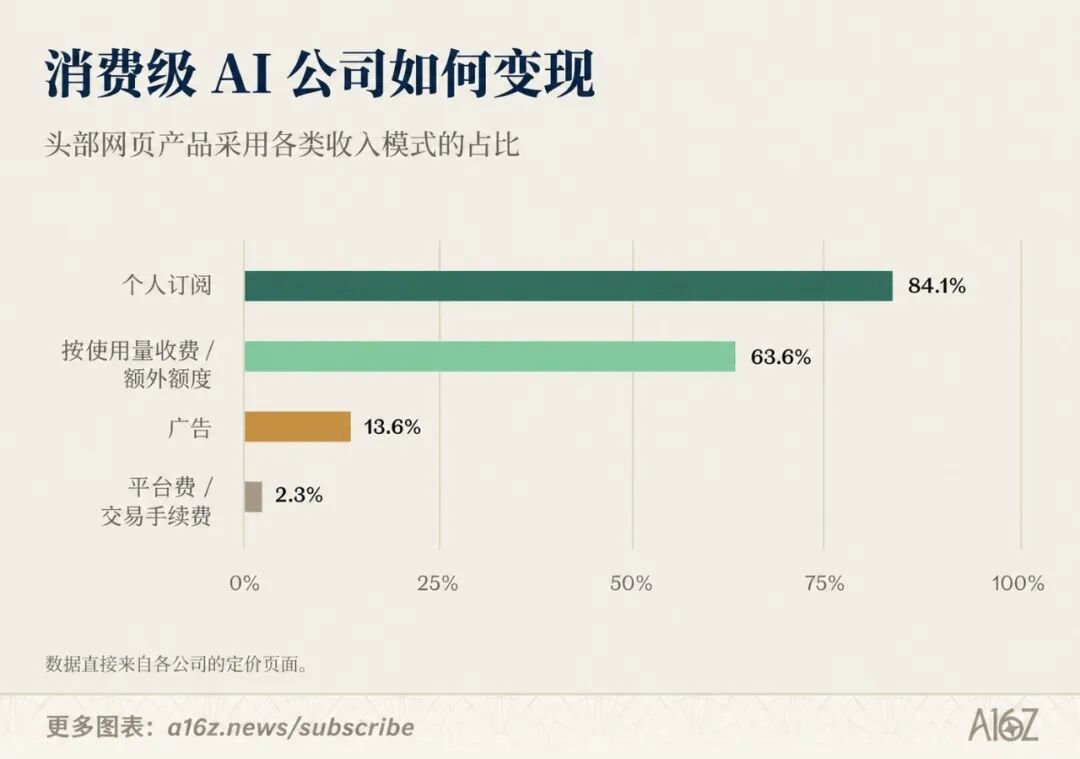
Entre os 44 produtos nativos de IA contados pela a16z, 84% ganham dinheiro com a venda de assinaturas e 63% com a venda de cotas de poder de computação.
Por outro lado, os Agentes de IA (agentes inteligentes) com capacidades reais de execução estão detonando a próxima revolução do modelo de negócios.
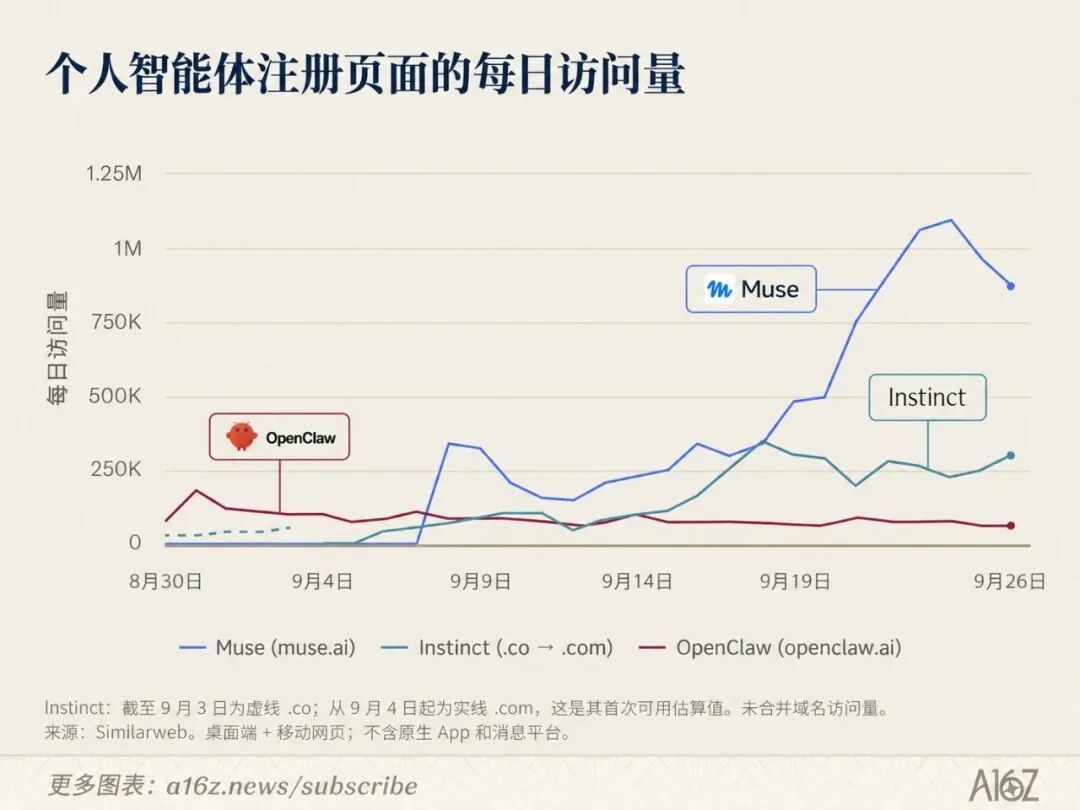
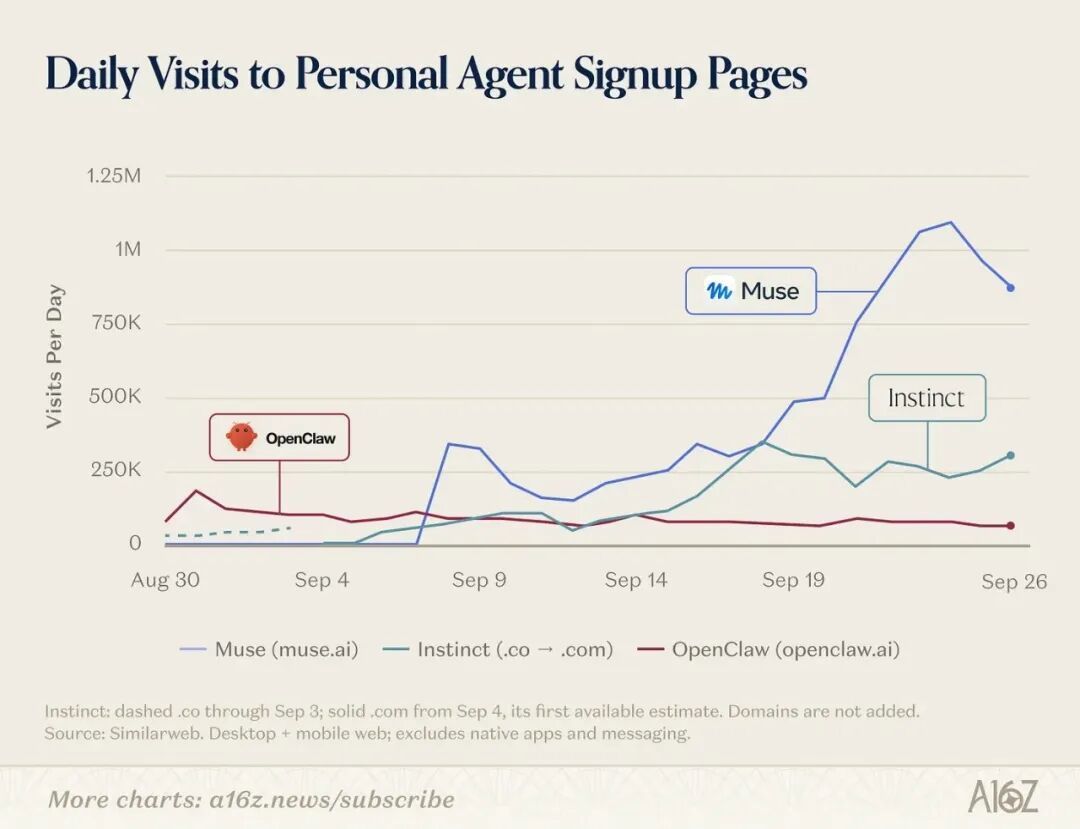
Há meio ano, todo mundo ainda reclamava que o Agent era difícil de usar; hoje, produtos de agentes pessoais como Muse e Grok Bot têm milhões de usuários ativos.
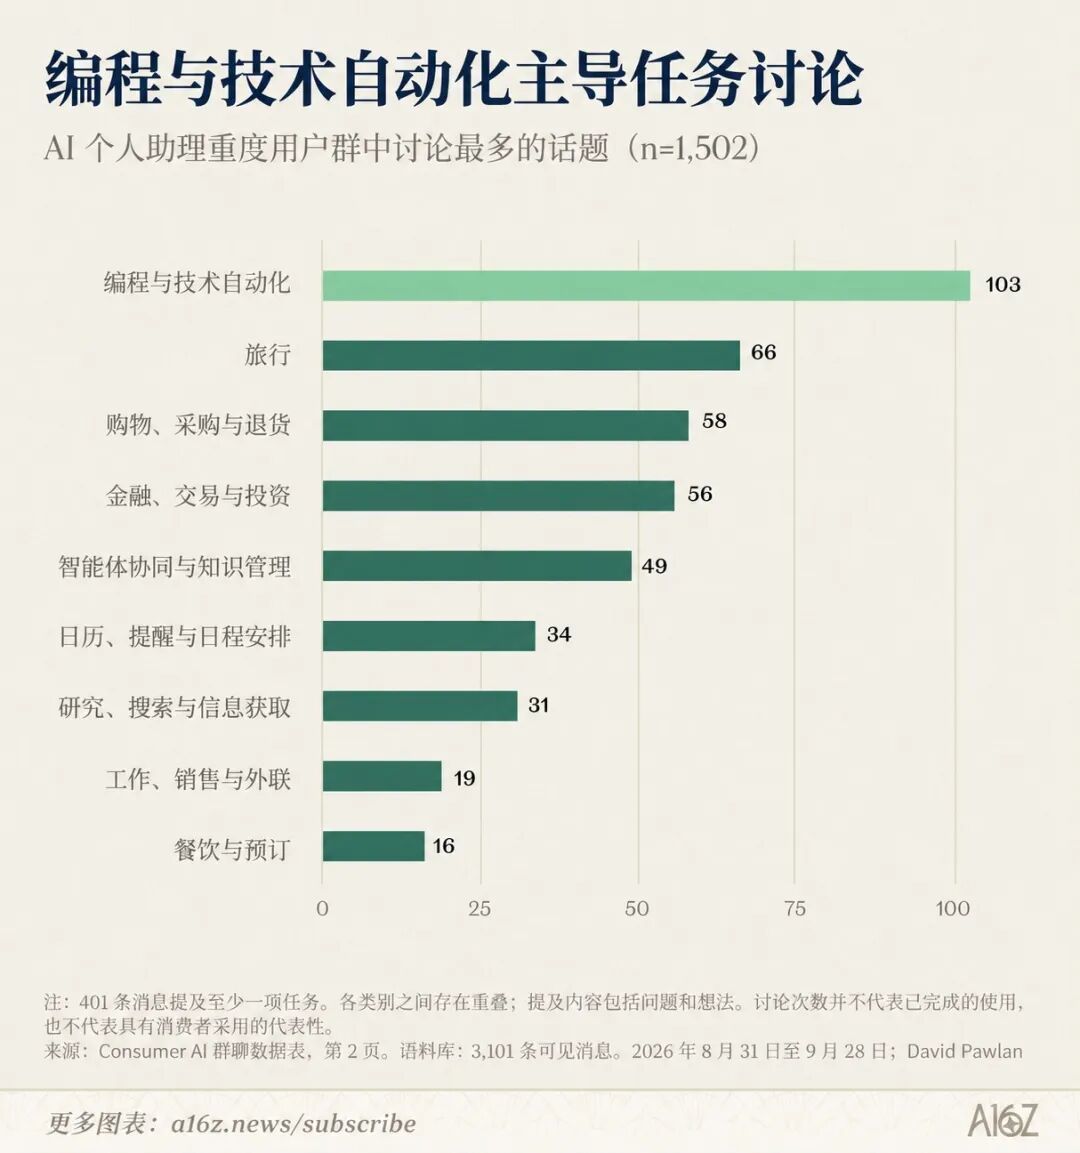
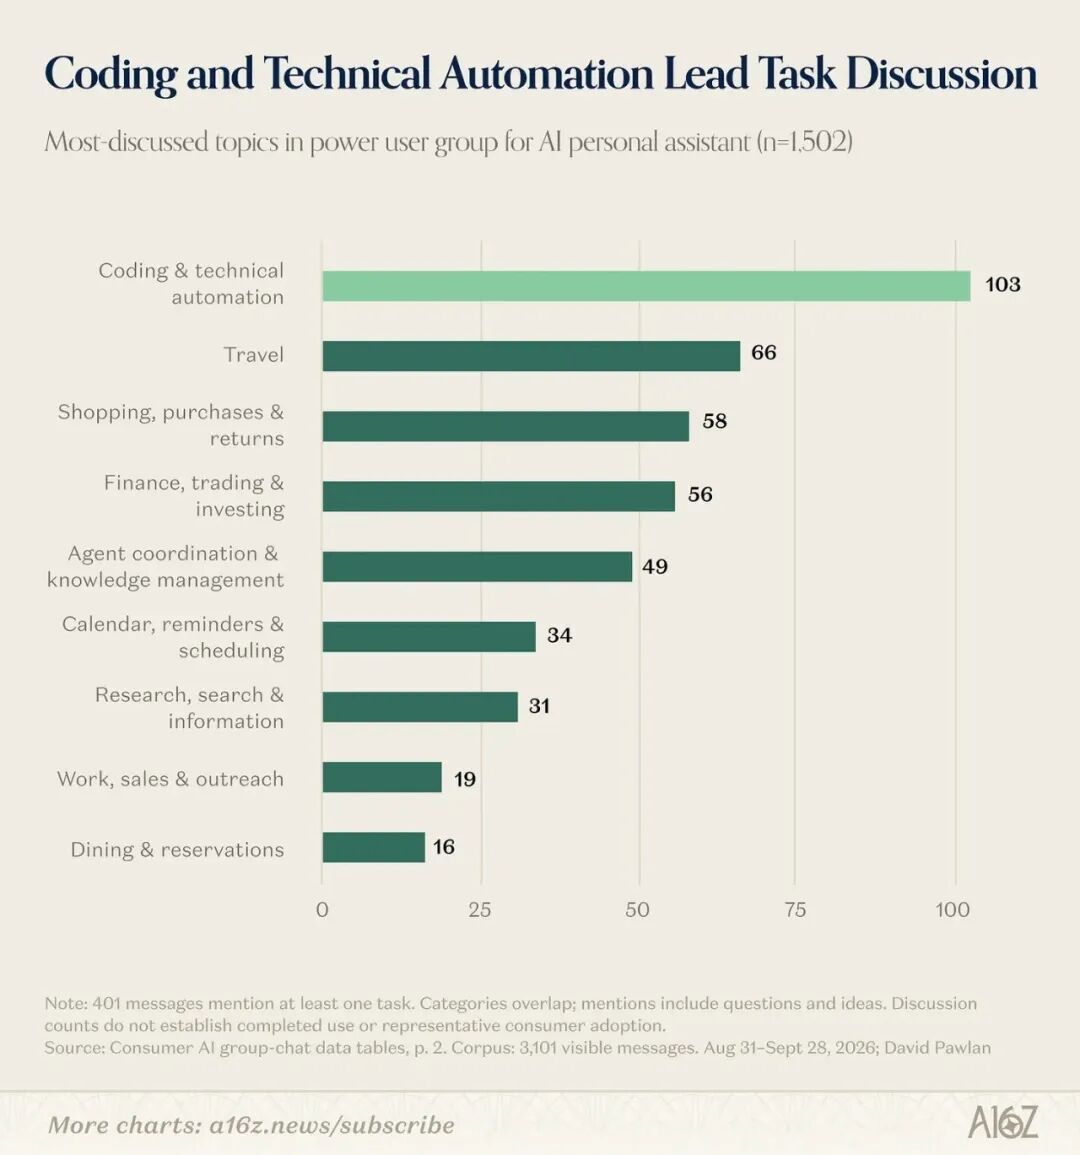
De acordo com dados do AssistantBenchmark, os cenários de aplicação mais comumente discutidos para Agentes são programação e automação técnica.
Mais importante ainda, uma vez que a IA domina a entrada da transação, ela não precisa mais cobrar dos usuários a dolorosa taxa de assinatura de US$ 20. Ele pode cobrar dos comerciantes uma “taxa de aceitação” ou taxa de marketing de afiliados, assim como as plataformas tradicionais da Internet.
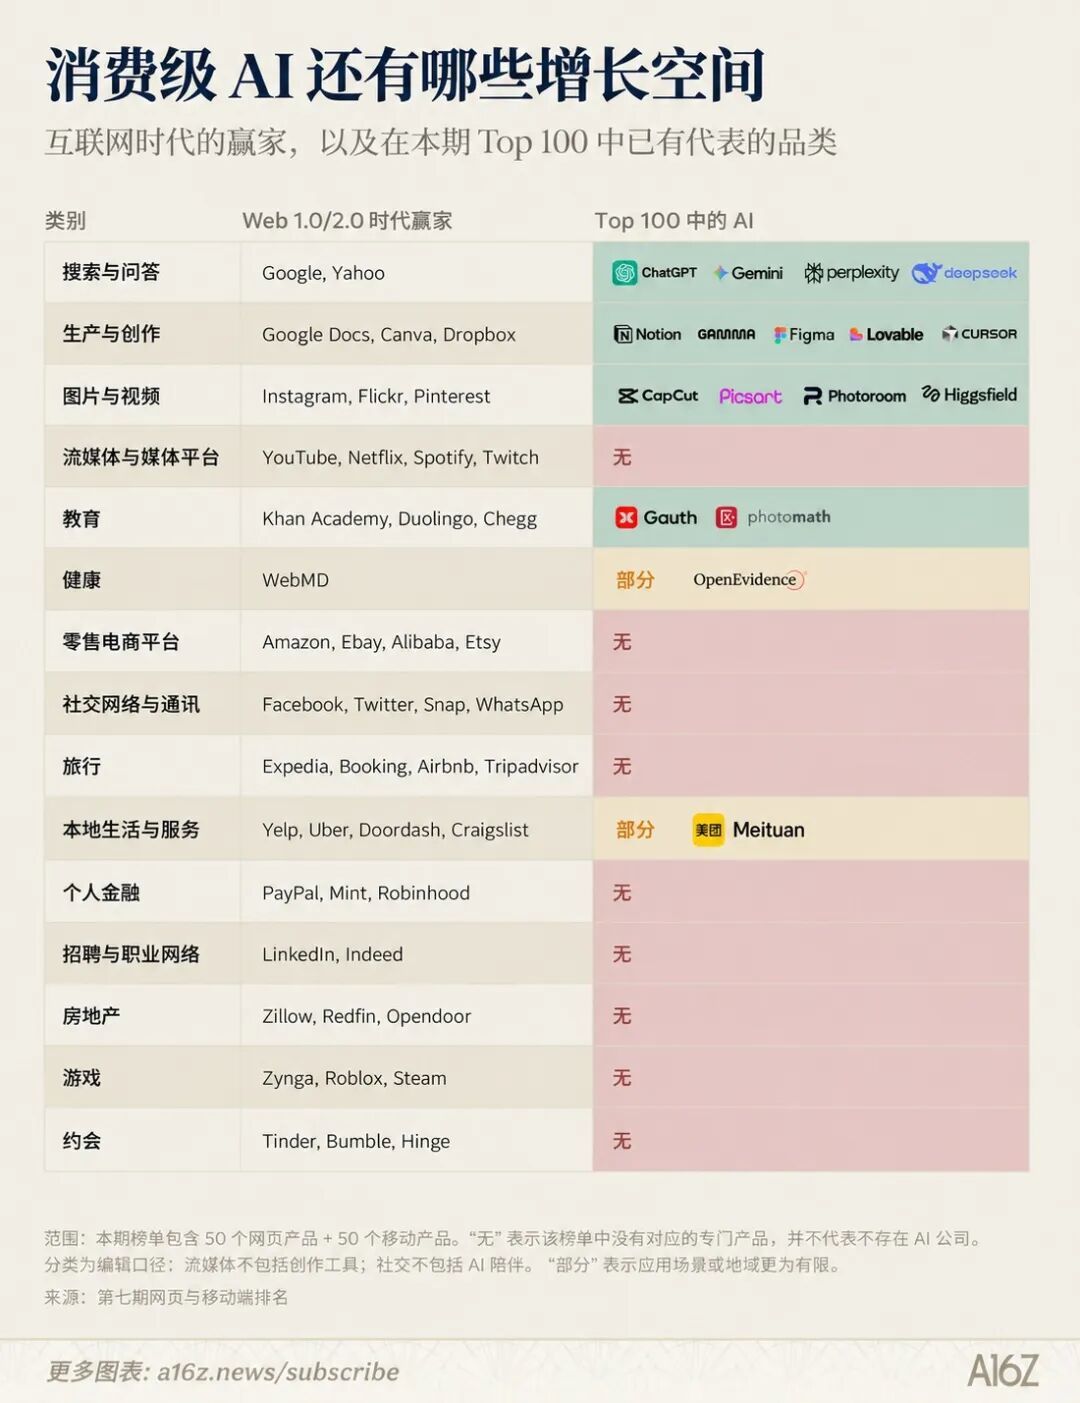
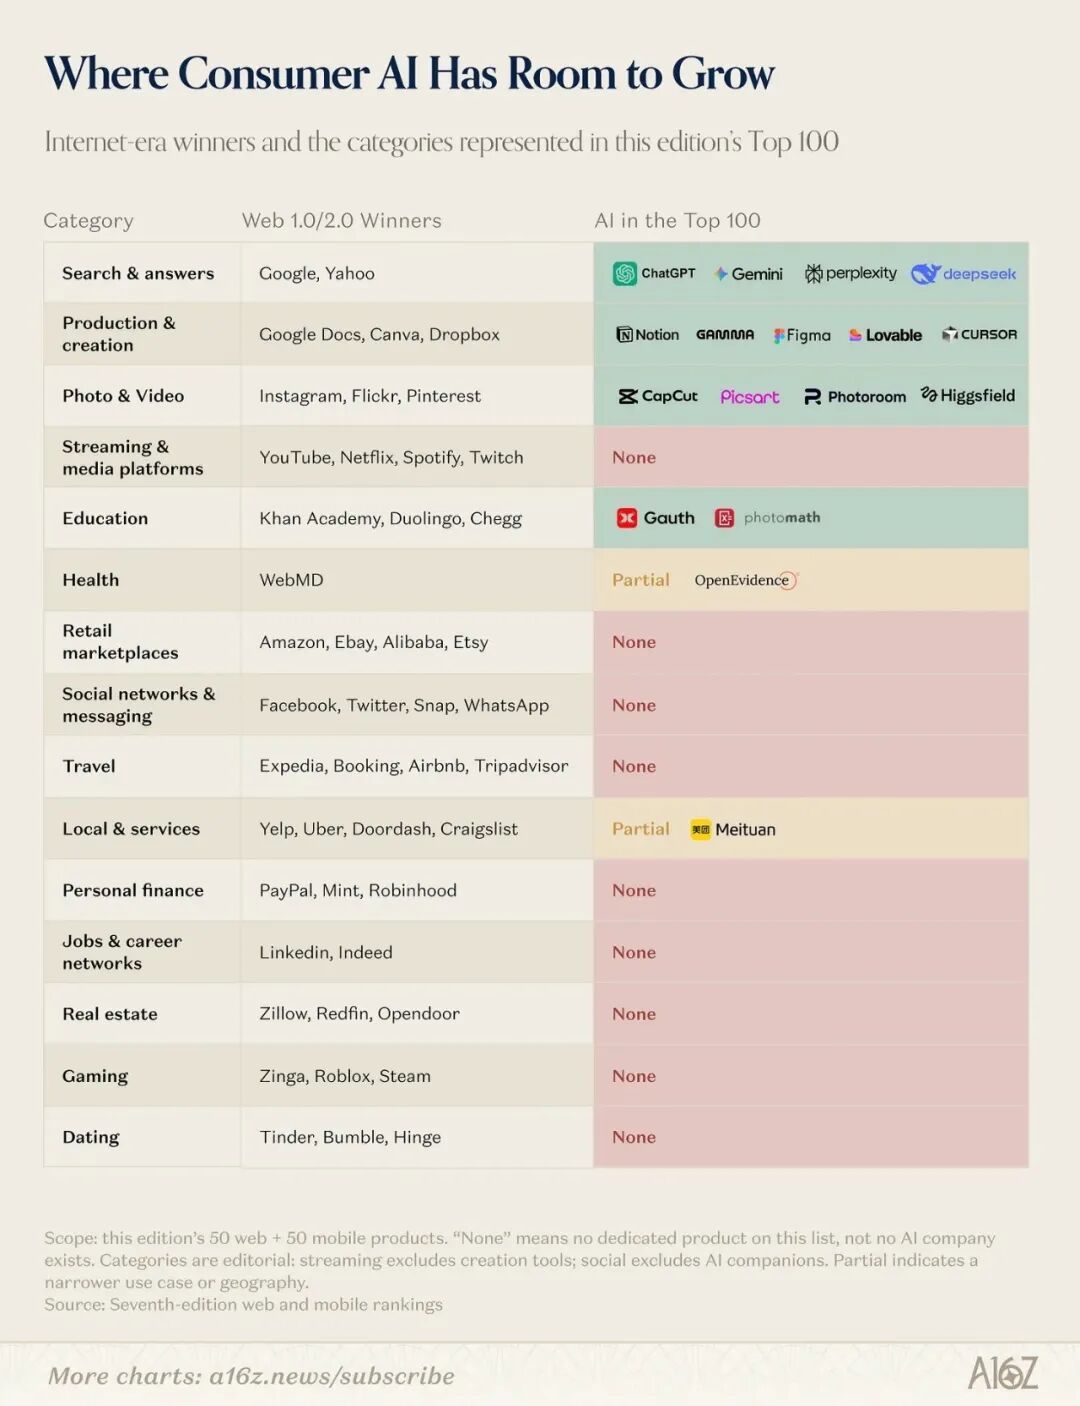
Resumindo, a primeira metade da IA do consumidor é um carnaval para 1% dos superjogadores. Todos estão imersos na magia do Prompt e dispostos a pagar pelo alto poder de computação.
Mas se a IA quiser tornar-se a Internet móvel da próxima era, terá de completar uma difícil transformação: de uma ferramenta SaaS que "cobra renda mensal dos utilizadores" para uma infra-estrutura que "extrai água das transacções", ou redescobre o modelo clássico de publicidade da Internet.
Como a16z disse no final do relatório, as assinaturas ainda serão o lar das ferramentas profissionais. Mas somente quando os modelos de comissão de publicidade e transação realmente funcionarem, e quando as pessoas comuns não precisarem mais calcular cuidadosamente os tokens consumidos em cada conversa, é que a magia da IA realmente chegará ao dia a dia de todos.
E esse dia pode chegar mais cedo do que pensamos.
Comentários