Resumo:
A renúncia do ex-CEO da Nvidia, Jensen Huang, mais uma vez desencadeou discussões nos Estados Unidos em torno de estruturas de ações de classe dupla, com foco na governança corporativa de grandes empresas de tecnologia. A estrutura acionária de duas classes pode dar aos fundadores direitos de voto muito maiores do que os acionistas ordinários. Existem claras diferenças de opinião sobre se este sistema protege o controlo de gestão ou enfraquece os controlos e equilíbrios entre os acionistas e o conselho de administração.
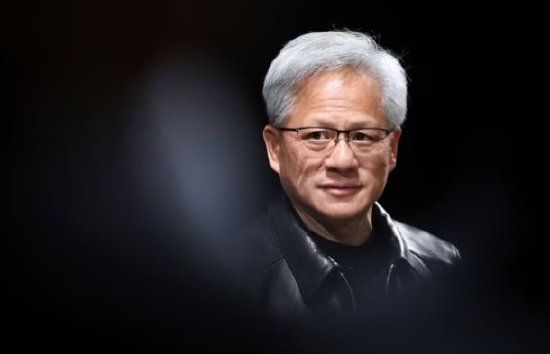
O patrimônio de classe dupla é um mecanismo de patrimônio no qual as ações detidas por acionistas específicos, como os fundadores, têm direitos de voto mais elevados do que as ações ordinárias, também conhecidas como "ações com direito a voto".
As You Sow, uma conhecida organização americana de direitos dos acionistas, emitiu um comunicado no dia 14, horário local, dizendo que a Nvidia não adota uma estrutura de ações de classe dupla, para que seu conselho de administração possa supervisionar efetivamente a gestão. A organização defende que outras empresas também devem aderir ao princípio “uma ação, um voto”.
O CEO da As You Sow, Andrew Behar, disse: "A investigação do conselho da NVIDIA que levou à renúncia de Jensen Huang mostra como é uma supervisão verdadeiramente eficaz." Ele acrescentou: “Quando o CEO se comporta de forma inadequada, deve haver poder no conselho para responsabilizá-lo”.
A organização considera a Meta um caso típico de ações de classe dupla que prejudica os interesses dos acionistas. O CEO da Meta, Mark Zuckerberg, detém apenas cerca de 13% das ações da empresa, mas depende de ações de classe dupla para controlar cerca de 60% do total dos direitos de voto.
Na assembleia de acionistas da Meta de 2020, várias propostas foram colocadas em votação, incluindo a verificação de nomes reais de contas, a remoção de imagens ruins e o fim da divulgação de anúncios políticos falsos. 63,1% dos acionistas independentes apoiaram estas propostas, mas depois de considerar os superdireitos de voto de Zuckerberg e outros fatores, a taxa final de apoio às propostas foi de apenas 19%.
As You Sow acredita que, se essas propostas forem aprovadas, a Meta poderá evitar o pagamento de até US$ 17,1 bilhões (aproximadamente 23 trilhões de won) em compensações de ações judiciais relacionadas ao vício de jovens em mídias sociais. O ponto central é que o capital de duas classes torna impossível aos accionistas concretizarem as suas exigências e, em última análise, tanto as empresas como os investidores sofrem perdas.
Purnima Luthra, professor da Imperial College Business School no Reino Unido, também sugeriu em um comentário que se a Nvidia adotar ações de classe dupla, o enorme poder nas mãos de Huang Renxun poderá piorar ainda mais a crise. Ela disse: “No que diz respeito à NVIDIA, se o próprio Huang Renxun não estiver disposto a renunciar, a estrutura de capital existente da empresa torna possível que ele seja removido”. Ela explicou: "A NVIDIA adota uma estrutura de capital de camada única e todos os acionistas, incluindo Huang Renxun, têm uma ação e um voto, portanto, o comportamento de alienação do conselho de administração não lhe trará muita proteção."
Comparando empresas como Meta e SpaceX, onde os direitos de voto estão concentrados nas mãos dos fundadores, ela acrescentou: "Este tipo de estrutura de propriedade tornará difícil para os acionistas responsabilizar líderes corporativos fortes."
No entanto, algumas pessoas acreditam que o acordo de governança da Nvidia sem capital de duas classes torna o controle operacional do fundador muito frágil. Essa visão sustenta que os fundadores que aderem a estratégias de longo prazo podem ser facilmente excluídos devido a pressões externas ou resoluções do conselho.
Jeffrey Sonnenfeld, professor da Escola de Administração de Yale que há muito apoia ações de classe dupla, destacou em uma entrevista em 8 de novembro, horário local, que Huang Renxun não tinha superdireitos de voto para consolidar seu controle. Ele comentou que Huang Renxun é um dos poucos gestores que levou a Nvidia a grande sucesso sem suporte de capital de classe dupla. Ele também disse que se Huang Renxun detiver superdireitos de voto, será muito mais difícil para o conselho de administração destituí-lo.
Comentários