
Resumo:
Embora a escala geral de circulação de stablecoins quase não tenha crescido desde 2026, sua frequência de uso e o valor das transações na área de pagamentos aumentaram significativamente. Os dados mais recentes da empresa de análise de dados blockchain Allium mostram que nos primeiros nove meses de 2026, a quantidade de pagamentos de stablecoin atingiu US$ 482 bilhões, um aumento anual de 45%; durante o mesmo período, o número de pagamentos aumentou 71%, ultrapassando mil milhões. Isto mostra que o mercado de stablecoins está passando por uma mudança notável: a força motriz para o desenvolvimento da indústria está começando a vir mais do uso real das stablecoins existentes, e não apenas da expansão da escala de emissão.
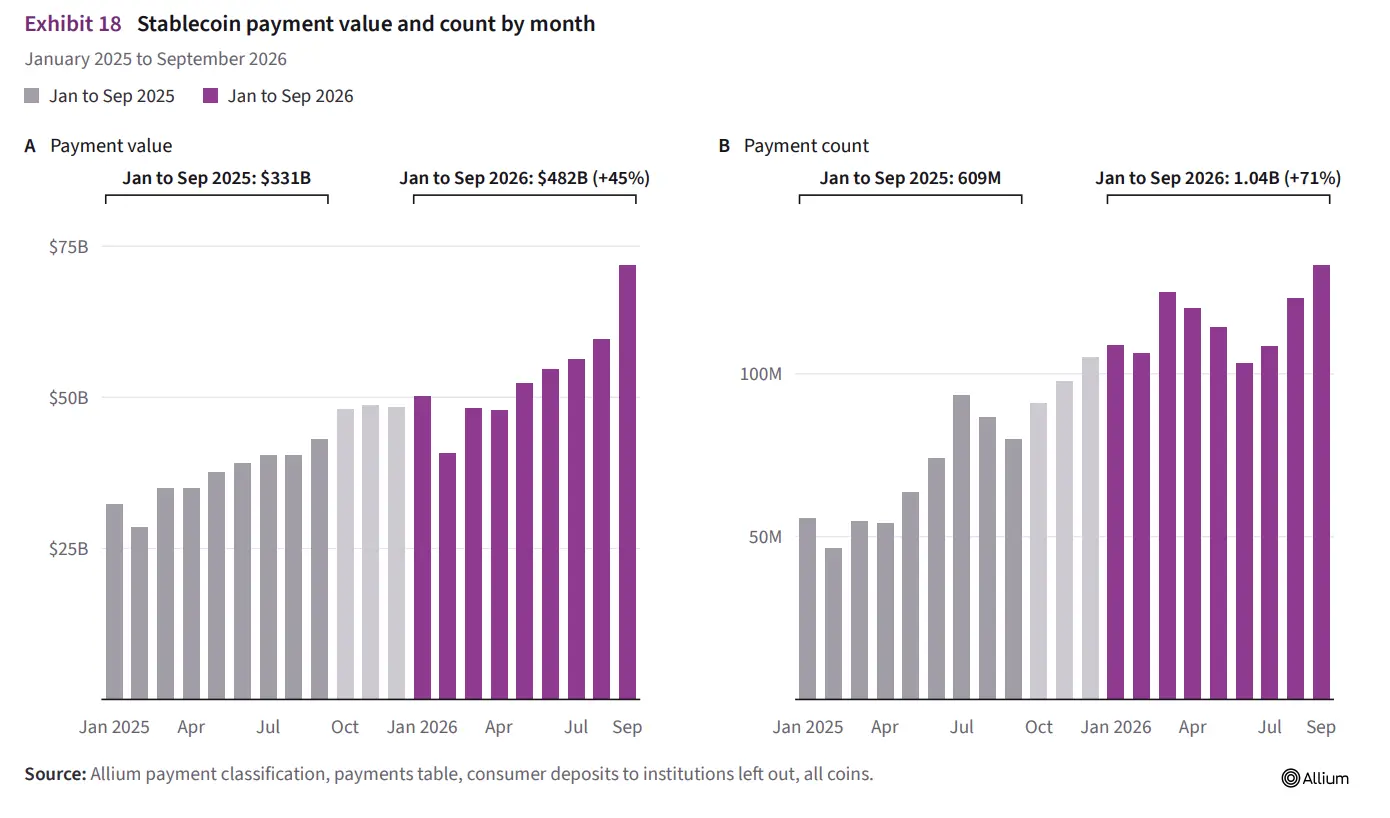
De acordo com um relatório da CoinDesk de 18 de outubro, no final de setembro de 2026, a circulação global total de stablecoins era de aproximadamente US$ 305 bilhões, um aumento de apenas 0,4% em relação ao início do ano. Em total contraste, tanto o valor do pagamento em stablecoin quanto o número de transações alcançaram um rápido crescimento. Ao mesmo tempo, importantes empresas da indústria de pagamentos tradicionais, como Visa, Mastercard e Stripe, estão a acelerar a integração de moedas estáveis com cartões bancários, remessas transfronteiriças e sistemas de gestão de fundos empresariais, tentando integrar dólares digitais na infra-estrutura financeira existente de forma mais natural.
Stablecoins são uma classe de criptoativos que tentam manter seu valor relativamente estável em relação a moedas fiduciárias, como o dólar americano. Tomando como exemplo as stablecoins do dólar americano, seus emissores geralmente sustentam o valor do token por meio de mecanismos como ativos de reserva, para que seu preço não flutue com tanta frequência quanto criptomoedas como o Bitcoin. Stablecoins não só podem ser transferidos no blockchain, mas também podem ser usados para liquidação em plataformas de negociação, transferências transfronteiriças de fundos e alguns serviços de pagamento do mundo real.
No passado, o crescimento do tamanho do mercado de stablecoins era frequentemente visto como um indicador importante do desenvolvimento da indústria, porque mais tokens em circulação geralmente significavam mais fundos disponíveis no mercado para negociação e liquidação. No entanto, os dados da Allium desta vez mostram que a atividade real de pagamento de stablecoins pode continuar a crescer enquanto a escala de emissão basicamente estagnou. Em outras palavras, o mercado não exige necessariamente a emissão de mais stablecoins, mas também pode expandir o negócio de pagamentos aumentando a frequência de uso dos tokens existentes.
Essa tendência é especialmente importante para empresas de pagamento tradicionais. Há muito que existem diferenças claras de infraestrutura entre os pagamentos em criptomoedas e os sistemas financeiros tradicionais. Mesmo que os utilizadores possuam stablecoins, poderão ter de convertê-las em moeda legal nas suas contas bancárias antes de poderem completar o consumo diário ou enviar dinheiro a terceiros através dos canais de pagamento tradicionais. As empresas podem precisar gerenciar contas bancárias, carteiras de ativos criptográficos, transações blockchain e processos legais de liquidação de moeda separadamente.
Hoje, as empresas de pagamento estão tentando integrar esses links para que usuários e comerciantes não tenham que construir um sistema financeiro completamente independente para usar stablecoins.
Os dados mostram que nos primeiros nove meses de 2026, o consumo de cartões bancários associado a stablecoins atingiu US$ 3,9 bilhões, 10 vezes maior que no mesmo período do ano passado. Entre essas transações com cartão bancário, pequenas compras inferiores a US$ 50 representaram 84% do aumento no número de transações. Isto mostra que o crescimento dos pagamentos relacionados com stablecoins não se limita mais a transferências de fundos entre bolsas de criptomoedas ou grandes instituições, e começou a aparecer mais em cenários de consumo diário.
No entanto, o crescimento na escala de pagamentos de stablecoins ainda precisa ser interpretado com cautela. As estatísticas da Allium mostram que no final de setembro, o valor total original de transferência de stablecoins no blockchain atingiu 97,9 trilhões de dólares americanos, mas isso inclui vários tipos de transferências internas de fundos em bolsas, atividades financeiras descentralizadas e transações automatizadas. Após a triagem, a Allium classificou aproximadamente US$ 2,4 trilhões como atividade do usuário final, representando 2,5% do valor original da transferência. Os US$ 482 bilhões em estatísticas de pagamento da empresa são baseados em dados relevantes filtrados, e não no valor total de transferências de blockchain.
Esta distinção é importante. Grandes transferências na blockchain não representam necessariamente transações reais de bens e serviços, e alguns fundos podem fluir repetidamente entre plataformas de negociação, protocolos financeiros ou sistemas automatizados. Portanto, analisar a utilização económica real das stablecoins exige distinguir entre a escala de movimentação de fundos na cadeia e o montante que os utilizadores finais realmente utilizam para pagar.
Uma série de ações recentes de empresas de pagamento tradicionais mostram que as stablecoins estão tentando entrar em infraestruturas financeiras mais maduras.
A Mastercard lançou a Global Money Platform em 15 de outubro. Este serviço foi desenvolvido em parceria com a empresa de infraestrutura de stablecoin BVNK e tem como objetivo integrar contas tradicionais em moeda fiduciária, saldos de stablecoin, câmbio de moeda, consumo de cartão bancário e pagamentos de contas bancárias por meio de uma interface unificada. A Mastercard adquiriu anteriormente o BVNK em agosto de 2026.
Através desta plataforma, bancos e empresas de tecnologia financeira podem fornecer aos clientes contas que suportam moedas fiduciárias e moedas estáveis, para que os utilizadores não tenham de utilizar sistemas completamente independentes para gerir dois tipos de fundos. As empresas de pagamento Nuvei e Marqeta tornaram-se os primeiros clientes a integrar serviços relacionados.
O foco deste plano não é exigir que os consumidores comuns usem diretamente carteiras blockchain para concluir todos os pagamentos, mas sim usar stablecoins como fonte de fundos ou ferramentas de liquidação no sistema financeiro existente. Para os usuários, a experiência de pagamento ainda pode manter a forma familiar de contas e cartões bancários; para os prestadores de serviços, a camada inferior pode escolher o método apropriado de transferência de fundos entre o sistema bancário tradicional e a rede blockchain com base nas necessidades reais.
Stripe também está promovendo um layout semelhante. A empresa está trabalhando com a empresa de serviços financeiros blockchain Plasma para desenvolver cartões bancários que suportem stablecoins. Ela planeja permitir que os usuários usem saldos em moedas como dólares americanos, euros, reais brasileiros, pesos mexicanos e pesos colombianos, ao mesmo tempo que oferece suporte a saldos elegíveis de stablecoin.
De acordo com o plano anunciado por ambas as partes, os usuários podem pagar prioridade sobre o saldo correspondente à moeda de consumo para reduzir trocas de moeda desnecessárias. Por exemplo, quando os utilizadores fazem compras em euros, podem utilizar diretamente os seus saldos em euros, sem terem de primeiro converter fundos para outras moedas e depois passar por processos de câmbio adicionais.
A infraestrutura expandida de cartões bancários da Stripe cobre atualmente mais de 30 países e regiões, e a empresa planeja expandir ainda mais a cobertura para mais de 100 países e regiões em 2027. Se esse plano prosseguir sem problemas, espera-se que as stablecoins alcancem mais consumidores por meio das redes de pagamento existentes e não estarão mais limitadas a grupos de usuários familiarizados com criptomoedas.
A Visa introduz moeda estável no link de preparação de fundos para pagamentos internacionais.
A Visa afirmou que a empresa de serviços de coordenação de pagamentos Inyo Global assumiu a liderança na colocação em operação comercial do serviço de fundo de reserva de moeda estável da Visa Direct. Através deste serviço, as empresas de pagamento podem utilizar o USDC, a moeda estável do dólar americano emitida pela Circle, para preparar fundos antecipadamente para pagamentos transfronteiriços, reduzindo assim a dependência do horário comercial e das janelas de liquidação tradicionais dos bancos.
No processo de pagamento internacional tradicional, os fundos podem precisar passar por vários bancos ou instituições de pagamento, e o horário de chegada será afetado pelo horário comercial, pelos acordos de compensação e pela conexão entre sistemas financeiros em diferentes países. Depois de usar stablecoins para preparar fundos, os provedores de serviços de pagamento podem preparar ou transferir fundos relevantes antecipadamente no blockchain e depois pagar ao beneficiário final por meio de canais de pagamento tradicionais.
Isso não significa que o destinatário deva possuir criptomoeda. De acordo com o modelo introduzido pela Visa, as stablecoins são utilizadas principalmente para a preparação e transferência de fundos entre instituições de pagamento, e o beneficiário final ainda pode coletar fundos através de canais de pagamento regulares. Esse design ajuda a combinar as características de operação 24 horas por dia, 7 dias por semana do blockchain com as redes de contas e pagamentos dos sistemas financeiros tradicionais.
Para as empresas, este tipo de serviço pode ser particularmente adequado para empresas que necessitam de pagamentos transfronteiriços frequentes, tais como comércio eletrónico internacional, liquidação de contratantes no estrangeiro, pagamentos corporativos da cadeia de abastecimento e serviços de remessa para empresas de tecnologia financeira. As empresas não têm de abandonar completamente as suas contas bancárias e sistemas de pagamento existentes, mas também têm a oportunidade de utilizar stablecoins para melhorar algumas das ligações de fluxo de capital.
Patrick Moral, cofundador e CEO da Fipto, uma empresa de serviços de pagamento corporativo com sede em Paris, acredita que as empresas esperam integrar stablecoins diretamente nos sistemas de operações financeiras existentes, em vez de construir uma infraestrutura independente de criptoativos fora do sistema financeiro tradicional. Salientou que, para as empresas, a diferença entre a moeda tradicional e a moeda digital está gradualmente a dar lugar à questão de qual canal de pagamento deve ser utilizado para transações específicas.
Essa visão também reflete as mudanças que estão ocorrendo na indústria de stablecoins. Os primeiros aplicativos de criptomoeda geralmente exigem que os usuários entendam conceitos como carteiras, endereços de blockchain, taxas de transação e gerenciamento de chaves privadas, enquanto os serviços de stablecoin para empresas colocam mais ênfase na integração de back-end. Os usuários podem continuar a concluir operações através de contas bancárias, sistemas financeiros corporativos ou cartões bancários, e os fundos subjacentes podem ser transferidos através do blockchain.
No entanto, os pagamentos com stablecoins ainda representam apenas uma pequena parte do mercado global de pagamentos.
A Allium estima que, no segundo trimestre de 2026, o consumo de cartões bancários vinculados a stablecoins equivale a apenas 0,03% do volume total de pagamentos da Visa, de aproximadamente US$ 4 trilhões no mesmo período. Isto significa que, embora o consumo de cartões bancários relacionados com stablecoins tenha alcançado um crescimento anual substancial, a sua quota de mercado atual ainda é muito limitada.
Além disso, as stablecoins apresentam riscos. A sua estabilidade de valor depende dos mecanismos de reserva do emitente, do mecanismo de resgate e da confiança do mercado; os negócios transfronteiriços também podem ser afetados por requisitos regulamentares, regulamentos de combate à lavagem de dinheiro e regras de verificação de identidade do cliente em diferentes países e regiões. Para as empresas, a adoção de stablecoins também exige a consideração de questões como segurança de custódia, risco de contraparte, taxas de rede e canais de câmbio de moeda fiduciária.
Portanto, o aumento de 45% no volume de pagamentos de stablecoins não significa que as stablecoins tenham substituído os cartões bancários ou transferências bancárias tradicionais. Mais precisamente, estes dados mostram que as stablecoins estão a ser utilizadas com mais frequência para pagamentos e transferências de fundos num contexto de lento crescimento da circulação, enquanto empresas como Visa, Mastercard e Stripe tentam reduzir o limiar de integração no sistema financeiro tradicional.
Se esta tendência pode continuar no futuro depende se as stablecoins podem formar vantagens suficientemente claras em termos de custo, velocidade de transferência, conformidade e facilidade de uso. Se as empresas de pagamento puderem permitir que os usuários usem stablecoins sem alterar seus hábitos de consumo existentes e, ao mesmo tempo, permitir que comerciantes e instituições financeiras concluam liquidações de fundos a um custo menor, então o escopo de aplicação das stablecoins poderá continuar a se expandir.
A julgar pelos dados atuais, o foco de desenvolvimento do mercado de stablecoin está mudando da simples expansão da escala de emissão de tokens para a melhoria da eficiência real do uso dos fundos. Embora a sua proporção no sistema de pagamentos global ainda seja pequena, a cooperação entre instituições financeiras tradicionais e empresas de blockchain está a abrir novos canais para os ativos digitais entrarem nos pagamentos diários e na gestão financeira corporativa.
Comentários