
Resumo:
A Autoridade Britânica de Concorrência e Mercados (CMA) propôs um novo plano para facilitar às empresas britânicas o desenvolvimento de carteiras para iPhone e serviços sem contato que possam substituir o Apple Pay. A CMA acredita que as atuais taxas de acesso, termos contratuais e restrições técnicas da Apple tornam difícil para algumas empresas de tecnologia financeira estabelecer modelos de negócios viáveis; esta ainda é uma proposta para consulta pública e não é uma nova regulamentação que entrou em vigor.
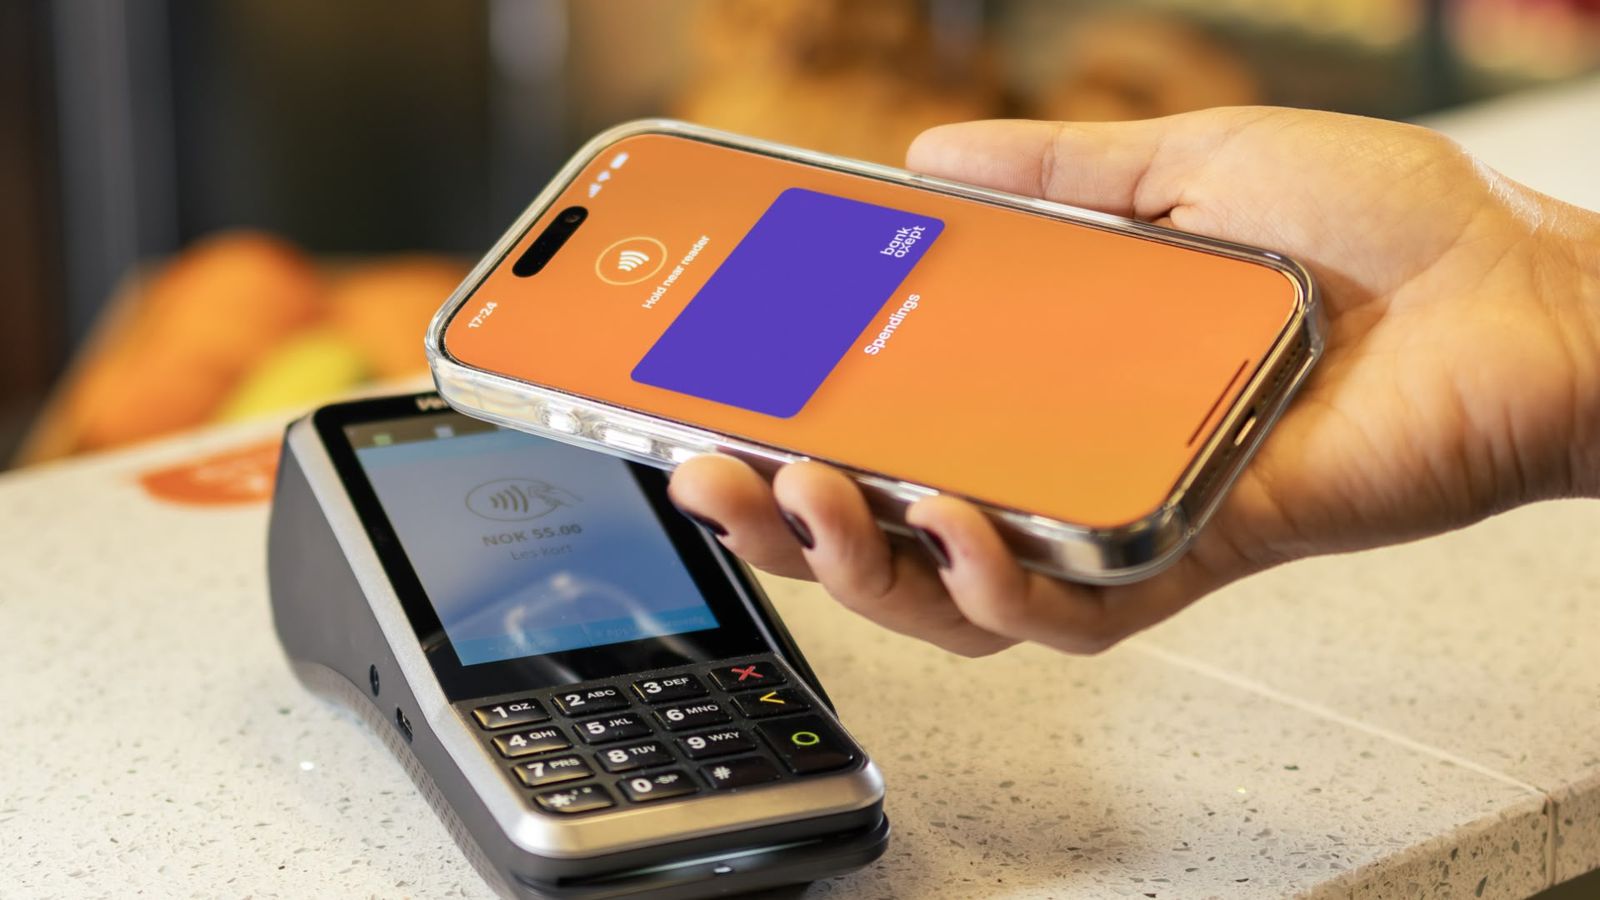
A Apple abriu a função de comunicação de campo próximo (NFC) do iPhone para desenvolvedores britânicos em 2024, mas as empresas devem assinar com a Apple, pagar taxas e usar o elemento seguro no dispositivo para salvar credenciais de pagamento. A CMA planeja exigir que a Apple ofereça suporte a dois métodos de acesso comumente usados internacionalmente: a solução de elemento seguro e a emulação de cartão host (HCE). O primeiro armazena informações confidenciais no chip de segurança do dispositivo, enquanto o segundo processa informações relevantes externamente ao dispositivo, dando aos desenvolvedores mais opções técnicas.
A CMA não pretende estipular diretamente os preços de acesso, mas sim formular princípios de tarifação. O objetivo é tornar as taxas significativamente mais baixas do que os níveis atualmente cobrados pela Apple, ao mesmo tempo que permite que a Apple cobre pelo fornecimento de acesso à tecnologia. O regulador do Reino Unido disse que as evidências analisadas não mostraram que havia problemas de segurança inerentes ao elemento seguro ou ao próprio HCE. A Apple afirma que os desenvolvedores já são capazes de usar sua tecnologia para fornecer serviços sem contato e se opõe a forçar a adoção do que considera fracas proteções de privacidade e segurança.
CMA disse que depois que a União Europeia exigiu que a Apple abrisse tecnologias relacionadas em 2024, Vipps lançou seu primeiro aplicativo de pagamento alternativo em seis meses e, posteriormente, PayPal, Klarna, Curve e BBVA também lançaram serviços relacionados; atualmente não há nenhum produto de carteira no Reino Unido que tenha sido lançado sob os termos atuais da Apple. Se a solução for implementada, as aplicações potenciais não se limitam ao pagamento, mas também incluem identidade digital e verificação de idade, bilhetes de transporte, chaves eletrônicas de carros ou hotéis e serviços de pontos de adesão.
Os dados da CMA mostram que os pagamentos sem contato representam 39% de todas as transações de pagamento no Reino Unido, e mais de 60% dos adultos usam carteiras digitais, sendo a Apple Wallet a escolha mais popular aqui. Esta proposta é feita de acordo com a Lei de Mercados Digitais, Concorrência e Consumidor de 2024 do Reino Unido, e a consulta pública terminará em 17 de novembro de 2026; a CMA tomará a decisão final após avaliar os pareceres.
Comentários