
Resumo:
As últimas estatísticas divulgadas pela organização de pesquisa de mercado Counterpoint Research mostram que
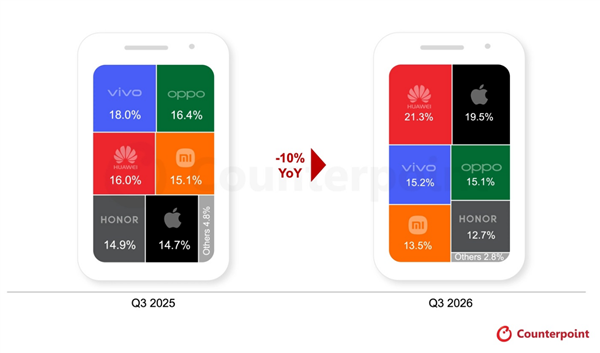
o mercado de smartphones da China formou silenciosamente um padrão de duopólio. As duas marcas líderes, Huawei e Apple, estão gradualmente a deixar para trás os seus concorrentes e a sua liderança continua a aumentar.
As estatísticas mais recentes mostram que as remessas gerais de smartphones da China caíram 10% em relação ao ano anterior no terceiro trimestre de 2026, estabelecendo um recorde para o menor volume de remessas no mesmo período desde 2012. A contração geral da indústria excedeu em muito as expectativas anteriores das instituições do mercado.
A principal razão para esta rodada de desempenho lento na indústria é que os preços globais dos chips de memória continuam a subir e o fornecimento geral de componentes upstream é escasso, o que aumenta diretamente os custos de produção dos fabricantes de máquinas completas.
A julgar pelos dados de participação de mercado das marcas subdivididas, as remessas combinadas da Huawei e da Apple representaram 40,8% de todo o mercado, o que aumentou significativamente em comparação com a participação total do mesmo período do ano passado, quase consumindo todo o espaço incremental liberado pela contração do mercado.
Estes dados também confirmam que, num ciclo industrial em que os custos de armazenamento continuam a aumentar, as duas marcas líderes têm estado profundamente envolvidas no mercado topo de gama, o que lhes trouxe uma forte resistência ao risco. A pressão dos custos pode ser transmitida através de prémios de marca e, pelo contrário, podem expandir ainda mais a sua quota de mercado através da remodelação da indústria.
Os restantes fabricantes nacionais de telemóveis que visam o mercado de gama média a baixa experimentaram quase todos diferentes graus de declínio da quota de mercado sob o impacto dos contínuos aumentos de preços dos chips de memória, e as suas já escassas margens de lucro foram ainda mais reduzidas.
A atual inflação de custos dos componentes upstream atingiu seu pico nos últimos anos. Cada vez mais fabricantes de nível médio não conseguem mais absorver totalmente os crescentes custos de aquisição de componentes através da redução de custos internos. Terão de enfrentar o dilema de aumentar os preços ou vender produtos com prejuízo.
À medida que a gama de aumentos de preços no mercado de terminais continua a expandir-se, muitos consumidores que originalmente planeavam substituir os seus telefones começaram a adiar activamente os seus ciclos de substituição e a esperar pelas subsequentes promoções de vendas no comércio electrónico antes de comprarem novos telefones. Muitos usuários também recorreram diretamente ao mercado de telefones celulares usados em busca de telefones recondicionados para comprar modelos mais antigos com desempenho de custo mais alto.
Esse tipo de comportamento de esperar para ver dos consumidores enfraquecerá ainda mais a demanda do mercado por novos smartphones e trará pressão adicional de crescimento para as vendas de novos telefones no próximo quarto trimestre de 2026. O ritmo geral de recuperação da indústria provavelmente será mais lento do que o previsto anteriormente.
O Efeito Matthew provocado pelo aumento dos custos de armazenamento ampliará ainda mais a atual diferenciação do mercado. Os fabricantes de nível intermediário sem recursos premium de marcas de ponta terão cada vez mais dificuldade para sobreviver. No futuro, o padrão de duopólio do mercado nacional de smartphones permanecerá por muito tempo, deixando a janela para outras marcas nacionais surgirem.
Comentários