Resumo:
O mercado global de portáteis poderá enfrentar uma nova ronda de pressão descendente em 2027. O último relatório da organização de investigação de mercado TrendForce salienta que, à medida que os preços dos componentes principais, como memória DRAM, CPUs e unidades de estado sólido, continuam a subir, o principal risco na indústria de computadores portáteis é passar da oferta insuficiente para o impacto do aumento dos custos na procura do consumidor. Se os fabricantes tiverem de repassar mais custos aos consumidores, o aumento dos preços de venda dos terminais poderá estender ainda mais o ciclo de substituição, levando a um declínio ainda maior nas remessas globais de laptops em 2027.
A TrendForce espera atualmente que as remessas globais de laptops sofram um declínio percentual de um dígito baixo em relação ao ano anterior em 2027. No entanto, ainda há uma incerteza considerável nesta previsão. Se os preços de DRAM e CPU continuarem elevados, os fabricantes de notebooks serão forçados a aumentar ainda mais os preços de varejo, e o declínio nas remessas anuais poderá se expandir para uma porcentagem elevada de um dígito.
Isso significa que a questão principal no mercado de notebooks em 2027 pode não ser mais se os fabricantes conseguirão obter peças suficientes, mas se os consumidores estão dispostos a aceitar o aumento dos preços dos produtos.
Na verdade, o desempenho do mercado de portáteis em 2026 foi significativamente afetado por mudanças na cadeia de abastecimento. Desde o início do ano, a situação de fornecimento de CPU melhorou e os fabricantes adquiriram um grande número de componentes antecipadamente. Ao mesmo tempo, alguns consumidores que originalmente planeavam comprar computadores no segundo semestre do ano ou mesmo em 2027 concluíram as substituições antecipadamente, preocupados com futuros aumentos ou escassez de preços. Juntos, esses fatores apoiaram os envios ao mercado no primeiro semestre de 2026.
No entanto, a TrendForce enfatizou que este desempenho de remessa não significa que a demanda do terminal tenha realmente se recuperado. Parte da demanda é liberada antecipadamente do futuro para o presente. Quando os consumidores que originalmente planeavam comprar computadores no segundo semestre de 2026 e posteriormente concluírem as suas compras com antecedência, o mercado subsequente perderá naturalmente alguns potenciais compradores.
Ao mesmo tempo, o estoque de peças de baixo preço anteriormente adquiridas pelos fabricantes está gradualmente se esgotando. Uma vez esgotados esses estoques, as empresas deverão comprar CPUs, DRAM e SSDs a preços de mercado mais elevados, e os custos de produção serão afetados mais diretamente pelos aumentos nos preços dos componentes.
O aumento nos preços da memória é particularmente digno de nota. À medida que a indústria da inteligência artificial continua a expandir-se, os grandes fornecedores de serviços em nuvem e os operadores de centros de dados continuam a aumentar o investimento em servidores de IA. Esses servidores exigem grandes quantidades de memória de alto desempenho, especialmente memória de alta largura de banda para aceleradores de IA. Como resultado, os fabricantes de memória estão investindo cada vez mais recursos de produção em produtos com maiores lucros e maior demanda, e o fornecimento de DRAM necessário para PCs comuns também é afetado.
Essa mudança está sendo transmitida ao mercado consumidor de computadores. Embora a memória usada pelos laptops comuns não seja exatamente a mesma que a memória de alta largura de banda exigida pelos servidores de IA, ambas ainda são afetadas pela capacidade de fabricação de semicondutores, pela alocação de recursos de produção e pela oferta e demanda geral do mercado. A crescente demanda por infraestrutura de IA torna cada vez mais difícil para os fabricantes comuns de computadores obter produtos de memória com preços estáveis e oferta suficiente.
A TrendForce apontou que tomando como exemplo um laptop convencional com um preço de varejo sugerido de US$ 900, no terceiro trimestre de 2026, os três componentes principais de CPU, DRAM e SSD juntos representaram aproximadamente 68% do custo total da lista de materiais da máquina.
Esse índice destaca o enorme impacto dos preços dos principais componentes nos preços dos notebooks. Quando CPU, memória e SSD representam a maior parte do custo do material de toda a máquina, mesmo que o custo de outros componentes permaneça inalterado, o aumento de preço desses três tipos de produtos é suficiente para aumentar significativamente o custo de fabricação de toda a máquina.
Para os fabricantes de notebooks, isso acarretará um problema comercial difícil de resolver: se o preço de varejo aumentar, os consumidores poderão adiar as compras; se o preço original for mantido, a margem de lucro bruto da empresa será comprimida; se os custos forem controlados através da redução da capacidade de memória e de outras especificações de hardware, a competitividade do produto poderá ser enfraquecida.
Todas as três opções têm falhas óbvias.
O aumento dos preços de venda é a resposta mais direta, mas o mercado de notebooks é muito sensível aos preços, especialmente os mercados de consumo básicos e convencionais. Para muitos usuários, as principais necessidades dos computadores ainda são trabalho de escritório, estudo, navegação na web e entretenimento audiovisual. Se um laptop acessível se tornar significativamente mais caro devido ao aumento nos preços da memória e do processador, os consumidores poderão optar por manter o dispositivo antigo em vez de atualizá-lo imediatamente.
Se os fabricantes decidirem suportar eles próprios a pressão do aumento dos custos, poderão enfrentar uma diminuição dos lucros. O mercado de laptops é altamente competitivo, com muitas marcas operando com margens de lucro reduzidas por muito tempo. Com os custos dos componentes principais a continuarem a aumentar, será difícil para as empresas absorver despesas adicionais indefinidamente.
Quanto ao corte das especificações de hardware, também existem riscos. Reduzir a capacidade de memória, reduzir o espaço de armazenamento ou controlar os custos de outros componentes ajudará de facto a reduzir o preço de toda a máquina, mas também poderá fazer com que o produto fique atrás dos seus concorrentes em termos de desempenho e experiência do utilizador. Em particular, os sistemas operacionais modernos, o software de escritório e os aplicativos de inteligência artificial têm demandas crescentes de memória, e os computadores com configurações baixas podem ser mais propensos a gargalos de desempenho.
Portanto, a TrendForce acredita que pode ser difícil para as marcas de laptop manterem seus preços, especificações de produto e lucratividade originais em 2027. O valor do custo que os fabricantes decidirão repassar aos consumidores se tornará um fator-chave na determinação do desempenho da demanda do mercado.
Se as empresas conseguirem absorver parte dos aumentos de custos através da otimização do mix de produtos, ajustando a configuração dos produtos em diferentes níveis de preços, então o declínio nas remessas globais de portáteis em 2027 ainda poderá permanecer num nível percentual baixo de um dígito.
No entanto, se os preços de CPU, DRAM e SSD continuarem a subir e os fabricantes repassarem a maior parte dos novos custos diretamente aos consumidores, a demanda do mercado poderá enfraquecer ainda mais e o risco de quedas anuais nas remessas se expandam para altas porcentagens de um dígito também aumentará.
Além dos principais componentes de computação e armazenamento, outros componentes também trazem pressões de custos para os fabricantes de notebooks. Componentes como placas de circuito impresso, condensadores cerâmicos multicamadas e chips de gestão de energia são todos afectados pela atribuição de capacidade, preços das matérias-primas e factores geopolíticos. Não só o preço de algumas peças pode aumentar, mas o ciclo de entrega também pode ser alargado, tornando mais difícil para os fabricantes organizarem a produção e gerirem a cadeia de abastecimento.
Entre eles, o custo das placas de circuito impresso é afetado pelo preço das matérias-primas e pela complexidade do projeto; à medida que os notebooks adotam designs de placas-mãe mais complexos e hardware de especificações mais altas, o custo de fabricação das placas de circuito também pode aumentar. Ao mesmo tempo, os chips de gestão de energia precisam de se adaptar ao crescente consumo de energia dos processadores e às exigências adicionais trazidas por novos padrões como Wi-Fi 7 e USB4.
Olhando para esses componentes individualmente, a mudança no custo pode não ser tão significativa quanto a da memória ou da CPU. No entanto, quando os preços de múltiplos componentes aumentam ao mesmo tempo, o efeito cumulativo ainda exercerá uma pressão considerável sobre o fabricante completo da máquina.
Do lado da oferta, a TrendForce prevê que o mercado de DRAM permanecerá apertado em 2027. Os servidores de inteligência artificial continuam a consumir capacidade de produção de processos avançados e o crescimento da oferta de memória comum para PC pode ser limitado. Isso significa que os fabricantes de notebooks podem não conseguir obter DRAM suficiente e com preços razoáveis em 2027.
Em contraste, a situação de fornecimento de memória flash NAND pode ter melhorado. À medida que a nova capacidade de produção é gradualmente colocada em utilização, a TrendForce prevê que as restrições de fornecimento de memória flash NAND deverão diminuir no segundo semestre de 2027. Isto pode trazer uma certa margem para os preços dos SSD, mas não significa que todo o mercado de armazenamento voltará a diminuir simultaneamente.
As diferenças nas tendências de fornecimento de memória flash DRAM e NAND também significam que o impacto dos diferentes componentes no custo de toda a máquina pode divergir gradualmente. Se os preços dos SSDs caírem, mas a memória e a CPU ainda forem caras, os fabricantes de laptops ainda não conseguirão reduzir significativamente o custo de toda a máquina.
Além dos preços dos componentes, o layout global de fabricação de notebooks também pode mudar.
Nos últimos anos, afetadas por riscos geopolíticos, políticas tarifárias e pela necessidade de diversificar as cadeias de abastecimento, muitas marcas transferiram parte da sua capacidade de produção para fora da China. Como resultado, bases de produção como o Vietname e a Tailândia melhoraram o seu estatuto na cadeia de fornecimento global de computadores portáteis.
No entanto, a TrendForce destacou que, à medida que a pressão sobre os custos se torna cada vez mais proeminente, os fabricantes podem reavaliar o seu layout de produção anterior. Se a pressão tarifária não se intensificar ainda mais, os factores que determinam a localização da produção podem passar gradualmente da redução dos riscos políticos para os custos de produção, a integridade da cadeia de abastecimento e a eficiência operacional.
Em algumas regiões industriais emergentes, o sistema de produção ainda depende da importação de grandes quantidades de componentes de outros países. Logística adicional, aquisição de peças e custos de gestão da cadeia de abastecimento podem enfraquecer as vantagens dos custos de produção destas regiões. Quando os fabricantes de máquinas completas enfrentam uma pressão crescente sobre os lucros, a reorientação de parte da sua capacidade de produção para áreas com cadeias de abastecimento mais completas pode tornar-se uma opção que vale a pena considerar.
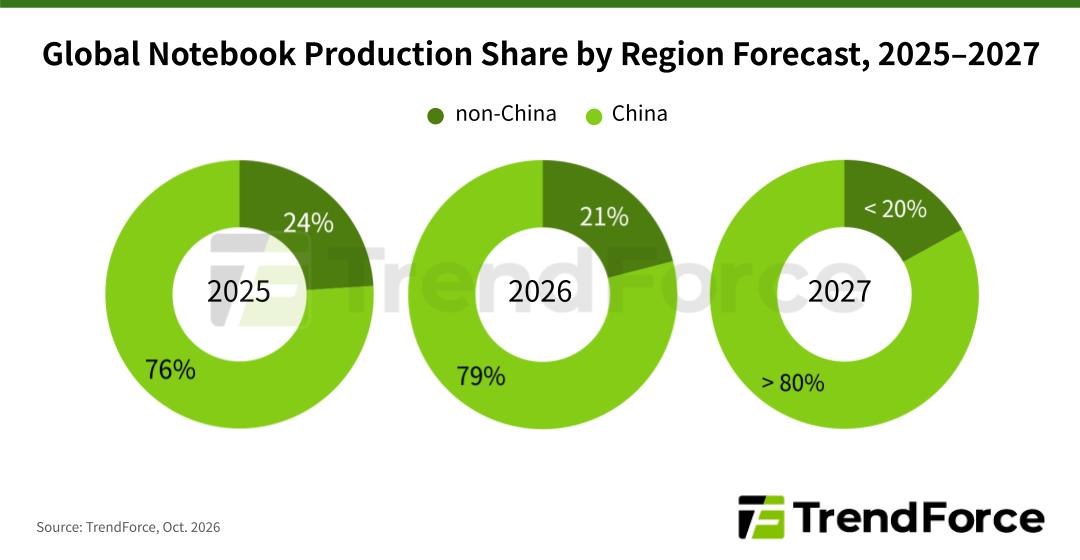
A TrendForce estima que a proporção de notebooks globais produzidos fora da China poderá cair de aproximadamente 24% em 2025 para aproximadamente 21% em 2026, e cair ainda mais para menos de 20% em 2027. Em outras palavras, se essa previsão se concretizar, a participação da China na fabricação global de notebooks poderá mais uma vez ultrapassar 80%.
Esta tendência não significa que todos os fabricantes transferirão a produção de volta para a China, mas significa que as empresas poderão reavaliar a relação entre a diversificação da cadeia de abastecimento e a eficiência da produção. Para marcas diferentes, o layout final da produção ainda dependerá das tarifas, dos custos de fabricação, da maturidade da cadeia de fornecimento e do ambiente político de cada região.
De uma perspectiva de longo prazo, 2027 pode se tornar um ano importante para a indústria de notebooks ajustar suas estratégias de negócios. Anteriormente, as empresas estavam preocupadas principalmente se conseguiriam obter CPUs, memória e outros componentes-chave suficientes; à medida que algumas questões de abastecimento mudam gradualmente, o aumento dos custos e a acessibilidade dos consumidores tornar-se-ão conflitos mais proeminentes.
Para os consumidores, isso significa que, ao comprarem laptops no futuro, eles precisarão prestar mais atenção à relação entre preço e configuração. Mesmo que alguns modelos ainda consigam vender a preços relativamente estáveis, os fabricantes podem controlar os custos ajustando a capacidade de memória, especificações de armazenamento ou outras configurações. Portanto, ao comparar diferentes produtos, você não deve focar apenas no preço de toda a máquina, mas também verificar cuidadosamente a configuração específica do hardware.
Para os fabricantes de PC, a forma como encontrar um equilíbrio entre aumentos de preços, ajustes de especificações e lucros afetará diretamente a sua competitividade no mercado. As marcas que conseguem mitigar a pressão dos aumentos de preços através de acordos de compra a longo prazo, da optimização das cadeias de abastecimento, do controlo dos custos operacionais e do planeamento racional dos portefólios de produtos poderão ser mais capazes de manter a quota de mercado.
No geral, a previsão da TrendForce para o mercado de portáteis em 2027 não significa que as remessas irão inevitavelmente cair drasticamente, mas enfatiza que o aumento dos custos pode suprimir ainda mais a procura do mercado, que já é afetada pelas compras antecipadas. No cenário de referência, espera-se que as remessas globais de computadores portáteis diminuam numa percentagem baixa de um dígito; se os custos continuarem a subir e a maior parte da pressão for transferida para os consumidores, o declínio poderá expandir-se para uma percentagem elevada de um dígito.
No próximo ano, o verdadeiro problema que a indústria dos portáteis precisa de resolver não será apenas como produzir mais dispositivos, mas como continuar a fornecer produtos que os consumidores estejam dispostos a comprar enquanto os preços dos componentes principais, como memória e CPU, continuam a flutuar. Se os preços de venda dos terminais subirem demasiado rapidamente, mesmo que a cadeia de abastecimento seja capaz de produzir um número suficiente de computadores, o mercado poderá cair numa recessão mais longa, à medida que os consumidores atrasem a substituição.
Comentários