
Resumo:
A espanhola Bizum, a italiana BANCOMAT, a Wero no âmbito da Iniciativa Europeia de Pagamentos, a portuguesa SIBS-MB WAY e a Nordic Vipps MobilePay estabeleceram em conjunto a "Rede Europeia de Pagamentos, ENP", com sede em Madrid.
Os serviços atuais das cinco instituições fundadoras cobrem coletivamente 13 países europeus e aproximadamente 130 milhões de utilizadores, abrangendo mais de 70% da população da União Europeia e da Noruega. A nova entidade construirá e operará um centro de interconexão comum para conectar os sistemas de pagamento existentes em todos os lugares, em vez de criar uma nova marca unificada do zero.
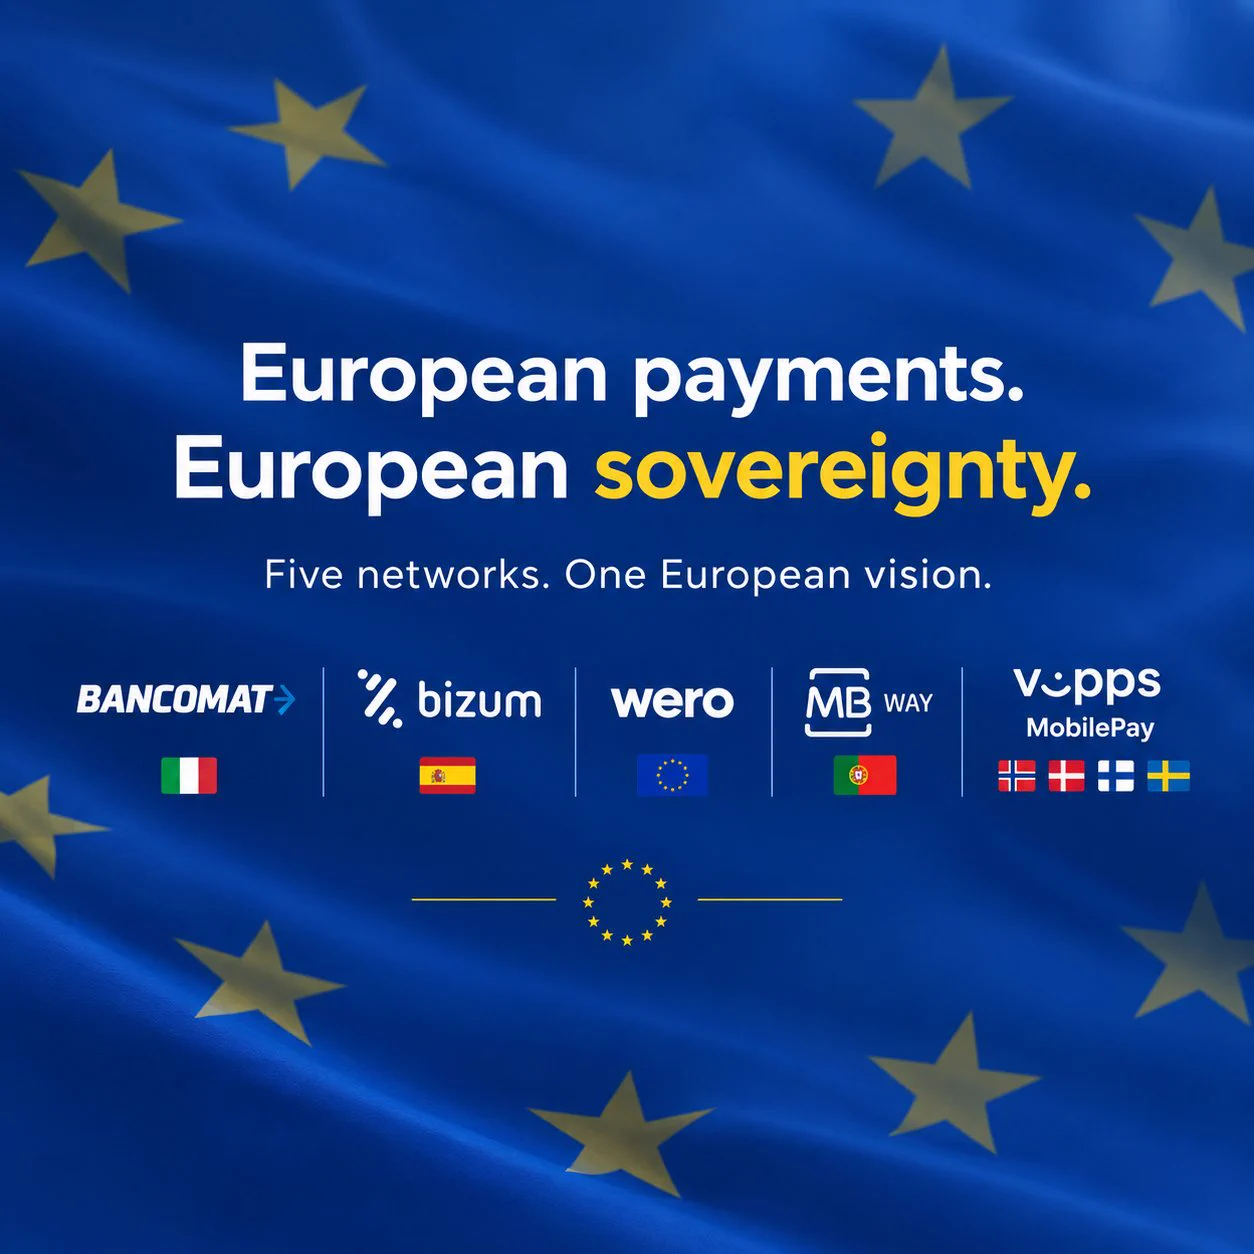
O plano PEV adopta uma arquitectura técnica e operacional comum baseada em padrões europeus e baseia-se em pagamentos instantâneos entre contas, permitindo aos participantes realizar gradualmente transferências transfronteiriças e interoperabilidade de pagamentos comerciais. O plano oficial é avançar por etapas, primeiro abrindo os pagamentos transfronteiriços de pessoa para pessoa e depois expandindo para o comércio eletrônico e pagamentos offline em lojas físicas. Os usuários ainda poderão usar os serviços, marcas e interfaces locais com os quais estão familiarizados; a interoperabilidade transfronteiriça será apoiada por uma infraestrutura back-end comum. Os cinco fundadores deterão participações iguais na nova empresa e decidirão conjuntamente sobre o desenvolvimento técnico da infra-estrutura e sobre a admissão de novos membros.
Esta colaboração visa responder à fragmentação de longo prazo do mercado europeu de pagamentos. O BCE salientou que a zona euro não dispõe atualmente de uma opção europeia de pagamento digital que cubra toda a região, com 13 dos 20 Estados-Membros a depender de organizações internacionais de cartões para pagamentos com cartão bancário. A PEV espera disponibilizar serviços de pagamento europeus locais além-fronteiras e reduzir o domínio das redes dos EUA, como Visa e Mastercard, na infraestrutura de pagamentos regional. Contudo, a nova entidade acaba de ser criada e ainda está a formular a estrutura operacional final; os custos operacionais iniciais serão suportados pelos acionistas, e só depois de a rede atingir escala suficiente poderá esperar manter as operações através das suas próprias taxas. Nesta fase, não foi lançada uma rede de pagamento completa e pode substituir imediatamente Visa ou MasterCard. A aceitação dos comerciantes e a coordenação regulamentar em vários países ainda afectarão a sua expansão.
O euro digital promovido pelo Banco Central Europeu é outro plano independente. O euro digital será emitido pelo banco central e poderá ser utilizado para transferências em lojas, online e pessoais. Espera-se que seja testado pela primeira vez em 2027; se a legislação relevante da UE for aprovada em 2026, o banco central espera estar pronto para uma possível primeira emissão em 2029. O Banco Central Europeu posiciona-a como um complemento ao numerário e aos serviços de pagamento privados existentes. Os relatórios da Reuters também salientaram que o euro digital pode funcionar paralelamente à PEV no futuro, em vez de ser diretamente substituído pela PEV.
Comentários