
Resumo:
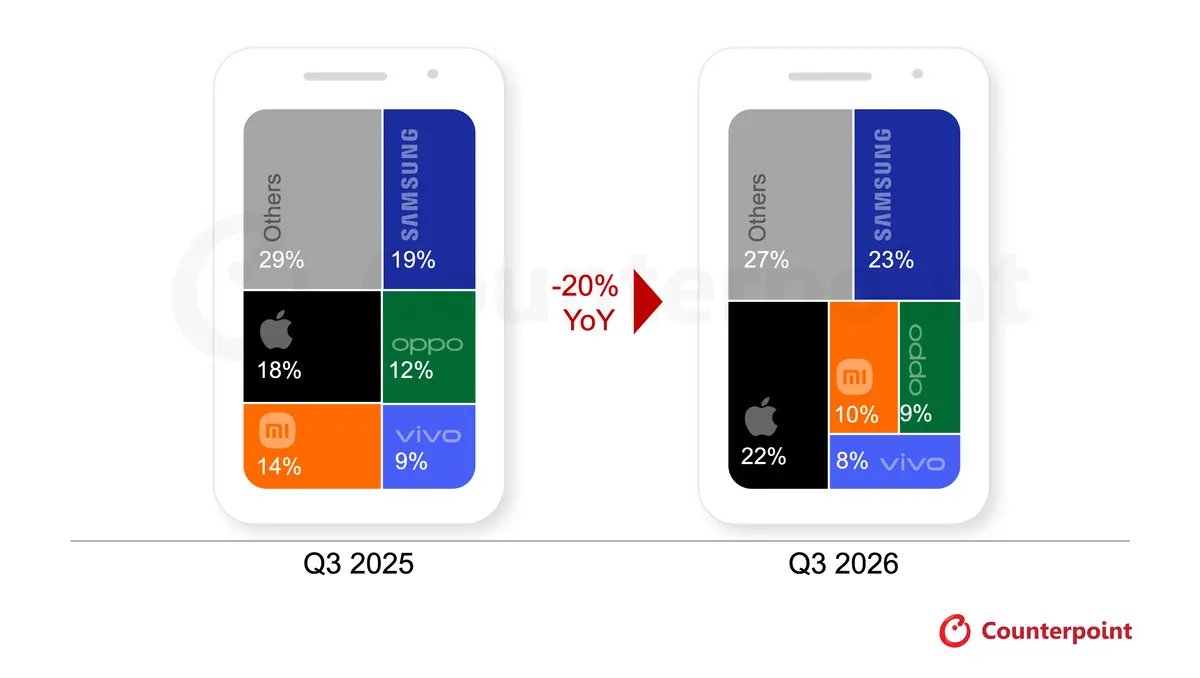
Os dados mais recentes da empresa de pesquisa de mercado Counterpoint Research mostram que as remessas globais de smartphones caíram 20% em relação ao ano anterior no terceiro trimestre de 2026, caindo para o nível mais baixo no mesmo período desde 2012. Este número não apenas marca o pior desempenho no terceiro trimestre nos últimos 14 anos, mas também reflete que a indústria de smartphones está enfrentando a pressão de mercado mais severa dos últimos anos.
O relatório apontou que o aumento contínuo nos preços dos chips de memória e a escassez de oferta são as principais razões para esta rodada de declínio do mercado. À medida que o boom de construção de infraestrutura de IA continua, cada vez mais capacidade de produção de DRAM e NAND é priorizada para data centers e mercados de servidores de inteligência artificial, resultando em uma redução nos recursos de armazenamento para a indústria de smartphones e em um aumento significativo nos custos.
Confrontados com o aumento dos preços dos componentes, os fabricantes de telemóveis são forçados a aumentar o preço de venda dos produtos terminais, a reduzir a escala dos envios e a mudar o foco dos seus negócios da procura de vendas para a manutenção das margens de lucro. O aumento dos preços enfraqueceu ainda mais a procura dos consumidores, especialmente nos mercados de gama média e baixa.
O analista sênior da Counterpoint, Shilpi Jain, disse que o ciclo para os consumidores substituirem seus telefones celulares continua a se alongar. Cada vez mais utilizadores optam por continuar a utilizar os seus equipamentos existentes e o mercado de máquinas renovadas também está a tornar-se mais receptivo. Além disso, os consumidores tendem a escolher produtos com maior valor e maior vida útil quando compram máquinas, em vez de atualizar frequentemente os equipamentos.
Do ponto de vista do desempenho do fabricante, a Samsung continua a manter a sua posição de número um no mundo, com uma quota de mercado de 23%. Graças à demanda do mercado por produtos de tela dobrável da série Galaxy Z Fold8 e ao fornecimento estável de peças para modelos de gama média, a Samsung ainda mantém sua liderança, apesar de um declínio anual de 3% nas remessas.
A Apple tornou-se um dos fabricantes mais observados neste trimestre, com a sua quota de mercado a subir para 22%, quebrando a marca dos 20% pela primeira vez no terceiro trimestre. No entanto, as remessas gerais da Apple ainda estão baixas em comparação com o mesmo período do ano passado. Os analistas acreditam que, devido à falta de modelos padrão no lançamento inicial da série iPhone 18 deste ano, em comparação com a linha completa de produtos da série iPhone 17 da geração anterior, a escala de estoque do canal no lançamento inicial do novo modelo foi reduzida, afetando assim o desempenho geral das remessas.
As marcas chinesas no campo do Android estão sob maior pressão. As remessas da OPPO e da vivo caíram mais de 20% neste trimestre, enquanto a queda da Xiaomi foi superior a 30%. Para proteger as margens de lucro, a Xiaomi reduziu a disposição de alguns produtos de baixo preço e reduziu algumas operações no mercado externo, reduzindo a sua quota de mercado global para 10%.
As instituições de pesquisa acreditam que a rápida expansão da indústria de IA e a competição por recursos de armazenamento se tornaram uma variável importante que afeta a indústria de eletrônicos de consumo. Como os preços dos chips de memória permanecem elevados, os custos de produção de telemóveis ainda serão difíceis de aliviar no curto prazo e a recessão do mercado poderá durar muito tempo.
A indústria espera que os principais telemóveis topo de gama sejam relativamente menos afectados porque estes utilizadores são menos sensíveis aos aumentos de preços e têm margens de lucro mais amplas. Em contraste, as marcas que dependem de mercados de nível de entrada e de gama média enfrentarão desafios maiores, e a indústria global de smartphones poderá continuar a registar uma diminuição das vendas e a consolidação do mercado durante algum tempo.
Comentários