
Resumo:
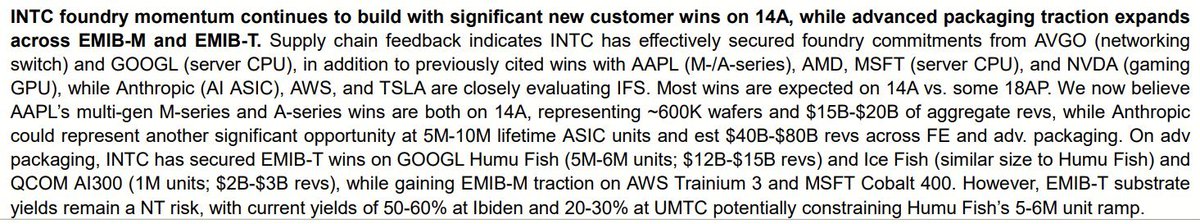
Notícias relacionadas à recente pesquisa asiática da KeyBanc indicam que seus serviços de fundição alcançaram progresso em projetos com diversas empresas de tecnologia, incluindo Broadcom, Google, Apple, AMD, Microsoft e Nvidia. Os projetos incluem a fabricação de chips de comutação de rede para a Broadcom, CPUs de servidor para Google e Microsoft, processadores das séries A e M para a Apple, módulos de computação de processador cliente para AMD e chips de fundição para placas gráficas de jogos Rubin da Nvidia. Diz-se que Amazon AWS, Anthropic e Terafab da SpaceX/Tesla ainda estão avaliando os processos 14A e 18A-P da Intel.
Essas listas de clientes e o status do contrato ainda não foram confirmados publicamente pela Intel ou empresas relacionadas. O artigo da Wccftech citou um relatório de segunda mão da pesquisa do KeyBanc e não forneceu um relatório completo ou documento de pedido para verificação externa; o chamado “projeto adquirido” não divulga o escopo do contrato, processo específico, tempo de produção ou quantidade de compra, portanto não deve ser considerado como uma ordem de produção em massa confirmada.
KeyBanc acredita que o projeto da Apple pode envolver cerca de 600 mil wafers, com receita potencial de US$ 15 bilhões a US$ 20 bilhões; o projeto ASIC customizado da Antrópico pode atingir de 5 a 10 milhões de unidades e, se embalagens avançadas forem incluídas, a receita potencial poderá ser de US$ 40 bilhões a US$ 80 bilhões. O relatório também afirmou que o pacote avançado EMIB-T da Intel pode trazer cerca de US$ 12 bilhões a US$ 15 bilhões em receitas para o projeto Google TPU, e o EMIB-M também pode participar de projetos relacionados ao Amazon Trainium 3 e Microsoft Cobalt 400. Estas são estimativas de analistas sobre o tamanho e receitas futuras do projeto, valores contratuais ou receitas reais não divulgados.
As informações públicas da Intel mostram que o processo 18A entrou na fase de produção em massa de seus próprios produtos, e o 18A-P entrará em produção experimental de risco no primeiro semestre de 2026; a empresa declarou em julho deste ano que o desempenho do 18A-P é cerca de 9% superior ao do 18A sob o mesmo consumo de energia, ou o consumo de energia é reduzido em cerca de 18% sob o mesmo desempenho e permanece compatível com as regras de design do 18A. A Intel disse na época que a meta de produção do teste de risco de 14A era o segundo semestre de 2027, e os produtos internos planejavam entrar na rampa de produção de alto volume em 2028. Ela também afirmou que os contatos com clientes externos aumentaram, mas não nomeou os clientes.
A Intel posiciona o 14A como um processo de próxima geração, usando transistores de porta versáteis RibbonFET 2 e tecnologia de fonte de alimentação traseira PowerDirect. De acordo com estimativas publicadas pela empresa, comparado ao 18A, o 14A pode melhorar o desempenho em 15% a 20% sob o mesmo consumo de energia, ou reduzir o consumo de energia em 25% a 35% sob o mesmo desempenho, e a densidade do chip pode ser aumentada em até cerca de 30%. Estes são os dados alvo do processo do fabricante e não os resultados que foram verificados por produtos de clientes de terceiros.
O negócio de fundição da Intel está tentando se estender da produção de seu próprio processador para a fabricação de wafers para clientes externos e embalagens avançadas, mas ainda há um longo período de tempo desde a produção experimental de risco, introdução do design até a produção em massa estável. Se o projeto do cliente mencionado por KeyBanc for finalmente implementado, poderá se tornar um desenvolvimento importante para a Intel competir por pedidos de processos avançados da TSMC e Samsung; até que o anúncio oficial do cliente e a confirmação oficial da Intel apareçam, a lista relevante, o status do contrato e a previsão de receita ainda devem ser considerados notícias não confirmadas de analistas.
Comentários