Resumo:
De acordo com relatos, a Samsung Electronics e a SK Hynix estão fazendo pedidos de forma competitiva para a compra de máquinas de litografia ultravioleta extrema (EUV). A escala de investimento de ambas as empresas está na faixa de 10 trilhões a 20 trilhões de won. ASML esclareceu a lacuna no fornecimento de equipamentos EUV em 2027-2028. A possibilidade de cumprir o cronograma de entrega tornou-se o cerne da expansão da produção avançada de DRAM das duas empresas.
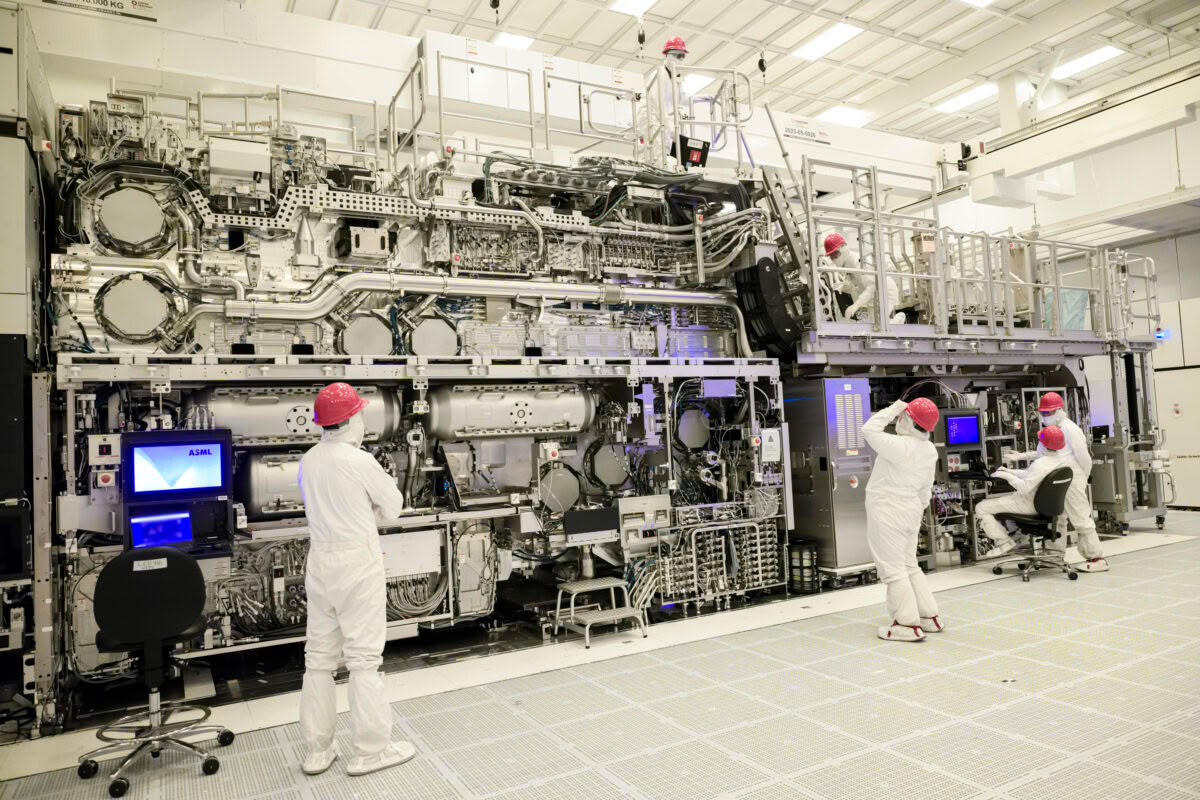
É relatado que as duas empresas planejam receber equipamentos EUV da ASML em lotes a partir do próximo ano. A SK Hynix divulgou em março que compraria equipamentos EUV no valor de aproximadamente 11,95 trilhões de won, com prazo de entrega sendo 31 de dezembro de 2027. Afetado pela oferta restrita, o ciclo de entrega de equipamentos principais foi estendido para o dobro do ciclo mais longo original. As duas empresas consideram fazer pedidos antecipadamente; também farão encomendas adicionais dependendo da situação, aumentando a possibilidade de novos aumentos nas despesas de capital.
A Samsung Electronics aumentou simultaneamente os pedidos para acompanhar o ritmo de investimento de sua base em Pyeongtaek. Em novembro do ano passado, a Samsung anunciou um plano de investimento local de cinco anos de 450 trilhões de won, incluindo a linha de produção Pyeongtaek P5, que deverá ser colocada em produção em 2028. É relatado que a escala de investimento de uma única fábrica de wafer P5 excede 60 trilhões de won. As expectativas da indústria são de que, após a conclusão da primeira fase do projeto de sala limpa P5, no primeiro semestre do próximo ano, os equipamentos entrem gradualmente no local; A Samsung já fez um pedido de equipamentos de litografia para esta linha de produção.
As máquinas de litografia EUV contam com fontes de luz de comprimento de onda de 13,5 nanômetros para gravar circuitos, o que pode reduzir os múltiplos processos de padronização que costumavam depender de múltiplas exposições para dividir padrões e melhorar a precisão e o rendimento. Para DRAM avançadas, como a sexta geração (1c) de 10 nm, à medida que o passo do circuito continua a diminuir, o número de camadas de processo EUV continua a aumentar. De acordo com a TrendForce, a SK Hynix planeja usar EUV em mais de cinco camadas de DRAM 1c, um aumento de duas camadas em comparação com a geração anterior.
A ASML declarou no relatório do terceiro trimestre deste ano que o fornecimento de EUV no âmbito do plano atual para 2027-2028 não consegue satisfazer a procura dos clientes. As remessas de EUV este ano são de cerca de 65 unidades, um aumento de quase 50% em relação às 44 unidades do ano passado; mas mesmo que a capacidade de produção seja aumentada em 30% em 2027 e esteja planeada uma expansão adicional de 30% em 2028, a oferta ainda é insuficiente. O impacto do aumento de preços nos produtos principais refletir-se-á gradualmente no próximo ano e será plenamente evidente em 2028; no terceiro trimestre deste ano, os clientes de armazenamento já representavam 46% das vendas totais de máquinas da ASML.
O processo de produção em massa de DRAM de próxima geração, baseado em equipamentos EUV, alcançou um certo grau de estabilidade. A Samsung enviou o primeiro módulo DRAM do setor usando EUV já em março de 2020 e acumulou experiência relevante em processos. Atualmente é o fabricante com maior número de equipamentos EUV na indústria de armazenamento. A SK hynix lançou seu primeiro equipamento EUV na fábrica Lichuan M16 em fevereiro de 2021 e introduziu a primeira máquina de produção em massa EUV de alta abertura numérica (High-NA) em setembro do ano passado. A Samsung anunciou em 8 de setembro que expandiria sua cooperação com a ASML e planejaria introduzir EUV de alto NA na produção em massa de DRAM em 2028.
Ao mesmo tempo, as reservas de pedidos dos fabricantes de equipamentos de back-end foram preenchidas por dois a três anos. Fontes da indústria dizem que as reservas de pedidos da HANMI Semiconductor e da Amkor estão basicamente em vigor. As duas empresas estão expandindo a produção de equipamentos de processo essenciais necessários para data centers de IA, incluindo máquinas de colagem por termocompressão (TC bonders). Uma pessoa da indústria de semicondutores disse: "Os chips de data center de IA não são importantes apenas para processos front-end avançados; para alcançar grande capacidade e alto desempenho, o valor do processo back-end de empacotamento multidimensional e interconexão de um único chip continua a aumentar. À medida que o ecossistema toma forma, a Hanmi Semiconductor e a Amkor também estão profundamente ligadas ao ciclo de negócios dos principais fabricantes front-end."
Comentários