
Resumo:
A próxima competição de capacidade pelo poder computacional de IA se estende das GPUs aos chips fotônicos de silício. A Tower Semiconductor de fundição de wafer está expandindo agressivamente sua capacidade de produção de fotônica de silício no Japão. O CEO da Tower, Russell Ellwanger, afirmou recentemente que os data centers de IA estão impulsionando o rápido crescimento da demanda por chips fotônicos de silício e que a empresa precisa expandir a capacidade de produção o mais rápido possível. O Japão se tornará uma das mais importantes bases de produção de semicondutores de comunicação óptica da Tower no mundo.
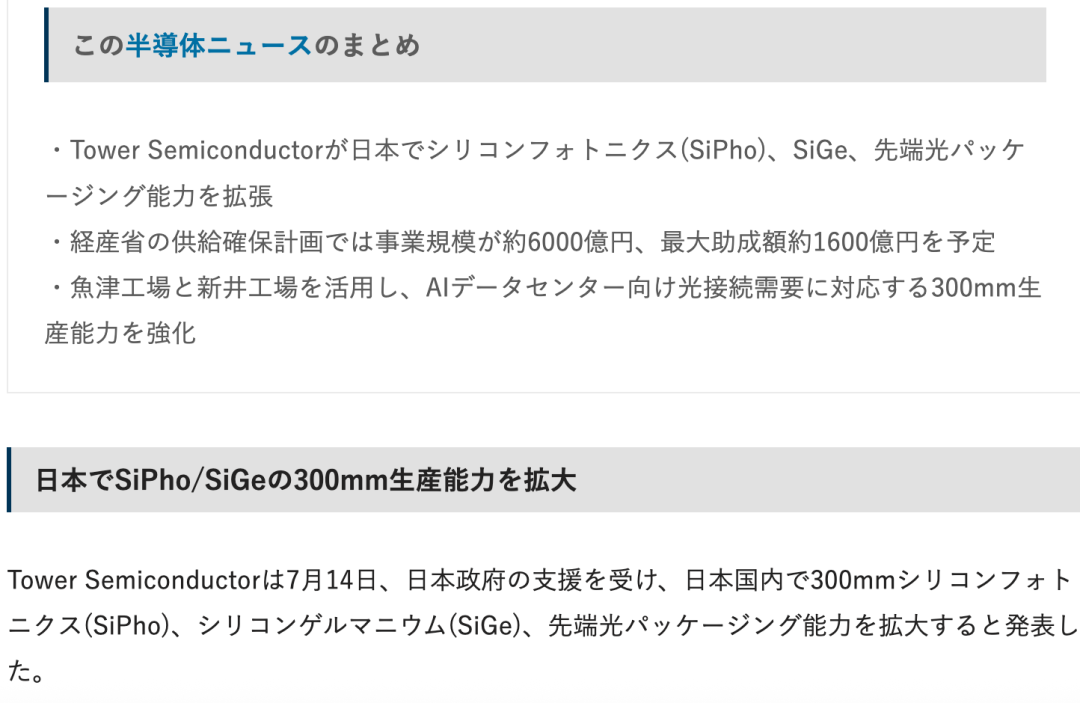
De acordo com o plano anunciado anteriormente pela Tower, a empresa investirá mais de 600 bilhões de ienes, ou aproximadamente US$ 4 bilhões, no Japão, com foco na expansão de seus recursos fotônicos de silício de 300 mm, germânio de silício e capacidades avançadas de empacotamento óptico. Entre eles, o governo japonês planeia fornecer até aproximadamente 160 mil milhões de ienes e aproximadamente mil milhões de dólares em apoio.
Para a Tower, esta não é apenas uma rodada comum de expansão fabulosa, mas também uma aposta de longo prazo na era dos data centers de IA, módulos ópticos 800G/1.6T, NPO e CPO.
1. IA empurra a fotônica de silício para um ciclo de expansão de produção
Por que a Tower precisa expandir a produção agora?
Há apenas um motivo principal: cada vez mais dados precisam ser transmitidos entre servidores de IA.
Quando o cluster de IA se expande de milhares de GPUs para dezenas de milhares ou mesmo centenas de milhares de GPUs, o que realmente limita a escala do poder de computação não é mais apenas a GPU em si, mas também a forma como os dados são trocados em alta velocidade entre as GPUs. As interconexões tradicionais de cobre enfrentam uma pressão crescente em termos de distância, largura de banda, integridade do sinal e consumo de energia, e as interconexões ópticas estão, portanto, começando a se aproximar dos servidores e chips.
O valor da tecnologia fotônica de silício é usar processos de silício maduros para fabricar dispositivos fotônicos, como moduladores, fotodetectores e guias de onda, e trabalhar em conjunto com chips eletrônicos para permitir que mais dados em alta velocidade sejam transmitidos através de sinais ópticos.
É por isso que, depois de 800G, módulos ópticos de 1,6T, fotônica de silício, NPO e CPO estão se tornando as principais palavras-chave da cadeia da indústria de data centers de IA.
O CEO da Tower, Ellwanger, disse que a atual demanda do mercado por chips fotônicos de silício é muito alta e que a empresa deve aumentar a capacidade de produção o mais rápido possível.
△Russell Ellwanger, CEO da Tower Semiconductor
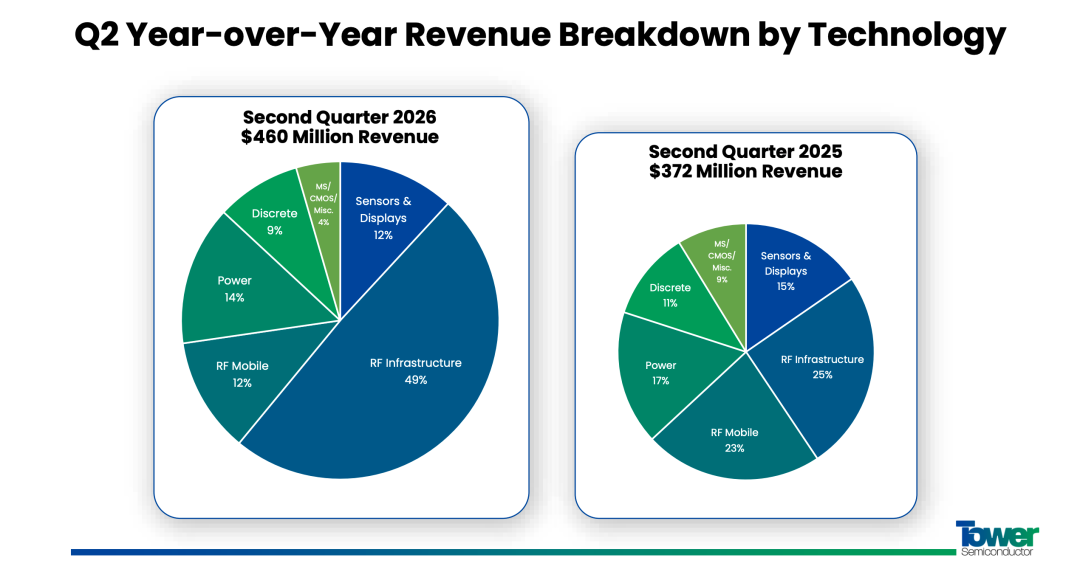
As informações divulgadas pela Tower mostram que seu negócio de fotônica de silício entrou em um estágio de rápido crescimento. A empresa não está apenas garantindo pedidos futuros, mas também começando a planejar antecipadamente a capacidade de produção em 2027 e até 2028.
Em outras palavras, o que a Tower está competindo agora não são os pedidos atuais de módulos ópticos, mas a entrada na fabricação da infraestrutura de interconexão óptica de IA nos próximos anos.
2. Por que a Tower está apostando na luz de silício?
Tower é diferente da TSMC, Samsung e Intel. Ele não se concentra nos processos lógicos de CPU e GPU mais avançados como seu principal campo de batalha, mas tem foco de longo prazo na fundição de wafers de processos especializados.
O cenário tecnológico da Tower abrange silício fotônico, silício germânio SiGe, RF de radiofrequência, gerenciamento de energia, sensores de imagem e outros campos. Na era da IA, isso não parece seguir a rota “2nm, 1,4nm”, mas ganhou novas oportunidades de crescimento.
Além das GPUs, os servidores de IA também exigem um grande número de chips de rede de alta velocidade, módulos ópticos, chips optoeletrônicos e dispositivos analógicos de alta velocidade.
Especialmente no campo da fotônica de silício, a Tower formou um profundo acúmulo de processos.
O PH18DA da Tower e outras plataformas são voltados para aplicações de comunicação óptica de alta velocidade e podem integrar lasers, amplificadores ópticos, moduladores, fotodetectores e outros dispositivos, fornecendo uma base de fabricação para 800G, 1.6T e interconexões ópticas de alta velocidade de próxima geração.
Isso faz da Tower um papel muito especial na cadeia da indústria de comunicações ópticas de IA: ela não produz GPUs, mas pode fabricar chips fotônicos de silício essenciais, necessários para conectar um grande número de GPUs.
3. Aposta de US$ 4 bilhões no Japão
A escala do plano de expansão da produção japonesa da Tower excede 600 bilhões de ienes, o que equivale a aproximadamente US$ 4 bilhões, e é promovido principalmente em duas rotas.
A primeira rota é usar a Tower para expandir rapidamente a capacidade de produção de fotônica de silício em fábricas de wafer existentes no Japão.
A Tower planeja transformar sua fábrica em Arai na cidade de Myoko, província de Niigata, e usar recursos de fabricação relacionados para fotônica de silício de 300 mm e produção relacionada à óptica avançada; ao mesmo tempo, a empresa aumentará ainda mais a capacidade de fabricação de wafers de 300 mm da Uozu Fab 7 na província de Toyama.
A Fab 7 atualmente possui uma base de fabricação relacionada ao silício germânio e ao silício fotônico. Portanto, a Tower pode concluir a introdução do equipamento, a verificação do processo e o aumento da produção em massa mais rapidamente do que construir uma nova fábrica de wafer do zero.
A Tower prevê que esta nova capacidade estará pronta para produção em massa no quarto trimestre de 2027.
A segunda rota é mais radical.
A Tower planeja continuar a construir novas instalações de fabricação de 300 mm perto da Fab 7 para expandir ainda mais a capacidade de produção de silício fotônico e silício germânio. Espera-se que a nova capacidade de produção contribua substancialmente para a receita da empresa a partir de 2029.
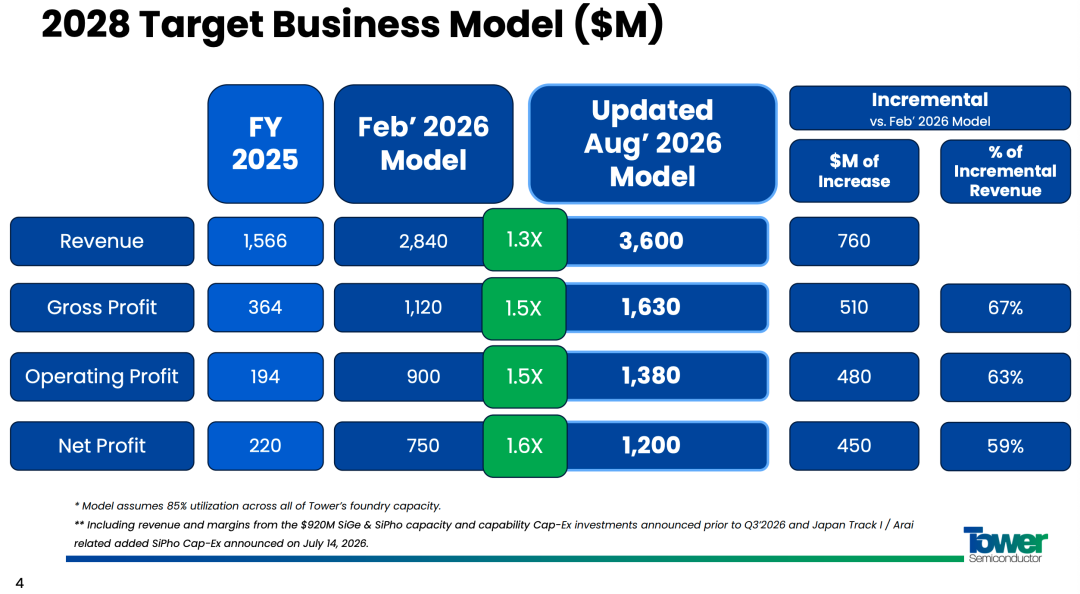
De acordo com o plano da Tower, após a conclusão dos projetos relevantes, sua capacidade equivalente de produção de wafers japoneses de 300 mm deverá atingir aproximadamente 45.000 wafers por mês.
Isso significa que o Japão se tornará uma das bases de fabricação mais importantes para a próxima rodada de expansão da fotônica de silício da Tower. (Conforme mostrado na imagem - 2028)
4. Por que o Japão deu à Tower US$ 1 bilhão?
Por trás do investimento em grande escala da Tower no Japão está a estratégia do governo japonês para promover a reconstrução da cadeia de fornecimento de semicondutores.
O Ministério da Economia, Comércio e Indústria do Japão planeja fornecer apoio de até aproximadamente 160 bilhões de ienes, ou aproximadamente US$ 1 bilhão, ao projeto Tower, com foco no apoio às capacidades de fabricação de semicondutores de comunicação de próxima geração, como silício fotônico e silício germânio.
O governo japonês apoiou a fábrica de Kumamoto da TSMC, o projeto de lógica avançada Rapidus e vários projetos de materiais, equipamentos e embalagens semicondutores nos últimos anos. As capacidades de fabricação de fotônica de silício representadas pela Tower complementaram a interconexão óptica de alta velocidade da IA.
De acordo com os acordos relevantes, a Tower precisa assumir responsabilidades de produção e fornecimento de longo prazo. No caso de uma oferta restrita de semicondutores, o mercado japonês também receberá garantias de fornecimento correspondentes.
Portanto, este subsídio não se trata apenas de “convidar a Tower para construir uma fábrica no Japão”.
O que o Japão realmente espera obter é um nó de produção chave que possa servir o futuro centro de dados de IA, comunicações ópticas e indústrias de integração optoeletrônica.
5. O layout da Tower Japan também tem outra vantagem: as pessoas deixadas para trás pela Panasonic
A Tower escolheu o Japão por outro motivo que muitas vezes é esquecido: o talento.
A Tower entrou no Japão já em 2014, estabelecendo a TPSCo com a Panasonic e assumiu os recursos de fabricação de semicondutores da Panasonic na região de Hokuriku.
Embora a Panasonic tenha gradualmente abandonado parte de seu negócio de fabricação de semicondutores, um grande número de engenheiros, artesãos e fundações industriais com experiência na fabricação de wafers foram contratados.
Para a fabricação de semicondutores, isso é muito importante.
Uma fábrica não pode produzir apenas comprando equipamentos. Integração de processos, manutenção de equipamentos, melhoria de rendimento, controle de defeitos e experiência em produção em massa exigem acumulação de longo prazo.
Portanto, a Tower pode usar diretamente fábricas, infraestrutura, equipes de engenharia e sistemas de cadeia de suprimentos existentes para expandir a produção no Japão, em vez de construir uma nova base de produção do zero.
Esta também é uma razão importante pela qual a Tower opta por continuar a focar fortemente no Japão.
6. A verdadeira próxima batalha: CPO
No entanto, a competição que a Tower enfrenta também está aumentando.
No passado, os chips fotônicos de silício eram usados principalmente em módulos ópticos conectáveis, mas à medida que a largura de banda dos chips de comutação de IA continua a aumentar, os dispositivos ópticos estão cada vez mais próximos dos ASICs de comutação e dos chips de computação.
Assim, a indústria começou a migrar dos módulos ópticos conectáveis tradicionais para o NPO e depois para o CPO.
CPO, óptica co-embalada, óptica co-embalada.
A ideia central é aproximar o motor óptico do chip de comutação e reduzir o consumo de energia e a perda de sinal, encurtando a distância de transmissão de sinais elétricos de alta velocidade.
Isso significa que a futura competição de fotônica de silício não será apenas "quem pode produzir chips fotônicos de silício", mas também incluirá quem pode integrar fotônica de silício, empacotamento avançado, comutação de ASICs, chips e interconexões de alta velocidade em um sistema.
Empresas de fundição de wafers como TSMC, Tower e GlobalFoundries estão planejando nessa direção.
Para a Tower, uma das tarefas importantes da expansão da produção do Japão é preparar antecipadamente as capacidades de produção para a próxima fase da competição de CPO.
7. A Tower pode formar sinergia com a NTT do Japão
O Japão também possui uma importante placa fotônica de silício - NTT.
Grupo NTT ≈ Uma mistura de China Telecom + China Mobile + China Information Technology + grandes provedores de serviços de TI (semelhante ao governo e empresa Digital China/Huawei).
Se você olhar apenas para rede fixa + base de fibra óptica, é o mais próximo da
China Telecom
; Sua subsidiária móvel NTT DOCOMO≈China Mobile
; A NTT DATA é uma importante integradora de TI.A NTT vem promovendo o plano IOWN (Innovative Optical and Wireless Network) há muito tempo, na esperança de usar a tecnologia de integração fotoelétrica para reduzir o consumo de energia em data centers e redes de comunicação.
Uma das orientações importantes é manter a "luz" entrando no sistema de computação.
Desde conexões ópticas entre data centers até servidores, até interconexões ópticas no nível da placa e até mesmo perto de chips, a integração optoeletrônica está se tornando uma rota técnica importante para a indústria de comunicações de próxima geração do Japão.
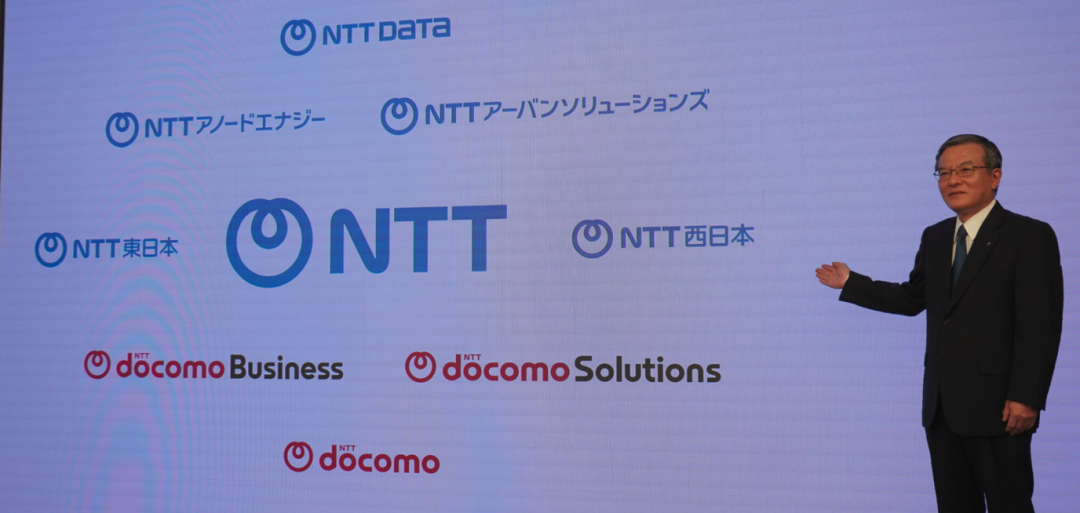
Empresas como NTT Innovative Devices, Shin Kong Electric, Broadcom e Accton já cooperaram em motores ópticos, substratos, comutação ASICs e integração de sistemas.
A Tower é capaz de fornecer um dos principais elos: fotônica de silício e fabricação de wafers de silício-germânio.
Se os dois lados aprofundarem ainda mais a cooperação no futuro, o Japão poderá formar gradualmente:
Fabricação de wafer fotônico de silício → Motor óptico → Substrato avançado → CPO/NPO → Switch → Centro de dados de IA
Uma cadeia industrial mais completa.
Ellwanger disse que existe uma possibilidade quando se fala sobre uma possível cooperação com a NTT, mas detalhes específicos da cooperação ainda não foram anunciados.
8. O Japão está competindo pela "era do chip óptico"
O Japão já ficou muito atrás da TSMC e da Samsung no campo de fabricação lógica avançada, mas a era da IA deu ao Japão uma janela para reorganizar a indústria de semicondutores.
Essa janela não é necessariamente de apenas 2 nm.
Fotônica de silício, germânio de silício, embalagens avançadas, integração optoeletrônica, CPO e módulos ópticos de alta velocidade também provavelmente se tornarão importantes direções de crescimento para a indústria de semicondutores na próxima década.
A Tower investiu US$ 4 bilhões para expandir a produção no Japão, por isso vale a pena entender em um contexto industrial mais amplo.
Por um lado, a Tower precisa de uma grande capacidade de produção de fotônica de silício para atender às necessidades dos data centers de IA; por outro lado, o Japão espera restabelecer as principais capacidades de produção de semicondutores. A Tower precisa dos engenheiros, da base de fabricação e do apoio político do Japão, enquanto o Japão precisa da tecnologia fotônica de silício e dos clientes globais da Tower.
Os interesses de ambas as partes convergem neste momento de interconexão óptica de IA.
À medida que as GPUs se tornam mais rápidas e os clusters de IA aumentam, a forma como os dados se movem entre centenas de milhares de chips se tornará um novo gargalo.
Uma das questões mais importantes na indústria de semicondutores nas últimas duas décadas tem sido: quem pode fabricar os transistores mais avançados?
Nos próximos dez anos, outra questão poderá se tornar cada vez mais importante:
Quem pode conectar centenas de milhares de chips de IA com luz mais rápida e com menor consumo de energia?
A Tower está apostando US$ 4 bilhões na resposta.
Comentários