Resumo:
O CEO da Nvidia, Jensen Huang, tem todos os motivos para desenvolver ativamente novos clientes, investindo em vários novos provedores de serviços em nuvem e empresas de IA. Apesar do sucesso da empresa, as vendas da Nvidia estão cada vez mais concentradas em um punhado de clientes, alguns dos quais poderão reduzir as compras no futuro.
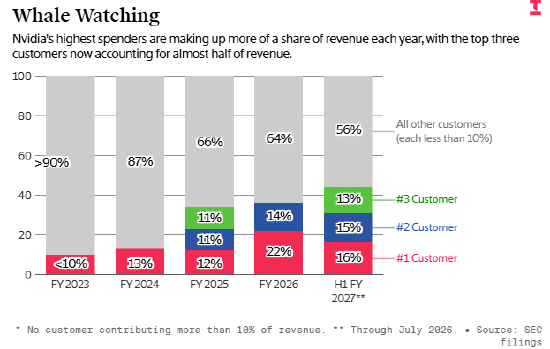
Olhando os documentos de divulgação pública da Nvidia dos últimos anos, que listam o número de clientes que contribuem com mais de 10% da receita, esse risco é claramente evidente. Três clientes representaram 44% da receita total da empresa no primeiro semestre do ano fiscal encerrado em julho. Dois clientes contribuíram com 36% da receita total no último ano fiscal. Olhando para o ano fiscal de 2023, a Nvidia ainda não tem um único cliente responsável por mais de 10% de sua receita. (Veja o gráfico abaixo para detalhes)
Suporte de dados: a pesquisa aprofundada de informações
Com o crescimento explosivo do seu negócio, a dependência da Nvidia de alguns grandes clientes continua a aumentar. Desde o ano fiscal de 2023, o negócio de data center da Nvidia (que contabiliza a receita de chips de IA vendidos para data centers) aumentou de US$ 15 bilhões para US$ 193,7 bilhões no ano passado, e espera-se que essa receita comercial duplique novamente este ano.
Essa questão tem causado preocupação entre os investidores. Michael Burry, conhecido pela sua previsão precisa da crise das hipotecas subprime de 2008, considerou a crescente concentração de clientes da Nvidia um grande risco nos últimos meses.
É claro que analisar a concentração de clientes da Nvidia é inerentemente complicado. Os três principais clientes mencionados no último relatório financeiro provavelmente incluirão Dell ou Hon Hai (Foxconn). Essas duas empresas compram chips NVIDIA para montar servidores e depois os revendem para um grande número de empresas downstream. Por exemplo, a Dell divulgou recentemente que sua receita de “servidores otimizados para IA” dobrou ano a ano no segundo trimestre, atingindo US$ 16,4 bilhões, fazendo com que a receita geral da empresa aumentasse 58%. A Hon Hai também disse que a sua receita no primeiro semestre do ano aumentou 35% em relação ao ano anterior, impulsionada por um aumento nas vendas de equipamentos de IA.
Mas a Nvidia também depende muito de alguns fornecedores de nuvem. Em fevereiro deste ano, a diretora financeira da Nvidia, Colette Kress, disse que os cinco principais fornecedores de nuvem e empresas de nuvem de ultra grande escala (a expressão provavelmente inclui Meta e SpaceX) juntos respondem por mais de 50% da receita de negócios de data center.
Não está claro quantas dessas cinco empresas estão entre os três principais clientes da Nvidia. Os três principais clientes podem incluir SpaceX, Meta ou Microsoft, todos os quais estão construindo agressivamente novos data centers de IA equipados com chips Nvidia. Google e Amazon também compram grandes quantidades de chips Nvidia, mas ambos usam chips de IA autodesenvolvidos em grande escala, de modo que a probabilidade de entrar na maior lista de clientes da Nvidia é relativamente baixa.
Microsoft, Meta e SpaceX estão promovendo chips de desenvolvimento próprio, o que significa que podem reduzir suas compras de chips Nvidia no futuro. Isso também explica por que a Nvidia está tão focada em cultivar novos clientes e expandir seu grupo de clientes, investindo em novos provedores de serviços em nuvem, como CoreWeave e Nebius.
A NVIDIA também tem como objetivo expandir os clientes no exterior. Por exemplo, na quarta-feira, a NVIDIA incluiu várias empresas australianas no projeto “AI Factory” para fornecer chips e equipamentos de rede para empresas que constroem e operam data centers. Este ano, a Nvidia também está promovendo projetos semelhantes na Índia e na Armênia, na esperança de cultivar mais clientes de projetos soberanos e novos provedores de serviços em nuvem, além de seus principais clientes nos Estados Unidos.
Perigos ocultos no período de pagamento
Apesar dos esforços da NVIDIA para promover a diversificação de clientes, o risco de concentração excessiva de clientes pode continuar a aumentar. A Nvidia divulgou em julho que
70% de suas contas a receber (dinheiro a ser arrecadado com a venda de produtos) vinham de cinco clientes
. Para efeito de comparação, em janeiro deste ano, três clientes representavam 56% do total de recebíveis; no final do ano fiscal de 2025, apenas dois clientes representavam 33% das contas a receber.É importante notar que a Dell divulgou recentemente que, no final de julho, as contas a pagar da empresa aos fornecedores aumentaram 48% no primeiro semestre do ano, atingindo US$ 49,7 bilhões, e uma grande parte da dívida provavelmente será da Nvidia.
Ao mesmo tempo, pelo menos parte da razão para o aumento nas contas a receber da NVIDIA vem do relaxamento das condições de pagamento para os clientes da empresa. A Nvidia divulgou no final de agosto que suas contas a receber no primeiro semestre do ano aumentaram 64%, para US$ 63 bilhões, devido aos “prazos de pagamento estendidos de grandes acordos trimestrais para alguns clientes com grau de investimento”.
No último trimestre, a Nvidia estendeu o período de faturamento de 45 para 60 dias. Nos documentos de declaração de valores mobiliários apresentados no mesmo período, foi indicado que o prazo de contabilização poderá ser ainda mais prolongado no futuro.
"Os clientes geralmente concluem o pagamento logo após a entrega do produto. Para grandes pedidos de compra de clientes com grau de investimento, oferecemos e continuaremos a fornecer prazos de pagamento estendidos de até um ano e 90 dias, começando com base na escala do projeto de construção do data center no futuro, para apoiar a construção do data center em grande escala dos clientes." Nvidia escreveu no documento.
Flexionar o período contábil trará riscos: por um lado, comprimirá a entrada de caixa operacional da Nvidia em um único trimestre; por outro lado, as condições de funcionamento do fabricante de chips ficarão cada vez mais dependentes da saúde financeira destes clientes que gozam de privilégios de pagamento diferido.
Comentários