Resumo:
Com a expansão contínua da construção de infra-estruturas de inteligência artificial, o mercado de matérias-primas mais a montante da cadeia da indústria de semicondutores enfrenta um desequilíbrio sem precedentes entre a oferta e a procura. Afetados por fatores sobrepostos, como o aumento na demanda por poder de computação de IA e o término do acordo de fornecimento de longo prazo (LTSA), espera-se que os preços globais dos wafers de silício registrem um aumento dramático de até 40% em 2027.
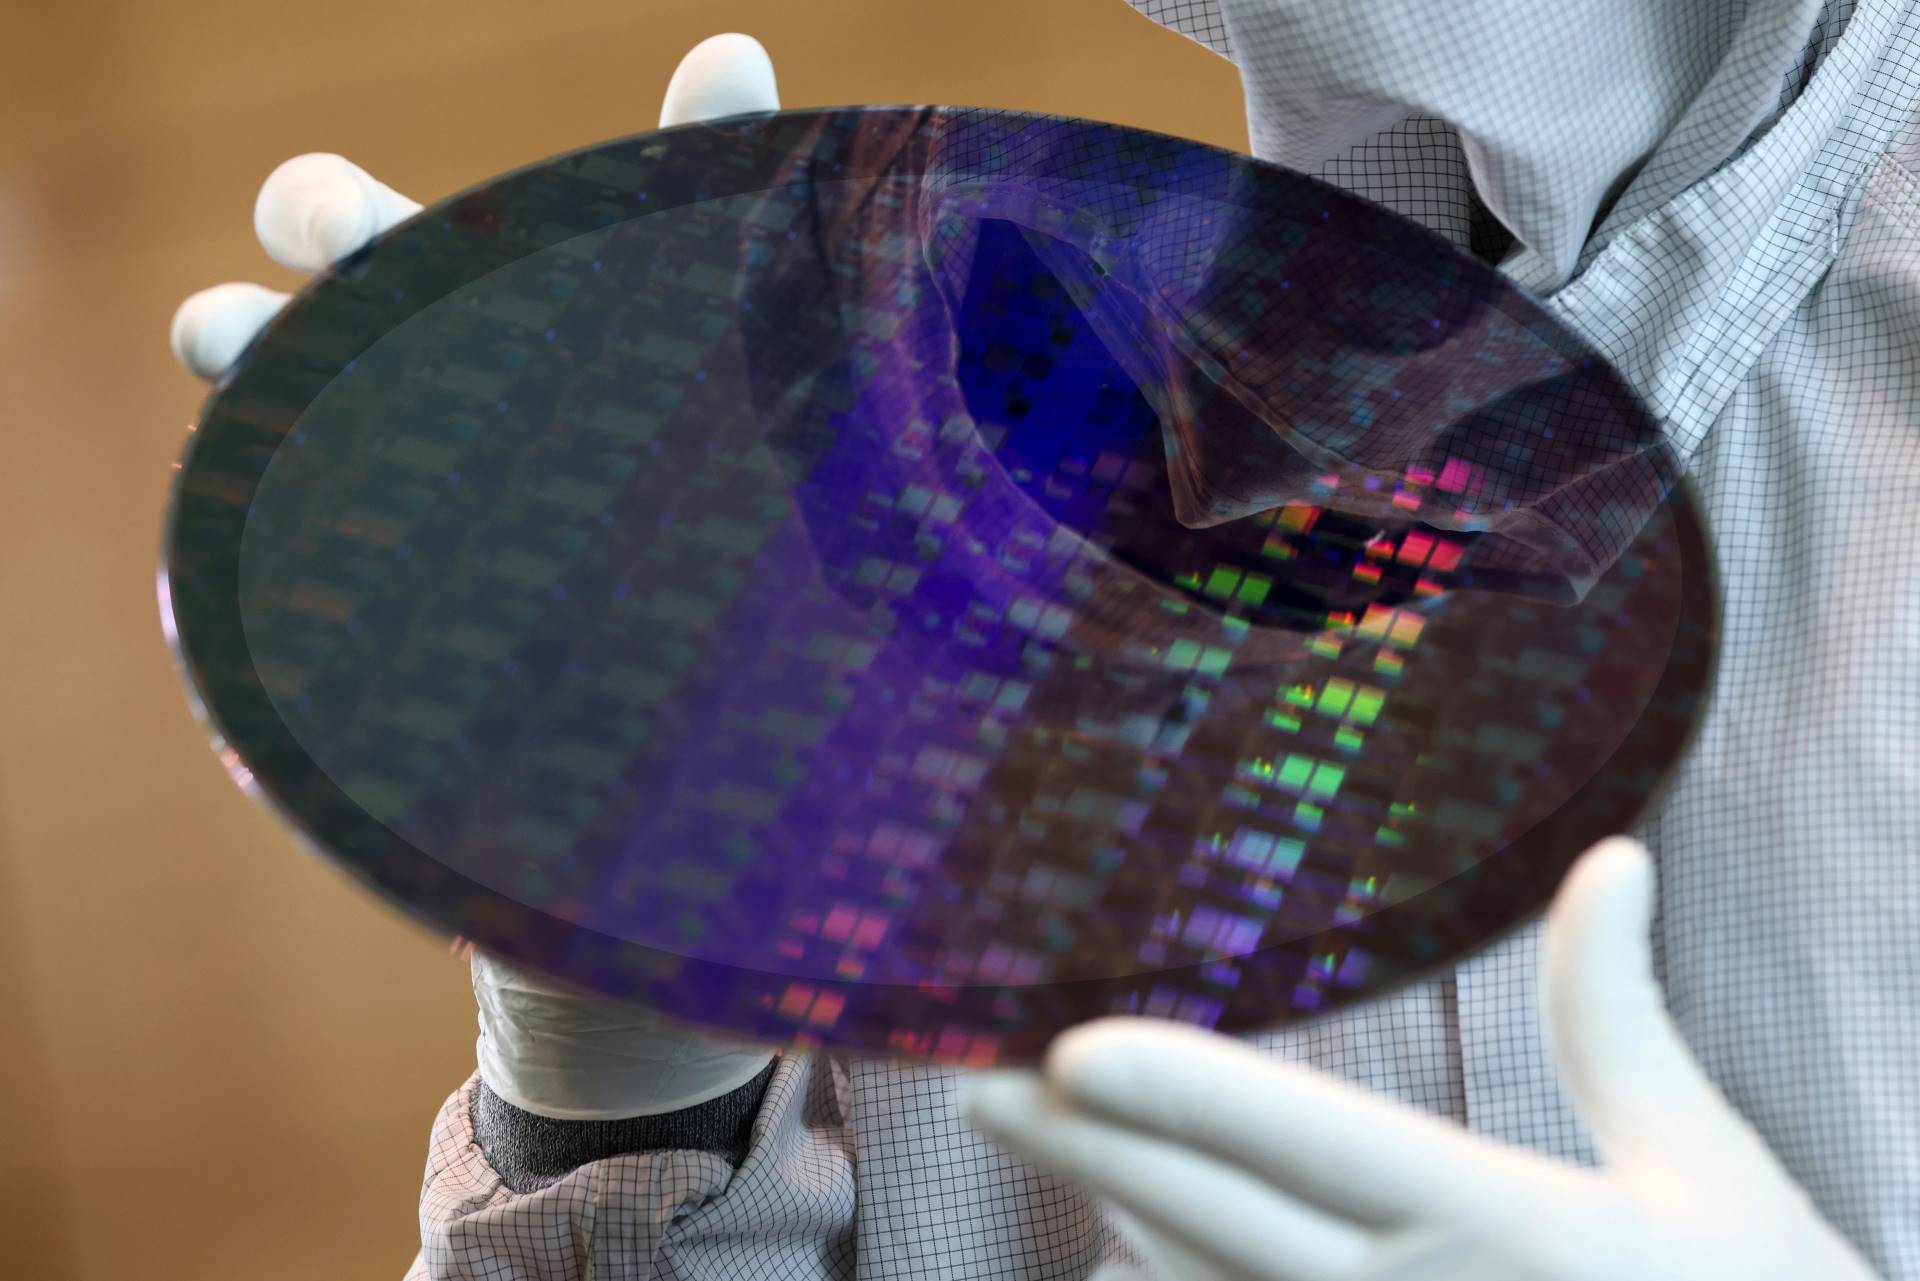
Analistas do setor apontaram que a principal força motriz para esta rodada de aumento nos preços dos wafers de silício vem do crescimento explosivo dos data centers de inteligência artificial. De acordo com cálculos de gigantes da indústria como a SUMCO, um servidor de IA consome 3,8 vezes mais wafers de silício de 12 polegadas do que um servidor comum de uso geral. Ao mesmo tempo, a memória de alta largura de banda (HBM) usada para chips de aceleração de IA consome mais de três vezes a área de wafer da DRAM tradicional durante o processo de produção. À medida que a capacidade de produção de wafers de silício especiais altamente dopados e de alta resistividade está sendo rapidamente absorvida pelos chips de gerenciamento de energia HBM e AI, os fornecedores upstream de wafers de silício estão recuperando a iniciativa de preços na cadeia da indústria de semicondutores.
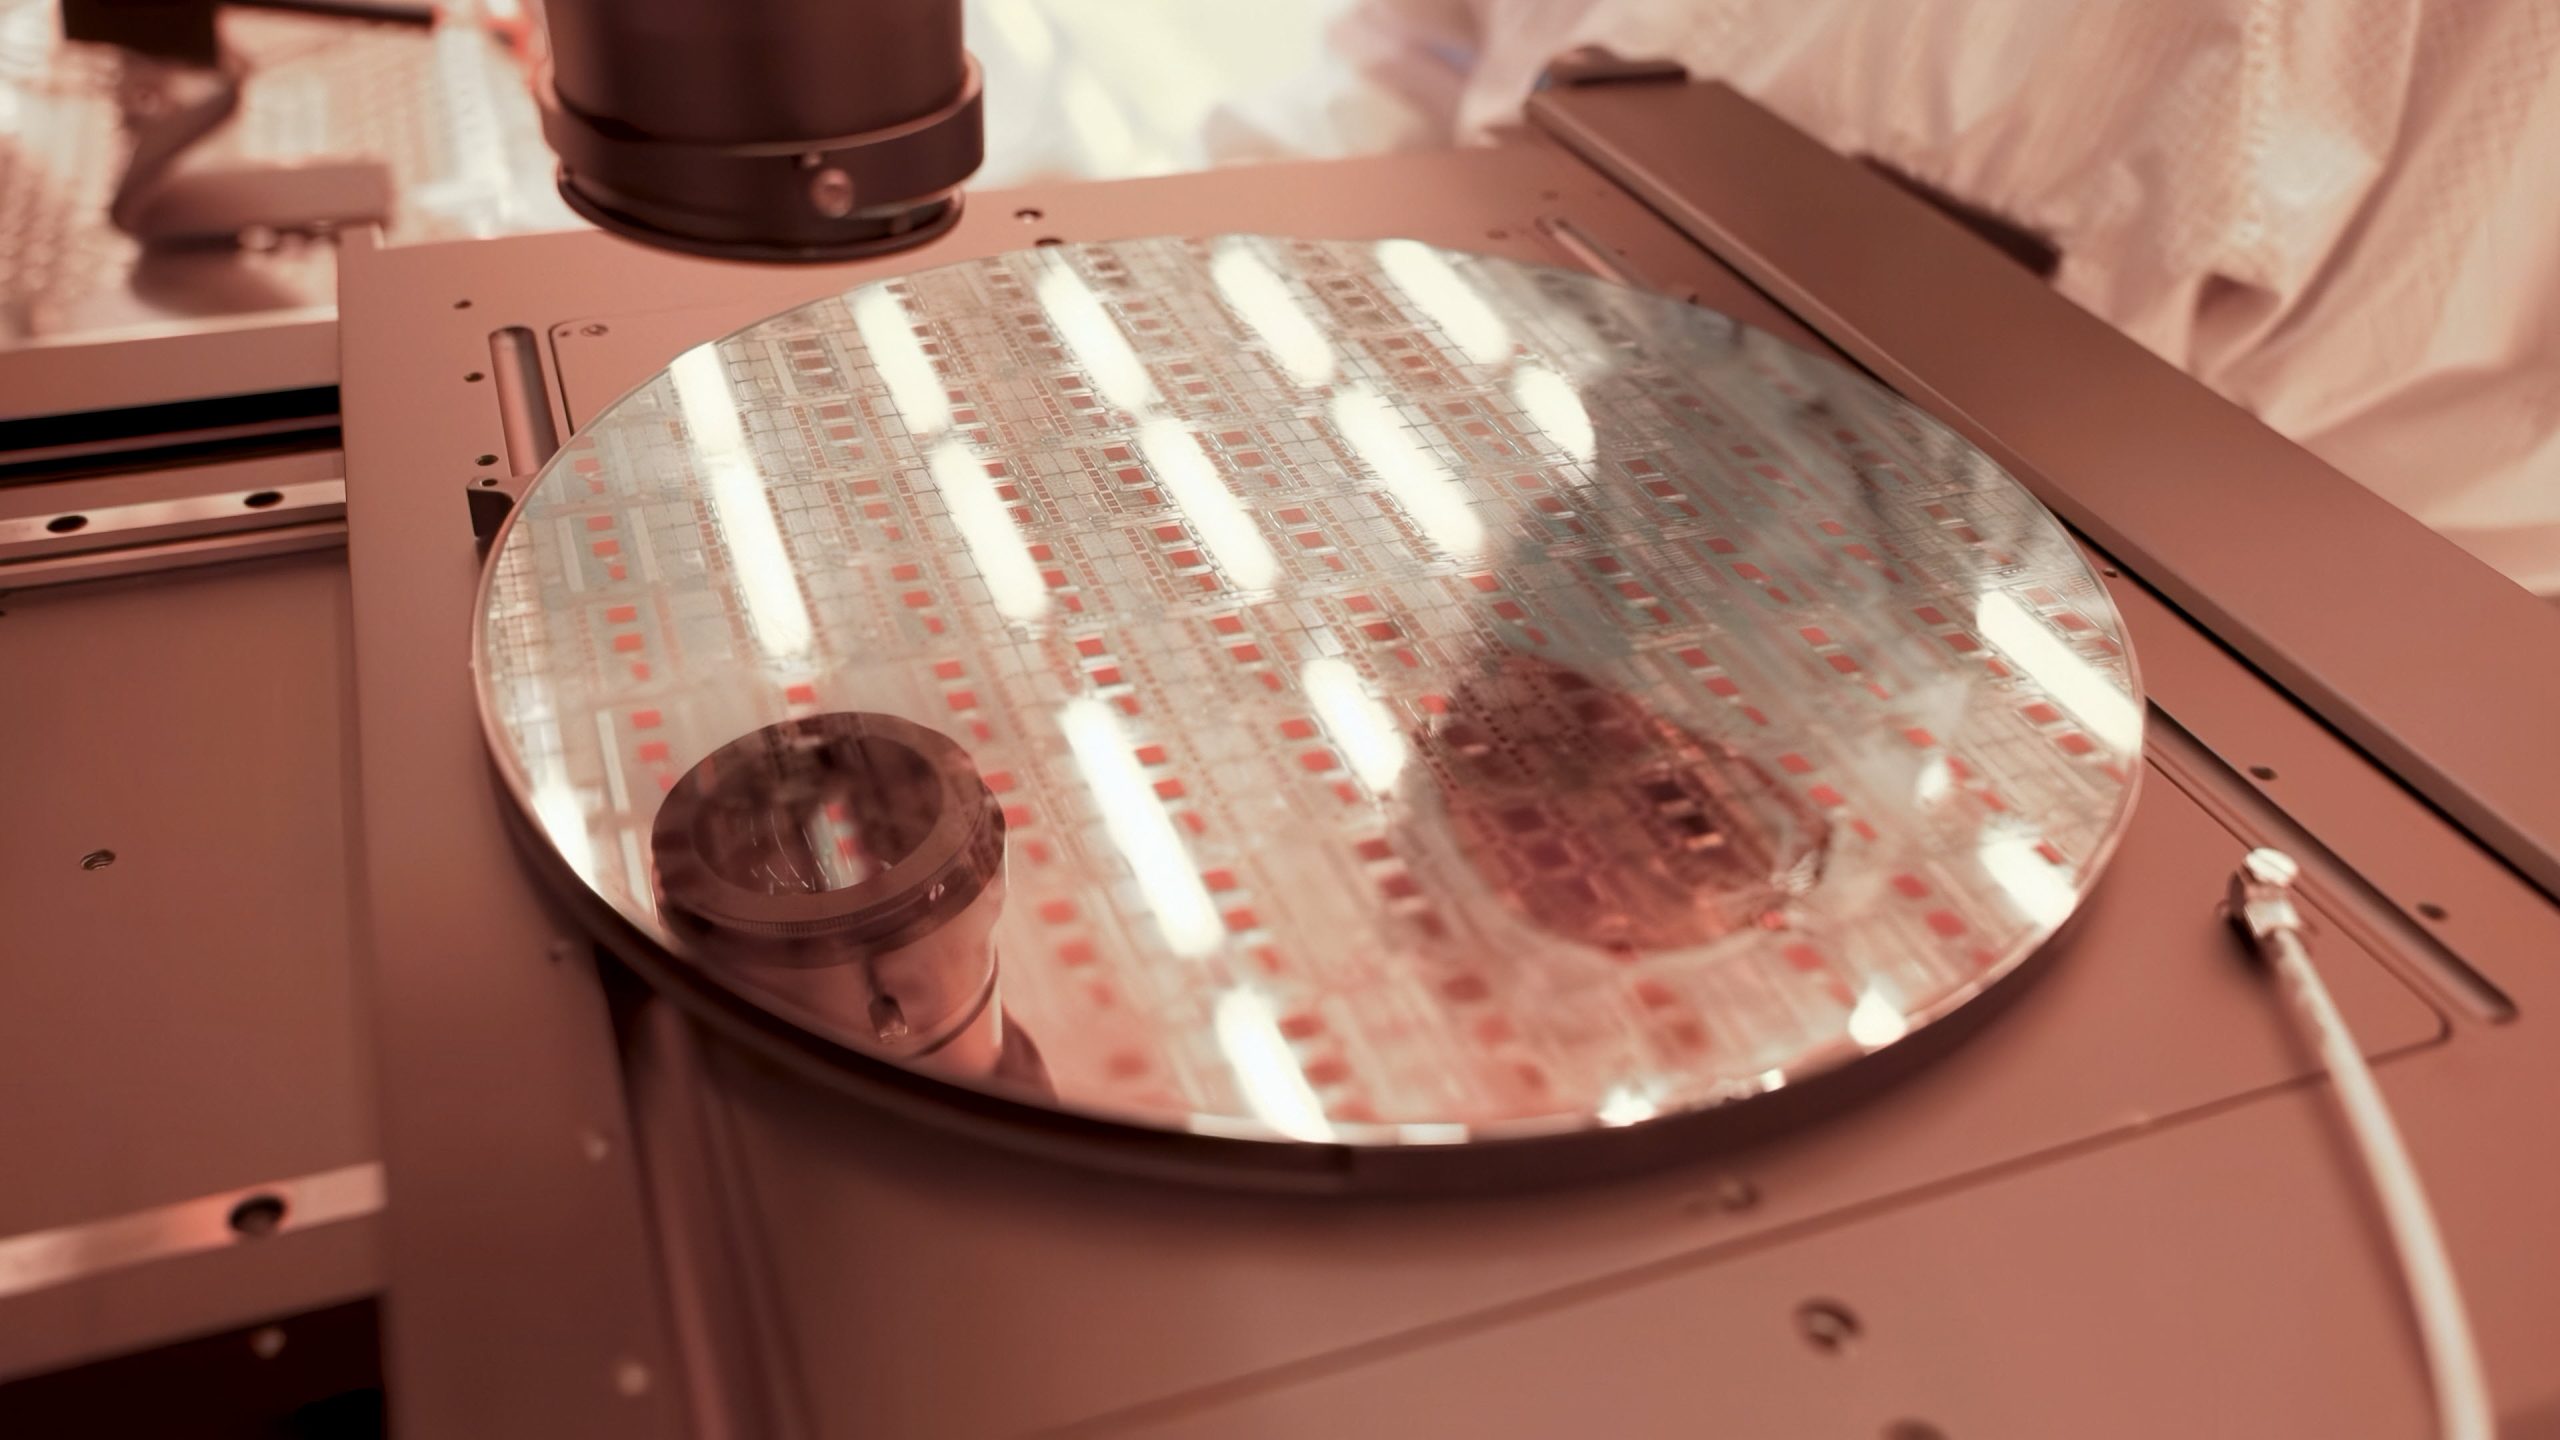
Por outro lado, os acordos de longo prazo que fixaram preços baixos nos últimos três anos expiraram, libertando uma pressão de longa data para aumentar os preços. Nos últimos anos, os fornecedores de wafers de silício não conseguiram aproveitar os dividendos trazidos pela onda de IA downstream porque estão no período de desempenho do acordo. À medida que estes contratos foram assinados novamente, alguns oligarcas como Shin-Etsu Chemical, Shengco e Global Wafer, que controlam a capacidade de produção principal, começaram a aumentar significativamente as suas cotações. Além disso, o ciclo de expansão das fábricas de wafer de silício dura de 18 a 24 meses, e a nova capacidade de produção não será liberada antes do final de 2026 ou, no mínimo, após 2027. Isto fez com que o crescimento do lado da oferta ficasse seriamente aquém das mudanças explosivas da procura.
Especialistas em cadeia industrial alertam que o aumento de 40% nos custos upstream de wafers de silício terá um efeito dramático de transmissão, aumentando ainda mais os custos marginais de fundições de wafers e projetistas de chips. Dos gigantes da fundição de chips aos fabricantes de produtos eletrónicos de consumo a jusante, todos terão de suportar a pressão financeira provocada pelo aumento das matérias-primas, o que poderá desencadear uma nova ronda de aumentos de preços dos servidores de IA para os produtos eletrónicos de consumo.
Comentários