Resumo:
Em 30 de outubro, a Intel caiu quase 30% durante o dia. No dia anterior, a empresa havia relatado o crescimento mais forte em data centers em quinze anos. O que está caindo no mercado não é o boletim do trimestre atual, mas o PC do próximo trimestre, a margem de lucro bruto e as fundições externas que ainda não podem ser incluídas no modelo de avaliação.
Na teleconferência de algumas horas atrás, o Bank of America não elogiou os resultados primeiro, mas perguntou diretamente à fundição externa:
Quando o cliente passará da avaliação para a fita formal - quando o projeto for finalizado e entregue à fábrica para produção - quando a receita externa poderá ser incluída no modelo.
O CEO Lip-Bu Tan disse que os detalhes do cliente não serão divulgados; do lado da embalagem, “alguém estará pronto para anunciá-lo nos próximos dois trimestres”. Tanto o 18A quanto o 14A disseram “falaremos sobre isso mais tarde”, e não há cronograma nem números que possam ser modelados.O relatório financeiro da Intel para este trimestre não é mau, mas o problema é o do próximo trimestre: as previsões de receita e lucro por ação são significativamente inferiores às expectativas de consenso relativo, e os PCs são retidos pela memória. Outro incidente ocorreu em uma fábrica israelense. A Fab 28 em Kiat Gat, no sul, foi uma das principais empresas de produção em massa de 10 nanômetros da empresa nos primeiros anos. Ainda carrega um lote de produtos de 10 nanômetros para servidores. Uma explosão ocorreu no início deste mês e a produção foi suspensa por cerca de duas semanas.
Alguns analistas perguntaram quanto serão as despesas de capital no próximo ano e quando o fluxo de caixa livre se tornará positivo? O diretor financeiro Dave Zinsner disse que os números ainda não estão definidos e que o próximo ano será um ano de investimentos e “provavelmente não haverá fluxo de caixa livre positivo”.
O preço das ações da empresa caiu quase 30%. O declínio foi causado pelo enfraquecimento dos PCs, pelo declínio da margem de lucro bruto e pela fundição externa “falaremos sobre isso mais tarde”.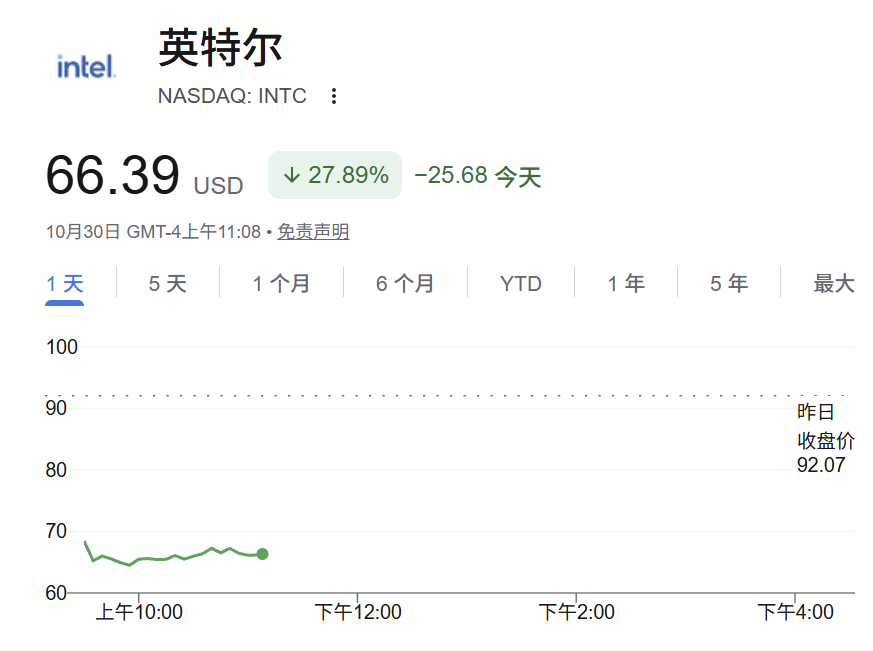
As histórias de OEM apoiam a avaliação, mas o PC prejudica a orientação
A Intel já dependia dos PCs para ganhar a vida, mas depois que seus processos de fabricação ficaram passo a passo, o ex-CEO Pat Gelsinger apostou no IDM 2.0: não apenas suas próprias fábricas seriam feitas para si, mas também seria capaz de receber pedidos externos, gastar dinheiro para construir fábricas e buscar processos de fabricação avançados.
Um ano e meio depois da posse de Chen Liwu, o mercado certa vez especulou que ele interromperia a produção de fundição para salvar as demonstrações financeiras, mas ele não a reduziu. Em vez disso, ele elevou ainda mais a prioridade da fabricação de fundição. Por volta de Agosto, a empresa emitiu mais 23 mil milhões de RMB e o dinheiro nos seus livros tornou-se mais espesso. O mercado estava mais disposto a apostar na linha de avaliação de “a escassez vai diminuir, o 18A vai aumentar e os clientes externos vão pagar”.
O verdadeiro problema neste trimestre é o negócio do cliente. Os negócios de clientes (CCPG, que vende principalmente CPUs para PCs e laptops) tiveram receita de US$ 8,097 bilhões neste trimestre, queda de 5% ano a ano e 9% mês a mês, abaixo das expectativas da empresa; o lucro operacional foi de 2,285 bilhões, com uma margem de lucro de cerca de 28%. Ela ainda tem a maior receita, mas seu volume foi o primeiro a diminuir.
QoQ no quarto trimestre, a empresa espera cair mais de 20%.
O CFO também alertou: “Olhando para o futuro, esperamos que a desaceleração dos PCs continue pelo menos até o primeiro semestre do próximo ano”, e a redução de estoque será adiada pelo menos até o primeiro trimestre.Os próprios padrões do setor da empresa são ainda mais frios: a unidade de PC TAM cairá aproximadamente 12% em 2026 e cairá mais de 20% no segundo semestre do ano; espera-se que caia mais 10% em 2027. O aumento nos preços da memória aumentou a conta geral da máquina e também suprimiu a vontade de substituir a máquina. Pela mesma memória, os data centers estão dispostos a aumentar os preços para apoderar-se dos produtos, mas os PCs completos não podem ser vendidos devido ao aumento dos custos - a Intel, que vende CPUs, é a primeira a ser atingida.
O Morgan Stanley calculou uma conta:
A deterioração contínua dos negócios do cliente causará um impacto nas expectativas consensuais de receita da empresa de aproximadamente US$ 3 bilhões a US$ 4 bilhões.
Esta temporada superou as expectativas, mas haverá problemas na próxima temporada
A receita da Intel no trimestre foi de US$ 16,513 bilhões, um aumento anual de 21%, quase igual à estimativa de consenso relativo de aproximadamente US$ 16,5 bilhões; o lucro por ação não-GAAP foi de US$ 0,52, em relação à estimativa de consenso de aproximadamente 0,40, e à orientação da própria empresa de aproximadamente 0,38, que excedeu em muito a orientação da própria empresa de aproximadamente 0,38.
Zinsner começou dizendo: "Alcançamos outro trimestre sólido... incluindo o maior crescimento de receita de data center em quinze anos."
Depois houve um problema com a orientação:
A orientação de receitas do quarto trimestre foi de 15 mil milhões a 16 mil milhões, em relação à estimativa de consenso de cerca de 17,1 mil milhões; o lucro por ação não-GAAP foi de US$ 0,25, em relação à estimativa de consenso de cerca de 0,43.
Alguns analistas optimistas elevaram uma vez a receita média do quarto trimestre para 17,1-17,5 mil milhões antes do relatório financeiro. Uma vez implementada a orientação, a dedução foi diretamente invalidada.Alguém perguntou durante a teleconferência: A orientação foi cerca de 1,8 bilhão menor que a estimativa de consenso. Quanto do impacto sobre as fábricas israelenses e sobre as vendas de PCs foi responsável?
O CFO Zinsner respondeu: De acordo com a avaliação preliminar, o acidente na fábrica israelense foi responsável por aproximadamente US$ 300 milhões em receitas do quarto trimestre, quase todas provenientes de produtos de servidor de 10 nanômetros, e reduziu a margem de lucro bruto em cerca de 200 pontos base; o impacto na receita no primeiro trimestre pode ser semelhante, e a maior parte do desmantelamento de wafer está incluída no quarto trimestre, e a maior parte ainda é arrastada pelas vendas de PCs.
O data center tem sua melhor temporada, mas o OEM ainda não dá um cronograma
A receita do data center e IA da Intel (DCAI, que vende principalmente CPUs de servidores e aceleradores de IA) neste trimestre foi de US$ 7,318 bilhões, um aumento anual de 78% e um aumento mensal de 17%; o lucro operacional foi de 3,039 bilhões, com uma margem de lucro de aproximadamente 42%, e o valor do lucro ultrapassou o CCPG.
Chen Liwu disse: "Apesar dos ventos contrários na indústria de PCs de ponta, nossa demanda por CPUs continua forte... A principal prioridade é abrir oferta adicional para atender à extraordinária demanda da família Xeon."
Os problemas de abastecimento não se limitam às fábricas. A administração mencionou que a produção do Intel 3 está aumentando, mas há uma escassez de substratos orgânicos avançados na indústria e as embalagens avançadas do EMIB são limitadas -
Os wafers foram feitos, mas os materiais de embalagem não conseguem acompanhar e as CPUs dos servidores ainda não podem ser entregues.
A empresa prevê que as remessas de CPU para servidores da indústria crescerão mais de 30% ao ano em 2026 e 2027, e a tensão pode continuar até o final de 2027 ou mesmo em 2028; o DCAI para o ano inteiro, disse a administração, deverá ser aproximadamente 10 bilhões maior do que o esperado no início do ano.
Para este conjunto de números fortes de servidores, o Morgan Stanley acredita que, embora as expectativas sejam boas, ainda está cético: números fortes são altamente dependentes do ambiente de escassez, e os principais produtos da Intel ainda são fracos em relação aos pares.
A comparação entre pares é ainda mais deslumbrante. Alguém apontou durante a teleconferência que a orientação de receita relacionada a servidores da AMD é cerca de 70% maior, e a arquitetura Arm também está competindo por servidores. Os oponentes estão falando sobre a inclinação e a participação nas receitas, mas a Intel apenas diz que a participação depende de a oferta conseguir manter-se - a participação só aumentará à medida que a oferta melhorar.
Quando há falta de substratos e embalagens, a falta traz pressão na entrega. A demanda está aumentando, mas o ponto específico de participação nunca é fornecido.A parte de fundição (principalmente responsável pela fabricação e embalagem interna e externa de wafers) teve receita de 6,697 bilhões neste trimestre, a maioria das quais são pedidos internos; a receita externa de fundição é de 411 milhões, 118 milhões a mais que no trimestre anterior, principalmente de projetos de clientes únicos, com um prejuízo operacional de 1,853 bilhão.
A TSMC ainda é referência para OEMs externos. Somente quando os clientes estiverem dispostos a continuar pagando por processos de fabricação avançados a história do OEM poderá ser estabelecida.
A análise de semianálise mostra que, embora o 18A da Intel tenha sido enviado, sua densidade de transistor não está à frente do processo de mesmo nível da TSMC, e GPU e chips de E/S de última geração ainda precisam usar a capacidade de produção da TSMC. O Morgan Stanley chegou a afirmar sem rodeios que
A confiança do mercado na fundição aposta principalmente na implementação do nó 14A em 2028 ou 2029. Atualmente, os compromissos de clientes externos de alto volume ainda são muito pequenos. Eles estão mais preocupados com a falta de capacidades estruturais da Intel. Se não conseguir sequer satisfazer as suas próprias necessidades, será a pior publicidade.
O dinheiro tem que esperar pelo OEM, ainda não há um cronograma para o OEM
A Intel emitiu 23 bilhões de RMB adicionais em agosto, com caixa mais investimentos de curto prazo de aproximadamente 54 bilhões de RMB no final do trimestre; o capital social diluído é de aproximadamente 5,3 bilhões de ações, e a orientação do quarto trimestre está totalmente diluída para aproximadamente 5,44 bilhões de ações, com passivos remunerados totalizando aproximadamente 50,1 bilhões. Não há falta de dinheiro, mas o que falta é quando os OEMs externos se tornarão receitas modeláveis.
Isso é o que o Bank of America está buscando nas perguntas e respostas. No relatório, Chen Liwu disse que não divulgaria detalhes do cliente; nas perguntas e respostas, ele perguntou quando a fita seria lançada oficialmente e quando a modelagem seria possível, mas ele ainda disse “falaremos sobre isso mais tarde”.
As despesas brutas de capital em 2026 ainda serão de cerca de 20 mil milhões e "aumentarão significativamente" em 2027. A empresa não fixou um montante absoluto e os números redondos mais elevados que circulam no mercado são apenas estimativas aproximadas.
Zinsner foi muito direto: há uma grande probabilidade de que o próximo ano não seja um ano de fluxo de caixa livre positivo.
O fluxo de caixa livre ajustado para um único trimestre ainda é de 1,6 bilhão - o fluxo de caixa operacional é de cerca de 5,1 bilhões e as despesas brutas de capital são de cerca de 4,2 bilhões. Aliado a ajustes como incentivos governamentais e investimentos de parceiros, esse número positivo não durará até o próximo ano. O dinheiro vem de reembolsos operacionais e emissões adicionais em agosto, e é gasto principalmente em wafers, linhas de produção de embalagens e na divisão de fundição que ainda está perdendo dinheiro. Confrontado com tal modelo financeiro, o Morgan Stanley considerou que, mesmo que os números subsequentes sejam revistos para cima, o preço actual destas ações está aproximadamente sobrevalorizado.
Os pedidos dos servidores ainda estão na fila e a demanda de IA não diminuiu. O que mudou foram os preços: os PCs são prejudicados pelos custos de memória, a orientação da margem de lucro bruto diminuiu, os OEM externos ainda não podem ser incluídos no modelo e o fluxo de caixa livre provavelmente se tornará negativo novamente no próximo ano. O mercado não está mais disposto a pagar pelo cronograma de fundição e pela inclinação da recuperação de PCs que ainda não se concretizaram.
Comentários