
Resumo:
“O pior é que a alta temporada não está crescendo.” Assim que terminou outubro, as montadoras começaram a divulgar os rankings. Antes de falar sobre números específicos, vamos primeiro olhar para o mercado. Em outubro, as vendas no varejo de automóveis de passageiros com definição restrita foram de aproximadamente 1,6 milhão de unidades, uma queda de 1,1% em relação ao mês anterior. Em setembro, foram 1,618 milhão de unidades, queda de 28% na comparação anual. Há dois meses consecutivos que a queda homóloga ronda os 28%. A China Passenger Car Association estima que as vendas no varejo de automóveis de passageiros serão de 18,5 milhões de unidades em 2026, uma redução anual de 22%.
Esta é a primeira vez que o mercado automobilístico da China experimenta um declínio anual de dois dígitos.
Quanto às metas de vendas das montadoras, elas foram originalmente projetadas para se basearem em uma onda de ouro, nove e prata, e depois em outra onda no final do ano. Se a onda anterior não crescesse, a base para a última onda desapareceria.
Com os números acima em mente, quando olhamos para a taxa de conclusão de eficiência das montadoras nos primeiros dez meses, parece mais um veredicto aritmético.
A Geely possui 2,5457 milhões de unidades, correspondendo à meta de 3,45 milhões de unidades, com uma taxa de conclusão de 73,8%, e o Grupo Chery tem uma taxa de conclusão de 78,2%. Já é a mais respeitável entre as montadoras tradicionais, mas suas exportações em outubro representaram mais de dois terços das vendas totais.
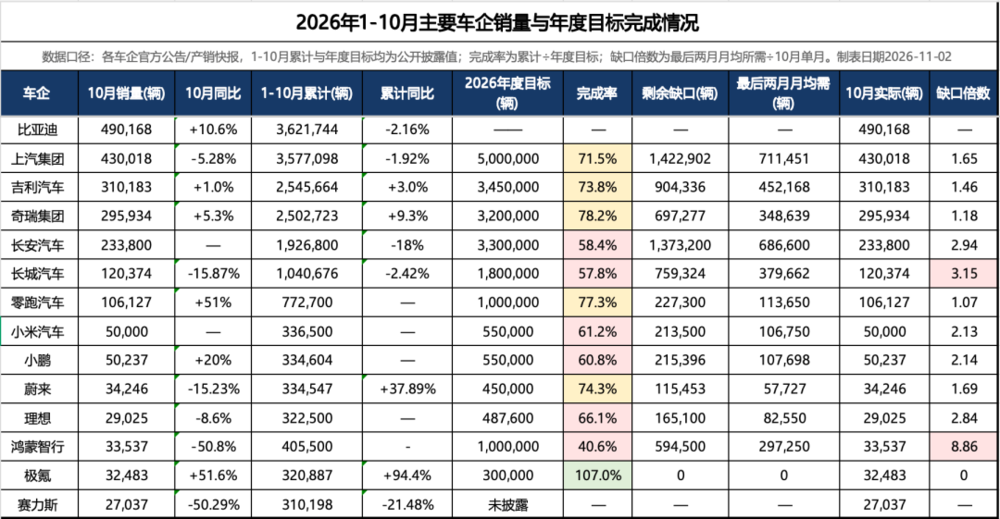
Tabulação: Laboratório Chaodiano
Quanto às novas forças, Ji Krypton é a única montadora que pode fechar seus livros antecipadamente este ano. Foram entregues 320.887 veículos de janeiro a outubro, com meta anual de 300 mil veículos e taxa de conclusão de 107%. A taxa de conclusão de execução zero é de 77,27%, ocupando o segundo lugar, mas ainda faltam 227.300 unidades para 1 milhão de unidades. A entrega média mensal em novembro e dezembro foi de 113,7 mil unidades, valor superior às 106,127 unidades fixadas em outubro.
As vendas no varejo em outubro caíram quase 30% em relação ao ano anterior. Foi a primeira vez que os Golden Nine e Silver Ten desapareceram desta forma. Faltam apenas dois meses. Para a maioria das empresas, completar KPIs é um sonho inatingível.
01
Não se envergonhe se você não conseguir atingir o KPI
De acordo com o senso comum da indústria, mais de 80% da meta para o ano inteiro deverá ser alcançada nos primeiros 10 meses e haverá espaço de manobra nos últimos dois meses.
Em 2026, apenas Jikrypton cruzará essa linha.
Para novas forças, a Xpeng entregou 50.237 veículos, um recorde em um único mês, e entregou 13.326 veículos no exterior, um aumento anual de 166%. A Xiaomi tem mais de 50 mil unidades, passando de 30 mil em agosto para 40 mil em setembro, três etapas em três meses. Por outro lado, Weilai tinha 34.246 veículos, Lideal tinha 29.025 veículos e Hongmeng Zhixing tinha 33.537 veículos, um decréscimo homólogo de 50,8%.
Leipão é a mais poderosa entre as novas forças, permanecendo firmemente na posição TOP 1. Entre as seis empresas que ainda competiam no mesmo escalão no ano passado, este mês o primeiro lugar já é 3,7 vezes o do último colocado.
A BYD vendeu 490.200 veículos num único mês em Outubro, o que já é um máximo histórico, um aumento de 11% em relação ao ano anterior, e as suas exportações mais do que duplicaram para 170.000 veículos. Mas se calculado de acordo com a meta de 5 milhões de veículos, significa que os restantes 1,3783 milhões de veículos terão de ser espremidos em dois meses, com uma média de 689 mil veículos por mês.
A Geely vendeu 2,5457 milhões de veículos de janeiro a outubro, com uma meta de 3,45 milhões de veículos. Os restantes 904,3 mil veículos foram divididos por dois meses, com média mensal de 452 mil veículos. A Geely acaba de ultrapassar 310.000 unidades em um único mês pela primeira vez em outubro e saltará para quase 46% novamente.
SAIC vendeu 3,5771 milhões de unidades de janeiro a outubro, com meta de 5 milhões de unidades, deixando um déficit de 1,4229 milhão de unidades, com uma média de 711 mil unidades por mês. A Great Wall vendeu 1,0407 milhão de unidades de janeiro a outubro, com meta de 1,8 milhão de unidades, um déficit de 759,3 mil unidades e um volume médio de vendas mensais de 379,7 mil unidades. Vendeu 120.400 unidades em outubro.
Um simples cálculo dessas divisões lhe dará o resultado. A linha alvo está completamente fora do alcance.
No início de 2026, a meta das principais montadoras é geralmente definida como “um crescimento de 20% a 50% com base em 2025”. Este tem sido um movimento padrão nos últimos dez anos. O mercado está crescendo, e o objetivo é definir um pouco mais rápido que o mercado, obrigando-se a conquistar participação.
Mas o mercado em 2026 está em queda. Por um lado, a meta está fixada no “crescimento de 20%”, enquanto do outro lado o mercado está fixado na “queda de 22%”, com uma diferença de 40 a 70 pontos percentuais.
Suponha que uma montadora venda 1 milhão de veículos em 2025 e tenha como meta 1,2 milhão de veículos em 2026. O mercado cai de aproximadamente 23,7 milhões de veículos para 18,5 milhões de veículos. Para atingir o seu objetivo, a sua quota de mercado deverá aumentar de 4,2% para 6,5% – um aumento de 55%.
Isso não pode ser resolvido "vendendo mais pontos", o que significa abocanhar os 55% extras de participação de outros.
Faltam apenas dois meses para o quarto trimestre e, mesmo que a meta seja alterada, a lacuna não poderá ser preenchida. Portanto, há apenas uma conclusão: não é que as empresas automóveis não estejam a trabalhar arduamente, mas que o denominador do objectivo e o numerador do mercado estão a evoluir em direcções opostas. Este é o problema matemático mais simples.
02
Por que isso está acontecendo
Essa lista de metas no início do ano parece um memorando otimista.
SAIC tem 5 milhões de veículos, BYD tem 5 milhões de veículos, Changan tem 3,3 milhões de veículos, Leapmotor tem 1 milhão de veículos e Hongmeng Zhixing tem de 1 milhão a 1,3 milhão de veículos. Num ano em que se espera que as vendas a retalho anuais registem um crescimento negativo de dois dígitos, as expectativas de crescimento implícitas nestes números são geralmente de dois dígitos ou mesmo superiores a 30%.
Não é que as pessoas que estabelecem metas não saibam que o mercado está em queda. Alguns analistas da indústria consideraram que as empresas automóveis estão conscientes das dificuldades, mas os seus objectivos não estão ancorados na procura terminal e não podem ficar atrás de outros. Num mercado com mais de metade da taxa de penetração e crescimento incremental a transformar-se em ações, o objetivo passou de um navegador para uma postura escrita para o mercado de capitais e a cadeia de abastecimento.
O que é mais importante é que, em 2026, até as ferramentas para impulsionar serão retiradas.
Em 1º de janeiro de 2026, o novo imposto sobre compra de energia será reduzido da isenção total para metade, e o limite superior da redução do imposto sobre bicicletas será reduzido de 30.000 para 15.000. A corrida de compras no final de 2025 digeriu antecipadamente a demanda do início de 2026, e o mercado de tail-off que deveria aparecer no final do ano não apareceu.
Em fevereiro, foram implementadas as “Diretrizes de Conformidade para Comportamento de Preços na Indústria Automotiva”. As vendas abaixo do custo foram claramente definidas como um grande risco de conformidade. A caixa de ferramentas para guerras de preços foi reduzida a nível jurídico. No passado, havia um último recurso para o não cumprimento dos KPIs – redução de preços, redução de estoques e impulso. Em 2026, o preço desta mudança tornou-se tão alto que a maioria dos jogadores não consegue pagar.
Os revendedores deram a resposta primeiro. A margem média de lucro bruto dos carros novos foi de -21,4%. Quase 80% dos revendedores tiveram os preços de cabeça para baixo. O coeficiente de estoque foi de 1,58, superando em muito a linha de alerta. No primeiro semestre de 2026, mais de 1.800 lojas revendedoras autorizadas fecharam ou retiraram da rede, com uma média de 10 lojas fechadas todos os dias, e a taxa de retirada atingiu o pico dos últimos cinco anos.
Neste estado de canal, usar o estoque para aumentar os números do atacado nos últimos dois meses destruirá o fluxo de caixa do revendedor e o valor residual da marca.
A demonstração de resultados também não apoia a corrida. De janeiro a setembro de 2026, a margem de lucro das vendas da indústria automobilística foi de 3,3%, e em setembro foi de apenas 1,4%, o nível mais baixo dos últimos quatro anos. O lucro das bicicletas Changan varia de 619 a 811 yuans, e o lucro das bicicletas com funcionamento zero é de 589 yuans. O dinheiro ganho com a venda de uma bicicleta não é suficiente para pagar uma refeição decente.
03
A escala não é mais a coisa mais importante
Descobrimos que a "definição de KPIs" falhou pela primeira vez em 2026.
Neste processo, o que falhou não foi um determinado conjunto de números, mas sim ajustes sistêmicos. Algumas empresas fizeram uma reviravolta antecipada e converteram metas de vendas em metas de receita que representavam melhor a qualidade de suas operações.
Por exemplo, a Dongfeng reduziu a sua meta anual de 3,25 milhões de veículos para 2,6 milhões de veículos, e a Great Wall reduziu a sua meta de avaliação de vendas de 2,49 milhões de veículos para 1,8 milhões de veículos, mantendo inalterada a sua meta de avaliação de lucro líquido de não menos de 10 mil milhões de yuans.
Essas ações são muitas vezes interpretadas como uma admissão de derrota, mas uma leitura mais precisa é que quando a escala não se traduz mais automaticamente em lucros e fluxo de caixa, continuar a fornecer KPIs de vendas no centro da lógica de negócios é um abandono do dever em si. A escolha da Great Wall é particularmente clara: sacrificar parte do volume de vendas para manter os indicadores de rentabilidade.
Olhando para os bons números da taxa de conclusão de janeiro a outubro, a umidade e a cor são separadas.
O salto 77,27% depende de extremo controle de custos e ritmo de produto. O lucro de uma bicicleta é de apenas 589 yuans, mas ela está trocando produtos reais por pedidos reais, e não os números de atacado extraídos do armazém. Em outubro, as vendas da Xiaopeng ultrapassaram 50 mil pela primeira vez em um único mês, com entregas internacionais de 13 mil veículos, um aumento anual de 166%. O crescimento veio do novo espaço aberto pelas exportações, em vez de conquistar participação no mercado mais amplo. As primeiras 50.000 vendas mensais da Xiaomi dependeram do primeiro mês completo de entrega da série Pengcheng, e não do impulso do final do ano.
A taxa de conclusão do Grupo Chery de 78,2% parece alta, mas sua estrutura fala por si. Em outubro, exportou 201 mil veículos. Foi a terceira vez este ano que as suas exportações ultrapassaram os 200 mil veículos num único mês. As exportações representaram a maior parte das vendas totais. A BYD exportou 170.000 veículos em outubro, um aumento anual de 103%; A Geely exportou 107.000 veículos, um aumento anual de 158%.
Esses aumentos não são produto da conclusão dos KPIs, mas são causados pela segunda curva de exportações que está encobrindo a entrada de armazenamento interno.
Por outro lado, as vendas de Hongmeng Zhixing em outubro foram reduzidas pela metade em relação ao ano anterior, marcando o quinto mês consecutivo de declínios anuais. As vendas da Dongfeng Honda continuaram a cair e as vendas da GAC Toyota caíram quase 25% em relação ao ano anterior. A participação das marcas japonesas na China já caiu abaixo de 11%. A diferenciação nas taxas de conclusão de Janeiro a Outubro é essencialmente a diferenciação entre “quem ainda está a negociar produtos reais por procura real” e “quem ainda depende da inércia para sustentar os números”.
O verdadeiro sinal dado em 2026 é não definir a meta mais baixa. Mas quando a grande maioria dos intervenientes numa indústria não consegue atingir os objectivos que escreveram no início do ano, o problema não é o nível dos objectivos, mas o facto de a definição dos objectivos em si ter sido dissociada da realidade empresarial.
Com margens de lucro do setor de apenas 3,3%, o fluxo de caixa determina mais a vida ou a morte do que as classificações. Então é hora de tirar as vendas do altar do KPI e colocar de volta os lucros, o fluxo de caixa, o valor da bicicleta e a demanda real.
Isto não é um passo atrás, mas uma forma de a indústria afrouxar o controlo sobre o culto da escala e iniciar uma correcção tardia.
Comentários